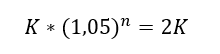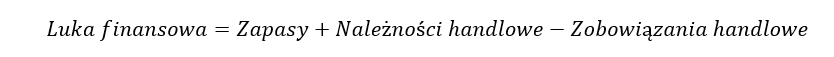Prostym językiem o ekonomii ...

środa, 12 września 2018

096. Ekonomia i polityka: jaki powinien być wiek emerytalny?


System emerytalny od czasu do czasu rozbudza emocje. Ostatnio, gdy zmieniano wiek emerytalny. Najpierw podniesiono go w górę, do 67 lat dla kobiet i mężczyzn. Kolejny rząd podjął natomiast decyzję o stopniowym obniżeniu wieku emerytalnego do poziomu 60 lat dla kobiet i 65 dla mężczyzn. To była ewidentna rozgrywka polityczna. 

Czy można jednak ustalić wiek emerytalny w oderwaniu od polityki? Bazując wyłącznie na modelach matematyczno-ekonomicznych?

Pruski system emerytalny.


W wielu miejscach można wyczytać, że większość współczesnych systemów emerytalnych jest w pewnym sensie kopią systemu wprowadzonego w Prusach w roku 1880. Generalnie tak właśnie jest: pracujący płacą, a pieniądze wędrują do emerytów, po drodze finansując administrację emerytalną. System obowiązujący w Prusach całkowicie się bilansował. Wynikało to z tego, że przeciętna długość życia wynosiła wówczas 45 lat, a emerytury otrzymywały osoby po przekroczeniu siedemdziesiątki. Te 25 lat różnicy stanowiło wystarczający margines, aby pieniędzy starczyło dla emerytów i pokaźnej grupy urzędników nadzorujących system.

Niektórzy uważają, że tu właśnie było ukryte oszustwo: statystyczny Prusak nie dożywał bowiem emerytury. To rażące uproszenie, bo za średni czas życia wynoszący ledwie 45 lat odpowiadały bowiem głównie zgony niemowląt, czyli osób, które nie miały okazji wejść do systemu emerytalnego, ani jako płatnicy, ani tym bardziej benefcjenci. Wskaźnik umieralności niemowląt w Prusach na początku XX wieku wynosił około 20% (źródło: Dariusz K. Chojecki Umieralność niemowląt w „polskich" rejencjach Prus na początku XX wieku). Trzydzieści lat wcześniej mógł dochodzić do 30%, co oznaczałoby, że faktyczna średnia długość życia osoby, która nie zmarła jako niemowlę wynosiła ok. 64 lat. Faktyczny margines w systemie emerytalnym wynosił więc około 6 lat i był wystarczający, aby go w pełni zbilansować.

Pruski system emerytalny miał ewidentnie charakter państwowy. Jak pisze Yuval Noah Harari „jego głównym celem było zapewnienie lojalności obywateli”. Było to więc rozwiązanie o charakterze politycznym, chociaż trzeba przyznać, że było dość trafnie oparte o realia społeczno-ekonomiczne. Jeśli odnosimy go do współczesnych realiów to trzeba przede wszystkim zauważyć, że zniknął margines zapewniający bilansowanie się systemu. Pojawiła się natomiast luka o przeciwnym znaku (przeciętna długość życia jest większa niż wiek emerytalny). Nie dziwi więc, że pieniędzy nie wystarcza i konieczne są dopłaty z budżetu.

Szkocka ekonomia emerytalna.


Rozwiązaniem w pełni opartym o prawa statystyki i ekonomii był system ubezpieczeń wprowadzony w 1744 roku w szkockim Kościele Prezbiteriańskim. Jego celem było zapewnienie płatności rent na rzecz żon i dzieci nieżyjących pastorów. Autorami rozwiązania byli szkoccy duchowni Alexander Webster i Robert Wallace, którzy stanęli przed dylematem, w jaki sposób określić wysokość składki, która zapewniłaby stabilność całego systemu.

Inicjatywa ta była w pełni prywatna, Webster i Wallace nie mieli tak jak Bismarck do dyspozycji aparatu państwowego, więc sami musieli przeprowadzić cały szereg analiz dostępnych danych demograficznych w tym opartych o rejestry narodzin i zgonów dzisiejszego Wrocławia. Ich wnioski były następujące: „W dowolnym momencie w Szkocji żyje 930 pastorów prezbiteriańskich. Każdego roku przeciętnie 27 z nich umrze, z czego 18 pozostawi po sobie żony, a 5 osieroci dzieci w wieku do lat 16”. Przeanalizowali następnie losy wdów po pastorach (ich zgony albo ponowne zamążpójścia wstrzymywało płatności rent) i doprowadziło ich do wniosku, że właściwą wysokością składki jest „2 funty, 12 szylingów i 2 pensy rocznie”, co zapewni roczną rentę w wysokości 10 funtów.

Zdumiewające jest to, że autorzy programu niejako przy okazji sporządzili prognozę stanu środków funduszu na kilkadziesiąt lat do przodu i po 21 latach okazało się, że pomylili się o 1 funta (słownie: jednego funta szterlinga, na zamknięcie roku 1765 zaprognozowali bowiem wysokość 58.348 funtów, a w rzeczywistości w kasie było o 1 funta mniej). Nawiasem mówiąc to przedsięwzięcie istnieje do dziś. Nazywa się Scottish Widows i jest jednym z największych funduszy emerytalnych na świecie.

Ta historia dowodzi, że system emerytur można oprzeć na matematyce. Samo rozumowanie Webstera i Wallace’a nie jest wcale nadzwyczajne: zastanowili się nad tym, ile pieniędzy wejdzie do systemu i ile z niego wypłynie. Choć danych jest sporo, to równanie to samo rozwiązanie jest dość intuicyjne i da się je rozwiązać.

Współczesne systemy emerytalne.


Są wypadkową obliczeń matematycznych i polityki państwa.

Matematyka nie działa na ich korzyść. Niestety. Za czasów Bismarcka średnia długość życia wynosiła 45 lat (ok. 64 lat po wykluczeniu zgonów niemowlęcych). GUS informuje, że średnia długość życia w Polsce wynosi obecnie 81,9 lat (kobiety) i 73,9 lat (mężczyźni). Żyjemy dłużej niż Prusacy (10-18 lat), a na emeryturę przechodzimy wcześniej (5-10 lat). Z punktu widzenia matematyki to się nie spina…

Kolejnymi zmiennymi są: wysokość składki i wysokość emerytury. W powszechnym systemie emerytalnym tu pojawia się rola państwa. Jeśli emerytury będą za niskie, to system przestanie mieć sens. Po co zbierać kasę na starość w systemie, który potem będzie wypłacał żałośnie niskie kwoty?

Teoretycznie można sterować wysokością stawki. Ale tylko teoretycznie. Już teraz obciążenia ubezpieczeniowe polskich wynagrodzeń są wysokie. Jeśli zostaną podniesione, to będziemy tracić na konkurencyjności. A zauważmy, że w zglobalizowanym świecie naszymi konkurentami są nie tylko Niemcy i Francuzi, ale i obywatele państw, w których systemów emerytalnych w ogóle nie ma…

Z matematyki wynika, że jedyną istotną zmienną w systemie emerytalnym do zarządzania pozostaje wiek przejścia na emeryturę. I skoro ludzie żyją coraz dłużej, to ten wiek będzie raczej podnoszony…

Polityka społeczna.


Jest jeszcze państwo i jego polityka społeczna. Czyli mówiąc wprost transfer środków z budżetu do systemu emerytalnego, dzięki czemu wiek emerytalny nie musi być windowany wprost proporcjonalnie do wydłużania się czasu życia.

Dziś to norma. Pesymiści mówią, że budżety państw tego nie wytrzymają. Na dłuższą metę mają rację. Ale o ile zdarzało się wielokrotnie, że państwa bankrutowały (ogłaszały zewnętrzną niewypłacalność i przestawały obsługiwać swoje zadłużenie), to nie znam przypadku, żeby jakiś kraj w całości wyłączył system emerytalny.

Emerytalna konkurencja międzynarodowa.

Tutaj są raczej słabe wiadomości. W roku 2016 średni efektywny wiek przechodzenia na emeryturę w krajach OECD wynosił 65,1 lat (mężczyźni) i 63,6 lat (kobiety). W Polsce było to odpowiednio 62,6 i 59,8 lat. Nad tym będziemy musieli popracować, bo nasz system już teraz jest bardziej obciążony niż państw, z którymi się porównujemy. I to zwłaszcza w przypadku kobiet. Zresztą zobaczcie sami:


Jarosław Kaczyński powiedział ostatnio, że "69 lat to nie wiek, aby przejść na emeryturę". Mówił wprawdzie o sobie i swoich planach, ale być może to zdanie powinno dać nam wszystkim do myślenia...

środa, 5 września 2018

095. Luka finansowa raz jeszcze, czyli co warto wiedzieć zaczynając działalność gospodarczą?


Specjalnie na prośbę jednego z czytelników jeszcze raz podejmę temat luki finansowej. Postaram się zrobić to bardzo praktycznie, czyli idąc ścieżką uruchamiania nowego biznesu.
Wyobraźmy sobie, że rozpoczynamy działalność gospodarczą. Jedną z jej najprostszych form jest prowadzenie sklepu detalicznego. W uproszczeniu do prowadzenia sklepu potrzebne są dwie rzeczy: lokal i towar.

Ponieważ to tekst o luce finansowej zostawiamy lokal na boku. Nadmienię tylko, że możemy być jego właścicielem (wówczas lokal znajdzie się w bilansie naszej firmy), albo możemy go wynajmować (wówczas w bilansie nie wystąpi, natomiast w rachunku wyników pojawi się koszt związany z jego wynajmowaniem).

Zapasy.


Każdy rozumie, że w zwyczajnym sklepie musi być towar. Ten towar to zapasy. Ponieważ dopiero zaczynamy naszą działalność sklepową, zakładamy, że potrzebujemy towaru o wartości 500 tys. złotych. Udajemy się więc do dostawców, hurtowni i producentów i oni nam go sprzedadzą. Do negocjacji pozostają jedynie warunki transakcji (cena i termin płatności).

Jako, że startujemy z naszym sklepem i dostawcy nas nie znają, może się okazać, że oczekują zapłaty z góry. To by oznaczało, że potrzebujemy mieć w portfelu (albo na rachunku bankowym) kwotę 500 tys. złotych, żeby zaopatrzyć nasz sklep w towary o tej wartości (w cenach zakupu).

Zobowiązania handlowe.


Możliwe jednak, że uda nam się przekonać któregoś z dostawców, aby poczekał na zapłatę. Czyli dostaniemy towar już dzisiaj, a zapłacić będziemy musieli dopiero za miesiąc. Tak działa kredyt kupiecki. Jeśli dostawca zdecyduje się nam go udzielić w bilansie naszego sklepu pojawi się pozycja „zobowiązania handlowe”.

Załóżmy, że udaje nam się przekonać dostawcę, aby przyznał nam 200 tys. kredytu kupieckiego. Wówczas do zaopatrzenia naszego sklepu w towary o wartości 500 tys. złotych wystarczy nam jedynie 300 tys. złotych gotówki, bo reszta towaru będzie skredytowana.

Luka finansowa.


To, co policzyliśmy powyżej to luka finansowa. Na razie poruszaliśmy się jedynie w obrębie zapasów i zobowiązań handlowych, więc tak naprawdę korzystaliśmy ze wzoru uproszczonego:

zapasy – zobowiązania handlowe

i zauważcie, że ten wzór działał poprawie w obu scenariuszach. W obu przypadkach chcieliśmy zapełnić nasz sklep towarami o wartości 500 tys. złotych. W pierwszym zakup towaru odbył się za gotówkę, w drugim uzyskaliśmy kredyt kupiecki o wartości 200 tys. złotych (odpowiednio zobowiązania handlowe wyniosą więc 0 i 200 tys.) i to prowadzi do wartości luki finansowej 500 tys. w pierwszym przypadku i 300 tys. w drugim. I dokładnie tyle pieniędzy potrzebowaliśmy do prowadzenia działalności.

Są jeszcze należności.


W większości biznesów nie tylko zakupy, ale i sprzedaż realizuje się z odroczonym terminem płatności. Prawdę mówiąc w handlu detalicznym także. Bo jeśli dokonasz zapłaty kartą bankową, to rachunek sklepu tak naprawdę zostanie uznany za 2-3 dni, więc przez te 2-3 dni w bilansie sklepu pojawi się należność handlowa (czyli kwota, na którą sklep czeka – w tym przypadku od operatora karty, a nie od Ciebie).

Należności handlowe są o wiele większym wyzwaniem w relacjach pomiędzy firmami. W zależności od branż stosuje się nawet 120 dniowe terminy płatności. Należności oczywiście powiększają lukę finansową. W jaki sposób? Opiszę poniżej.

Nasz sklep zaczyna działać.


W pierwszym tygodniu sprzedajemy towarów za 100 tys. złotych. Sprzedajemy z zyskiem 10 tys. Załóżmy, że sprzedajemy wyłącznie za gotówkę. Mamy więc w kasie 110 tys. złotych. Ale towaru w sklepie już tylko za 400 tys. złotych. Resztę sprzedaliśmy. Aby uniknąć wrażenia pustych półek musimy znowu dokonać zakupu. Ponieważ mamy pieniądze, bez kłopotu udajemy się do naszych dostawców, płacimy z góry, bierzemy towar za 100 tys. i wszystko wraca do normy.

Luka finansowa nie ulega zmianie, bo nie pojawiły się należności.

Należności handlowe.


Załóżmy jednak, że umożliwiliśmy naszym klientom płatności kartami i że na koniec tygodnia nasze należności od VISY i Mastercarda wynoszą 30 tys. złotych. Wówczas w kasie mamy jedynie 80 tys. złotych i to za mało, aby uzupełnić towary na półkach do wartości 500 tys. Luka finansowa jest bowiem większa o należności, które się pojawiły.

Dlatego też pełen wzór na lukę finansową wygląda następująco:

zapasy + należności handlowe – zobowiązania handlowe

Co mówi nam luka finansowa?


Ona podaje wielkość zapotrzebowania na pieniądze, aby prowadzić działalność, z którą wiąże się konieczność utrzymywania zapasów i należności. Pierwszym źródłem finansowania zapasów i należności są zobowiązania handlowe (amerykanie określają to mianem spontanicznego finansowania).

Teoretycznie możliwa jest sytuacja, w której zobowiązania handlowe są większe niż zapasy i należności. Oznacza to, że całość działalności operacyjnej jest finansowana przez dostawców. Dla właścicieli firm to sytuacja idealna, ale zdarza się niezwykle rzadko (choć właśnie tak działają wielkie sieci handlowe – ich wpływ na płynność w gospodarce jest niewątpliwie negatywny, kumulują pieniądz otrzymywany od swoich klientów, ale płatności dokonują w ustalonych z dostawcami, zazwyczaj długich terminach płatności).

Na ogół luka finansowe jest dodatnia (zobowiązania handlowe nie pokrywają zapasów i należności) i konieczne jest zaangażowanie pieniędzy właścicieli albo zaciągnięcie kredytu bankowego. W jakiej wielkości? – to zależy od skali działalności firmy, branży, a w przypadku firm sezonowych także od fazy cyklu obrotowego, w której firma akurat się znajduje.

środa, 29 sierpnia 2018

094. Matura 1886 w zaborze austriackim. Zadanie z procentu składanego.

Jedno z najstarszych „ekonomicznych” zadań maturalnych, jakie znalazłem pochodzi z roku 1886, czyli sprzed 132 lat. Polska była wówczas pod zaborami, ale w zaborze austriackim matury odbywały się w języku polskim i można o nich poczytać w sprawozdaniach dyrekcji poszczególnych szkół.

We wrześniu 1886 roku na egzaminie maturalnym z matematyki przeprowadzonym w cesarsko-królewskim IV Gminazjum we Lwowie (możliwe, że była to matura o charakterze poprawkowym) znalazło się zadanie poświęcone procentowi składanemu. Treść zadania, którą znalazłem w „Sprawozdaniu Dyrektora C.K. Gimnazyum we Lwowie za rok szkolny 1887” (pisownia oryginalna), liczyła ledwie dwanaście słów i mieściła się w jednym zdaniu, które brzmiało: Po ilu latach podwoi się jakikolwiek kapitał dany na 5% składany?
Postarajmy się je rozwiązać.

Analiza treści zadania.

Zadanie dotyczy właściwości procentu składanego i jako takie ma bardzo uniwersalny charakter. Świadczy o tym sformułowanie „jakikolwiek kapitał”. Bo wysokość kapitału pierwotnego oczywiście nie ma wpływu na okres, w którym stan oszczędności zwiększy się o określoną ilość razy.

Obraz wyłaniający się z zadania jest następujący: pieniądze lokujemy na stały procent, który wynosi 5%. Raczej bezdyskusyjnie należy przyjąć, że chodzi o oprocentowanie liczone w skali roku. Naliczone odsetki będą kapitalizowane na rachunku lokaty. Pytanie brzmi: kiedy wartość lokaty osiągnie dwukrotność kwoty bazowej.

Rozwiązanie absolutnie matematyczne.

Problem postawiony w treści zadania można wyrazić następującym równaniem:
gdzie K- kwota kapitału, r- oprocentowanie, n-okres lokowania środków liczony w latach.
W przypadku naszego zadania należy rozwiązać następujące równanie:
gdzie niewiadomą jest n – liczba lat. Równanie błyskawicznie przekształcamy do postaci:
i już widzimy, że odpowiedzią jest:
I wszystko jasne. Ale tylko dla matematyka, bo każdy inny człowiek zapyta „czyli ile to wynosi?”.

Odpowiedź zrozumiała dla wszystkich.

Odpowiedź, którą każdy zrozumie, i która prawdopodobnie byłaby zgodna z oczekiwaniami cesarsko-królewskiej komisyji egzaminacyjnej, wymaga podania liczby lat.

Mając dostęp do Excela, możemy skorzystać z funkcji log(liczba;podstawa) i w ułamku sekundy przekonać, się, że 
czyli mówiąc praktycznie: przy oprocentowaniu 5% na podwojenie kapitału trzeba czekać 15 lat (dokładnie dwukrotność zostanie osiągnięta po 14,2067 latach, czyli 14 latach, 2 miesiącach i 15 dniach, ale bank i tak naliczać będzie odsetki w rocznicach założenia lokaty, więc trzeba czekać do końca 15 roku).

Jak sobie radzili C.K. maturzyści z roku 1886?

Excela nie mieli. Za to mieli tablice matematyczne, z których mogli odczytać między innymi przyrost kapitału lokowanego w oparciu o procent składany. Dziś o tablicach matematycznych mało kto pamięta. Coraz trudniej jest je znaleźć w bibliotekach i na strychach. Ale nie ma co płakać, bo mając Excela można je sobie w kilkanaście sekund sporządzić. Proszę bardzo:


Maturzysta z roku 1886 patrząc na dane z tablicy bez trudu odczyta, że jeśli ulokujemy kapitał na 5% po 15 latach osiągnie on wartość 2,0789 kwoty bazowej i udziela poprawnej odpowiedzi.

Jeśli miałby ochotę popatrzeć dłużej na dane z tablic to odkryje, że gdyby oprocentowanie wynosiło 6%, to na podwojenie wartości początkowego kapitału będziemy potrzebować jedynie 12 lat. Jeżeli natomiast oprocentowanie byłoby mniejsze to okres podwajania kapitału będzie dłuższy i wyniesie 18 lat (dla 4%), 24 lata (dla 3%) a w przypadku oprocentowania 1% i 2 % odpowiedź znajduje się na następnych stronach tablic... 

Gdyby się okazało, że korzystanie z tablic jest zabronione, pozostaje liczenie na piechotę. Można sobie pomóc i ograniczyć liczbę operacji. Konkretnie: wiadomo, że po pierwszym roku kapitał wyniesie 1,05.Po dwóch latach będzie to iloczyn 1,05*1,05, czyli 1,1025. Jeżeli ten wynik podniesiemy do kwadratu uzyskamy wynik dla czwartego roku. Dwie kolejne takie same operacje (podniesienie uzyskanego wyniku do kwadratu) zaprowadzą nas do wartości przypisanej dla okresu 16 lat. Będzie większa niż 2 i trzeba się będzie cofnąć w obliczeniach. Dwa kroki w tył i znajdziemy odpowiedź na zadanie. 
To wszystko jest jednak mocno rozczarowujące. Dokładnie jak poziom tego zadania… 

Inne zadania z tamtych czasów są mocniejsze merytorycznie. Nie ma więc co mówić o C.K. zadaniach dla C.K. maturzystów! Jeszcze się o tym przekonacie...


wtorek, 21 sierpnia 2018

093. Którędy płynie pieniądz, czyli rachunek przepływów pieniężnych.


Płynność jest naprawdę najważniejsza. Tak dla zwykłego Kowalskiego, który doświadcza jej przy sklepowej kasie podczas robienia zakupów, jak i wielkiej firmy, której księgowi mają plik faktur do zapłaty. W obu przypadkach chodzi o to samo: czy są pieniądze, aby dokonać zapłaty.

Moim zdaniem najpełniejszym sposobem obserwacji płynności firm jest analiza przepływów pieniężnych. Brzmi strasznie, wiem. Ale najzabawniejsze jest to, że każdy zwykły człowiek dla własnych celów posługuje się rachunkiem przepływów pieniężnych. Więc, gdyby opowiadać uczniom podstawówki o sprawozdaniach finansowych to prawdopodobnie rozmowa o cash flow byłaby najprostsza.

Skąd firma ma pieniądze?


Pytanie wydaje się naiwne. Firmy produkują, sprzedają, a gdy otrzymują zapłatę na rachunku bankowym pojawiają się pieniądze. To prawda. Nawiasem mówiąc w tym prostym zdaniu zawiera się cały wykład o kapitale obrotowym: wyrób gotowy (albo materiał) podlega sprzedaży i staje się należnością, a płynność pojawi się dopiero po zapłacie, czyli zamianie należności na środki pieniężne.

Ten sposób generowania pieniądza rachunek przepływów pieniężnych nazywa działalnością operacyjną. Czym ona jest? Podstawowym obszarem funkcjonowania firmy. Dlatego bardzo ważnym pytaniem jest, czy działalność operacyjna przynosi firmie pieniądze. Bo może ich nie generować.

Działalność operacyjna nie jest jedynym sposobem pozyskania pieniądza przez przedsiębiorstwo. Pieniądze mogą pojawić się na rachunku bankowym w wyniku udzielenia firmie kredytu. Albo podniesienia kapitału przez właścicieli. To nosi nazwę działalności finansowej.

Jest jeszcze trzecie źródło gotówki. Otóż firma może sprzedać jakiś element swojego majątku. Firma produkująca kosmetyki może być właścicielem samochodu ciężarowego. Jeśli taki samochód sprzeda, to otrzymane pieniądze nie będą elementem działalności operacyjnej. Działalnością operacyjną będzie sprzedawanie kosmetyków. Operacje związane z majątkiem trwałym w rachunku przepływów pieniężnych są zaliczane do działalności inwestycyjnej.

A skąd się biorą Twoje pieniądze?


Przychody zwykłego człowieka także można podzielić na sferę operacyjną, finansową i inwestycyjną. To ćwiczenia uzmysławia, że przepływ pieniądza w domu i w firmie to ten sam proces.

Podstawowym źródłem gotówki prawie każdego człowieka jest wynagrodzenie za pracę. To nic innego, jak działalność operacyjna. Ale na rachunku mogą pojawić się też pieniądze pochodzące z kredytu, pożyczki od rodziny albo darowizny. To sfera finansowa.

Teoretycznie Kowalski może też sprzedać samochód, dom, działkę budowlaną. Źródłem tych pieniędzy będzie wówczas działalność inwestycyjna.

Dlaczego ten podział jest ważny? Bo działalność operacyjna jest powtarzalna. Kowalski dostaje co miesiąc pensję, a firma każdego dnia produkuje i sprzedaje swoje wybory. Dla odmiany nie da się w nieskończoność zaciągać kredytów ani cały czas wyprzedawać majątku. Kiedyś skończy się zdolność kredytowa albo sprzedany zostanie ostatni wartościowy przedmiot, którego jesteśmy właścicielem.

I dlatego przepływy z działalności operacyjnej są tak ważne.

Brak cashu operacyjnego.


Firmom to się zdarza. I to świadczy o ich słabej płynności.

Wyobraźmy sobie: produkujemy, sprzedajemy, a pieniędzy wciąż za mało. To może wynikać z tego, że działalność firmy jest zbyt droga, że produkuje na magazyn, albo że odbiorcy nie płacą. Powodem kłopotów z płynnością na poziomie operacyjnym może też być brak chęci dostawców do udzielenia kredytu kupieckiego.

Przyczyną braku cashu operacyjnego bardzo często jest szybki wzrost firmy. To jak u młodego człowieka: jeśli rośnie za szybko (10 cm na miesiąc), to czegoś tam w jego organizmie może zabraknąć i pojawią się kłopoty zdrowotne.

Wyobraźmy sobie firmę, która stale osiąga 10% zysku. Naprawdę niezła rentowność. Żeby prowadzić działalność ta firma musi utrzymywać zapasy na poziomie miesięcznej sprzedaży, sytuacja na rynku wymusza sprzedaż z 90 dniowym terminem zapłaty, a swoim dostawcom płaci po 60 dniach. Jeśli te wielkości pozostaną stałe, to luka finansowa (zapasy + należności – zobowiązania) będzie więc zawsze równa dwumiesięcznej sprzedaży. Zobaczmy, jakie to będą wartości w przypadku różnych poziomów miesięcznej sprzedaży.


I teraz: gwałtowny wzrost sprzedaży ze 100 tys. do 800 tys. miesięcznie da firmie 70 tys. dodatkowego zysku. Ale jednocześnie luka finansowa zwiększy się o 1,4 mln. Płynności nie będzie i to w sytuacji ogromnego sukcesu rynkowego, obrazem czego będzie ogromny ujemny cash flow operacyjny.

Nie tylko działalność operacyjna.


Działalność finansowa i inwestycyjna to nie tylko wpływy. Zaciągnięte kredyty trzeba spłacać. Właściciele niekiedy oczekują wypłaty z zysków. To wypływy o charakterze finansowym.

Z prowadzenie firmy wymaga inwestowania w maszyny, środki transportu, biura. I to są wydatki inwestycyjne.

Skąd i dokąd płynie cash?


To pytania, na które odpowiada rachunek przepływów pieniężnych.

Po pierwsze pozwala stwierdzić, czy działalność operacyjna generuje pieniądz.

Następnie, co się z tym pieniądzem dzieje? Czy idzie na inwestycje, czy na spłaty kredytów. A może na wypłaty dla właściciela.

A jeśli operacyjny cash flow jest ujemny, to skąd firma bierze pieniądze? Od właścicieli, banków, czy może wyprzedaje majątek.

I sami widzicie, jak porządkuje to myślenie o standingu firmy.

To wszystko wynika wprost ze sprawozdania z przepływu środków pieniężnych, które jest zdecydowanie mniej znane niż bilans i rachunek wyników, a moim zdaniem pozwala najwięcej dowiedzieć się o firmie. To moje ulubione sprawozdanie i wszystkim je polecam.


wtorek, 14 sierpnia 2018

092. Płynność w praktyce, czyli gdzie są moje pieniądze?


Paweł jest właścicielem typowej hurtowni budowlanej – takiej małej Castoramy działającej w miejscowości mającej kilka tysięcy mieszkańców, w której funkcjonują też dwie inne, podobne hurtownie. Jego klientami są ludzie, którzy coś tam dłubią przy domu i potrzebują kupić farbę, trochę cementu albo przysłowiowy młotek, i którym nie opłaca się jechać po takie drobiazgi 30 km do najbliższego centrum handlowego. Ważną grupę odbiorców stanowią lokalni wykonawcy usług budowlanych – takie dwu-trzyosobowe ekipy zajmujące się remontami mieszkań, które w potrzebne towary zaopatrują się u Pawła, bo mają niewielki rabat i możliwość zakupu „na zeszyt” – płacą za niego po otrzymaniu zapłaty od właściciela remontowanego domu czy mieszkania. Zdarza się też, że kupują u niego regularne firmy budowlane realizujące kontrakty dla urzędu miejskiego czy działających w okolicy przedsiębiorstw, ale Pawłowi trudno się z nimi ustala warunki sprzedaży – te firmy wiedzą, że kupują duże ilości materiałów budowlanych, więc oczekują jeszcze większych rabatów i jeszcze dłuższych okresów płatności.

Wydaje się, że interes idzie dobrze. Księgowy co miesiąc informuje o zysku, ale czasem po prostu brakuje pieniędzy. Paweł zaciągnął na firmę niewielki kredyt obrotowy w banku, ale ulgę odczuł tylko przez kilka miesięcy. Zaczął się już nawet zastanawiać, gdzie tak naprawdę są jego pieniądze?

Kwestia płynności.


Jeżeli prowadzisz firmę, to prawdopodobnie znasz ten ból. Interes się kręci (są klienci, jest sprzedaż, towar znika, trzeba kupić nowy), księgowy mówi o zysku (trzeba nawet płacić podatki), a nadmiaru gotówki nie ma i pytanie o to, co się dzieje z pieniędzmi staje się natrętem towarzyszącym Ci każdego dnia. To pytanie o płynność w czystej postaci. Płynność, której realizowany zysk – choć jest bardzo ważny - samodzielnie nie zapewni.

Trzy filary płynności.


Firma generująca zysk ma pieniądze na papierze. To, czy zamienią się one w banknoty, monety i zapisy na koncie bankowym, zależy od kapitału obrotowego, czyli zapasów, należności i zobowiązań handlowych.


Zapasy.


Paweł prowadzi hurtownię budowlaną. Lokalnie ma dwóch konkurentów oferujących te same towary. W takich przypadkach bardzo ważna jest cena i dostępność towarów. Potencjalny klient jest w stanie odwiedzić wszystkie trzy hurtownie, sprawdzić dostępność szukanego artykułu i porównać cenę. To fatalna wiadomość dla Pawła: musi dbać o stany magazynowe i ma ograniczone możliwości odbicia sobie tego w cenie.

Im większa wartość towarów w magazynie, tym większe prawdopodobieństwo, że klient znajdzie poszukiwany towar i dokona zakupu. Ale też tym większa ilość pieniędzy Pawła nie ma postaci płynnej, tylko jest zapasem wapna, klejów i narzędzi budowlanych.

Paweł ma bieżącą informację o tym, jaka jest wartość zapasów w magazynie. Jeśli odniesie ją od wielkości sprzedaży, otrzyma informację o ich rotacji – będzie wiedział w jakim czasie teoretycznie sprzeda wszystkie swoje zapasy. Teoretycznie, bo w hurtowni budowlanej znajdują się towary sprzedawane codziennie (cement) oraz takie, które na nabywcę potrafią czekać bardzo długo (betoniarka).

Należności handlowe.


Sam fakt sprzedaży nie oznacza automatycznego otrzymania zapłaty. Gotówką płacą mali odbiorcy. Z jednej strony to kłopot dla Pawła: w sumie nie kupują dużo, są kapryśni, same koszty ich obsługi są niemałe. Ale nagrodą jest błyskawiczna zapłata.

Większy obrót hurtownia Pawła realizuje z lokalnymi ekipami remontowymi. To klienci, którzy znają ofertą Pawła bardzo dobrze, wracają niemal codziennie i zakupów dokonują bardzo szybko. Oczekują tylko nieco niższych cen i często odroczonej zapłaty. Płacą po zakończonym remoncie – po trzech-czterech tygodniach od zakupu. Tak powstają należności handlowe. Kwoty, na które Paweł czeka, bo ma je obiecane…

Atrakcyjne wydają się być kontrakty z firmami budowlanymi. Tam chodzi o duże dostawy, ale na zapłatę trzeba czekać 120 dni, bo takie są terminy. A i tak zapłata zależy od tego, kiedy inwestor dokona zapłaty na rzecz klienta hurtowni Pawła.

Jeśli Paweł doda do siebie wartość należności „zeszytowych” do należności z kontraktów z firmami budowlanymi, będzie wiedział na jaką łączną kwotę zapłaty czeka. Jeśli odniesie ją do wielkości sprzedaży, pozna rotację należności – okres, po którym nastąpi zapłata wszystkich przysługujących mu kwot.

W przypadku hurtowni Pawła rotacja należności (i ich wartość) zależy od kombinacji sprzedaży do trzech grup klientów. Jeśli w jakimś okresie sprzedawałby wyłącznie drobnym odbiorcom za gotówkę, to stan należności i okres ich rotacji spadłby do zera. Im większy jednak będzie udział sprzedaży do firm budowlanych, tym należności będą większe i okres oczekiwania na zapłatę także.

Zobowiązania handlowe.


Nie ma wątpliwości, że hurtownia Pawła, jak każda firma potrzebuje pieniędzy. Przede wszystkim po to, aby zapłacić za towar. Czyli być w stanie go pozyskać, aby w ogóle działać. Oczywiście Paweł stara się kupować na termin. Każdy wynegocjowany odroczony termin zapłaty jest wsparciem dla płynności. Nie z każdym dostawcą to się jednak udaje: wielcy producenci cementu czy firmy handlujące stalą oczekują zapłaty z góry. Ale już z lokalnym producentem kostki brukowej można się dogadać.

I znowu: od kombinacji dostawców, ich otwartości na odroczenie terminów zapłaty i okresów odroczenia zależy zarówno łączna kwota zobowiązań handlowych, jak i okres ich rotacji (teoretyczny czas, w którym ma nastąpić spłata wszystkich zobowiązań firmy). Dla płynności lepiej, jeśli zobowiązania są duże i okresy płatności długie: bo to oznacza więcej czasu na sprzedaż towarów kupionych na kredyt kupiecki.

Luka finansowa.


To wielkość, która pokazuję skalę obciążenia płynności firmy w wyniku działalności operacyjnej. Można ją wyrazić kwotą i wówczas oblicza się ją ze wzoru:
albo w dniach sprzedaży i wówczas należy posłużyć się wartościami rotacji zapasów, należności i zobowiązań.
Im większa luka finansowa, tym więcej pieniędzy niezbędnych jest do zapewnienia działalności firmy. Chodzi o finansowanie majątku obrotowego (zapasów i należności handlowych). Naturalnym źródłem jego finansowania są zobowiązania handlowe (amerykańskie podręczniki finansów określają to mianem spontanicznego finansowania). To zazwyczaj jednak nie wystarcza i potrzebne są kapitały właściciela albo kredyty bankowe. 

I to odkryje Paweł, jeśli oprócz informacji o zysku zacznie analizować lukę finansową. Ona jest zmienna w czasie, zarówno jeśli chodzi o kwotę, jak i o swoją strukturę. Ale jeśli się zwiększa, to potrzeba coraz więcej pieniędzy, a dotychczas przyznane kredyty nie wystarczają. I to pokazuje prawdziwą płynność firmy.

Dynamikę płynności jeszcze lepiej opisują przepływy pieniężne, o których napiszę za tydzień. Zapraszam.

środa, 8 sierpnia 2018

091. Jak mierzyć płynność firmy?


Płynność jest ważniejsza od zysku, bo to ona decyduje o przetrwaniu firmy. Jeśli jest tak ważna, to przydałoby się ją mierzyć, choćby po to, żeby wiedzieć, czy nasza firma jest bezpieczna, czy zbliża się do kłopotów. Jak więc mierzyć płynność? Wbrew pozorom kwestia pomiaru płynności przedsiębiorstwa nie jest tak oczywista, jak innych parametrów opisujących funkcjonowanie firmy.
Ten temat zajmie mi dwa artykuły. W dzisiejszym przeanalizujmy wskaźniki, których nazwa sugeruje, że służą do pomiaru płynności. Uprzedzam, że nie jestem ich orędownikiem, więc mogę być nieco krytyczny wobec ich wartości analitycznej.


Wskaźniki płynności.


Nauki o finansach wykształciły zespół wskaźników określanych mianem wskaźników płynności. Na pozór, to właśnie one powinny dawać precyzyjną informację o płynności firmy. Do najczęściej stosowanych należą:


Teoretycznie wskaźniki te pokazują, czy firma ma z czego zapłacić swoje zobowiązania krótkoterminowe (a więc kwoty przypadające do zapłaty w okresie do roku). Niestety tylko teoretycznie.

W przypadku wskaźnika płynności zakłada się, że źródłem płatności za zobowiązania będą wszystkie aktywa obrotowe firmy. Należą do nich w szczególności zapasy (towary i produkty w magazynie) i należności handlowe (kwoty, na zapłatę których firma czeka). I już widać, że w normalnej sytuacji nie da się nimi zapłacić. Duże poziomy zapasów i należności, gwarantujące w sensie arytmetycznym wysoki poziom wskaźnika płynności, są więc zagrożeniem dla płynności firmy, a nie potwierdzeniem, że jest ona idealna.

Próbą ominięcia tych ograniczeń wskaźnika płynności jest stosowanie wskaźnika płynności szybkiej. Tu dla odmiany nie traktuje się zapasów (a także rozliczeń międzyokresowych kosztów) jako łatwego źródła gotówki. Słusznie. Gdyby firma chciała szybko sprzedać swoje zapasy, żeby spłacić zobowiązania, to po pierwsze musiałaby obniżyć cenę, a po drugie i tak czekać za zapłatę od nabywców. To oczekiwanie jest w sprzeczności z ideą płynności jako takiej.

Mamy więc trzeci wskaźnik, który jako źródło spłaty zobowiązań traktuje wyłącznie środki pieniężne. Rzeczywiście, jeśli firma ma na rachunku bankowym 1 milion złotych, to może tym milionem natychmiast spłacić swoje zobowiązania. Ale firma nie istnieje po to, aby na jej rachunkach leżały miliony i naprawdę rzadko się to zdarza. Te miliony (a także mniejsze kwoty) są raczej „ulokowane” w prowadzonej działalności gospodarczej w postaci zapasów, należności i środków trwałych, a środki pieniężne w dyspozycji firmy są zazwyczaj niewielkie w stosunku do jej zobowiązań. I to jest jak najbardziej normalne.

Krytyka wskaźników płynności.


Analiza wskaźników płynności może prowadzić do błędnych wniosków, w przypadku analizy różnych okresów. Wyobraźmy sobie firmę handlową, która posiada wyłącznie aktywa i pasywa obrotowe (bilans 1). Na podstawie samych wskaźników trudno ocenić jej płynność: aktywa obrotowe są równe zobowiązaniom krótkoterminowym, więc wprawdzie firma będzie miała z czego zapłacić swoje zobowiązania, ale to trochę czasu zajmie. 40% aktywów stanowią zapasy i bez ich sprzedaży nie da się spłacić banków i dostawców. Wskaźnik nie odpowie na pytanie, jak skomplikowana będzie operacja sprzedaży zapasów. A na rachunku bankowym znajdują się środki zapewniające zapłatę jedynie 20% zobowiązań firmy. Pozornie niewiele, ale to najzupełniej normalna sytuacja.
Bilans 1.
Co się jednak wydarzy, jeśli firma sprzeda całość swoich zapasów (o wartości magazynowej 200) za cenę 500? W sensie rachunku wyników wygeneruje zysk w wysokości 300 (osiągnie 150% rentowności). Ale jak się zmieni płynność?

Jeśli będzie to sprzedaż za gotówkę, płynność firmy natychmiast się poprawi. Rozumiemy to intuicyjnie i zobaczymy to w bilansie i wartościach wskaźników płynności. Sytuacja firmy będzie tak dobra, że będzie w stanie natychmiast spłacić wszystkie swoje zobowiązania (świadczyć o tym będzie wskaźnik płynności gotówkowej oraz porównanie salda rachunku bankowego z zobowiązaniami firmy, zobacz Bilans 2). W takiej sytuacji wskaźniki płynności potwierdzą poprawę sytuacji firmy.
Bilans 2.

Tylko, że to się nie zdarza. W rzeczywistości gospodarczej firma sprzedaje swoje zapasy nie za gotówkę, tylko z odroczonym terminem zapłaty. Sam fakt sprzedaży nie będzie związany z pojawieniem się pieniędzy na rachunku bankowym. Faktyczna płynność nie ulegnie poprawie. W bilansie zobaczymy jedynie zwiększoną pozycję należności handlowych i oczywiście zysk z przeprowadzonej transakcji (zob. Bilans 3).

Bilans 3.


W takiej sytuacji nastąpi znacząca poprawa wielkości wskaźników płynności (wzrosły aktywa, bo zapasy sprzedano z zyskiem) i płynności szybkiej (bo znikną zapasy i zwiększą się należności). Na podstawie wskaźników będzie więc można wyciągnąć wniosek, że płynność się poprawiła, tylko, że będzie to wniosek jak najbardziej błędny. Według tych wskaźników płynność poprawi się w takim samym stopniu, niezależnie od tego czy sprzedaż nastąpiła za gotówkę (bilans 2) czy na termin (bilans 3), a przecież to niedorzeczność.
Oczywiście niezmienny pozostanie wskaźnik płynności gotówkowej (bo nie zmieni się stan gotówki), ale jak już pisałem celem przedsiębiorstwa nie jest maksymalizacja stanu środków pieniężnych na rachunkach, więc znowu może pojawić się myśl, aby na ten wskaźnik nie zwracać uwagę. W tym przypadku byłby to błąd...

Co mówią wskaźniki płynności?


Mimo wad wskaźniki płynności są wykorzystywane w analizie i nie można powiedzieć, że są bezwartościowe. Moim zdaniem wskaźnik płynności nie tyle obrazuje płynność firmy, co wskazuje na sposób finansowania jej aktywów. Jeśli jego wartość jest mniejsza od 1 (aktywa obrotowe są mniejsze od zobowiązań krótkoterminowych), to majątek trwały firmy jest finansowany w jakiejś części krótkoterminowymi pasywami. To jest naruszenie złotej zasady bilansowej i w wielu przypadkach stanowić może zagrożenie dla funkcjonowania przedsiębiorstwa.

Porównanie wskaźnika płynności szybkiej do wskaźnika płynności pokaże nam znaczenie zapasów i rozliczeń międzyokresowych kosztów w analizowanej firmie. Te typy aktywów traktowane są jako stosunkowo mało płynne, co zwłaszcza w przypadku zapasów jest pewnym uproszczeniem (zapasy mogą bowiem być szybko rotujące albo trudnozbywalne i nie da się tego ocenić na podstawie wskaźników płynności). Generalnie jednak droga od zapasów do gotówki jest dłuższa niż droga od należności do gotówki, więc w tym sensie wskaźnik działa poprawnie.

A wskaźnik płynności gotówkowej pokazuje jaką część zobowiązań firma może zapłacić w chwili analizy. Tylko, że jak pisałem: firma nie jest po to, aby mieć gotówkę na koncie.

Inne sposoby pomiaru płynności.


Inne sposoby pomiaru płynności firmy (moim zdaniem bardziej precyzyjne) przedstawię za tydzień. Zapraszam.

środa, 1 sierpnia 2018

090. Matura 1924 z matematyki: ekonomia i filantropia w jednym zadaniu. Rozwiązanie.


Obywatel, zapisując na szpital 150.000 zł, dodaje warunek, by z dochodów wypłacano służącemu dożywotnio po 1.200 zł rocznie z góry, a na cele szpitala po 3.000 zł. Reszta odsetek ma zwiększać kapitał, a dopiero po śmierci służącego cały dochód może zużywać szpital. Obliczyć ten dochód, jeśli służący żył 10 lat, a oprocentowanie liczono po 3 ½ %.
Tak brzmiało jedno z zadań, z którymi zmagali się poznańscy maturzyści w roku 1924. Jego treść zaczerpnąłem ze Sprawozdania dyrekcji Państwowego Gimnazjum Św. Marji Magdaleny w Poznaniu za rok szkolny 1923/24 (zadanie dla oddziału typu starego; pisownia nazwy szkoły oryginalna). Na początku lipca umieściłem na blogu analizę treści tego zadania oraz rozwiązanie w Excelu (tego typu zadania idealnie wpisują się w możliwości arkusza kalkulacyjnego). Dziś przedstawię rozwiązanie „analogowe”, czyli takie, które było w zasięgu maturzystów sprzed dziewięćdziesięciu sześciu lat.
Zadanie sprowokowało ciekawą dyskusję mailową. Szczególne podziękowania dla Szymona z Cieszyna, którego rozumowanie (i wątpliwości) są wykorzystane w tym artykule. „Honorarium” (przewodnik Pascala „Nowy pomysł na Polskę” i kilka gadżetów towarzyszących) zostało już wysłane pocztą.

Na zdjęciu powyżej przedwojenni polscy matematycy Stefan Banach i Otto Nikodym dyskutujący zawzięcie na krakowskich Plantach. Zapewne o matematyce...


Jak to zadanie rozwiązywał przedwojenny maturzysta?


W tym miejscu oddaję głos Szymonowi, który napisał tak:
Kapitał po dziesięciu latach jest różnicą lokaty [oprocentowanej] 3,5% rocznie z kapitalizacją na końcu [każdego] roku oraz dziesięcioletniej renty [płatnej] z dołu o wypłacie 4.200 zł.

Rozwiązaniem zadania jest kwota odsetek od tego kapitału, czyli 3,5% od tak obliczonej wartości.

Minimalna liczba słów, zawierająca jednak całość rozumowania. Widać, że ich autor jest umysłem ścisłym. I to jakim! Prowadzi bloga https://byc-matematykiem.pl, którego polecam wszystkim miłośnikom matematyki. 

Dla odmiany ekonomia jest nauką społeczną, opiera się na mówieniu, więc mi wyjaśnienie tego zagadnienia zajęło dwa ekrany tekstu (por. post 072.). Warto kontaktować się z czytelnikami, bo można się czegoś nauczyć. 😊

Rzeczywiście w tym zadaniu mamy dwie operacje finansowe. Jedną jest lokata, która po dziesięciu latach (dziesięciu kapitalizacjach odsetek) zwiększy swą wartość do:

gdzie K to lokowana kwota (specjalnie nie określam jej wartości, bo budzi wątpliwości).


Druga operacja to wypłaty tej samej kwoty 4.200 zł w stałych (rocznych) odstępach czasu. W matematyce finansowej taki ciąg nosi nazwę renty i wyprowadzone są wzory na końcową sumę takich płatności w zależności od tego, czy płatność następuje z góry, czy z dołu.


W treści naszego zadania pada określenie „płatne z góry”. Można na to zadania patrzeć jak na rentę płatną z dołu (czyli po zaksięgowaniu rocznych odsetek), mając jednak w głowie kwestię tego, jaka kwota podlegała oprocentowaniu w pierwszym roku (150.000 czy 145.800).
Wzór na sumę wartości dziesięcioletniej renty płatnej z dołu dla wartości z tego zadania wygląda tak:
Pozostaje tylko zdecydować się na wartość K, obliczyć obie wartości, odjąć od siebie, przemnożyć przez 3,5% i wręczyć arkusz odpowiedzi komisji egzaminacyjnej.

Spis wątpliwości.


W zadaniu są dwie niejasności.


O pierwszej pisałem trzy tygodnie temu. Dotyczy wartości lokowanej kwoty i wynika z niejasnego moim zdaniem określenia „z dochodów […] płatne z góry”. Jeśli płatność następuje „z dochodu”, to konieczne jest naliczenie odsetek, czyli pierwsza płatność następuje po roku (i trudno ją nazwać płatnością z góry). Jeśli płatność następuje z góry, to w przypadku pierwszej płatności trudno mówić o wypłacie „z dochodu”, bo jest realizowana z zapisanego kapitału.


W zależności od wyboru rozumowania oprocentowaniu będzie podlegać albo kwota 150.000 złotych albo 145.800 i to oczywiście ma wpływ na ostateczną odpowiedź.
Druga wątpliwość związana jest z długością życia służącego, a dotyczy konkretnie tego, czy służący zdąży przed śmiercią odebrać 1.200 złotych po dziesiątym roku lokaty czy nie. Gdyby treść zadania mówiła, że będzie żył dziewięć i pół roku, wątpliwości by nie było. Jeśli rozumieć dosłownie, że żył dziesięć lat, to zmarł dokładnie w dniu zapadalności lokaty po dziesiątym roku. W dzisiejszych realiach oznaczałoby to, że na koniec dnia (dziesiątej rocznicy lokaty) bank naliczyłby odsetki i dokonałby transferu, przy czym najprawdopodobniej służący już by z nich nie skorzystał…
Mi osobiście bardzo podobają się takie niejasności, bo pozwalają pokazać sposób rozumowania. A przecież właśnie to jest najważniejsze. Mając takie wątpliwości opisałbym je, jeszcze przed rozpoczęciem rozwiązywania zadania w sensie matematycznym. I jestem przekonany, że znalazłoby to uznanie wśród członków komisji egzaminacyjnej z roku 1924, a także tej z roku 1992 przed którą sam zdawałem maturę.
Jak by to było dzisiaj? Czy trzeba byłoby się odwoływać? Nie wiem…

Jeszcze raz Excel.


W zależności od przyjętego rozumowania to zadanie może doprowadzić do różnych rozwiązań liczbowych. Ot taka ciekawostka. Ogromną pomocą jest w takich przypadkach Excel. Budujemy arkusz i w zależności od tego, jaką kwotę bazową wpiszemy i kiedy przerwiemy naliczanie odsetek otrzymamy rozwiązania naszego zadania bez żmudnych kalkulacji.

Policzyć sobie można ze wzorów podanych powyżej, a poprawne rozwiązania (w sumie cztery warianty w zależności od interpretacji treści zadania) są zaprezentowane poniżej. Powodzenia!


środa, 25 lipca 2018

089. Jak zyskowna firma może zbankrutować?


Na pozór to niedorzeczność. Firma przynosi zyski. Jej wartość rośnie, więc właściciele są coraz bogatsi. Jej dyrektorzy finansowi szczycą się rentownością. Wszystko jest więc w porządku. A tu niespodzianka i firma bankrutuje. Czy to w ogóle możliwe?

Tak! W amerykańskich podręcznikach finansów można nawet przeczytać, że większość bankrutów przynosiła zyski. Dla laika to może być zaskakujące, ale o prawdziwej kondycji firmy nie decyduje jedynie jej rentowność. Jak pisałem tydzień temu płynność jest ważniejsza od zysku.

Bankructwo z powodu straty.


To jest realny scenariusz i często się zdarza. Niektórych może nawet dziwić, że ktoś prowadzi działalność gospodarcza, która sama na siebie nie zarabia. To jest bezpośredni efekt tego, że decyzje gospodarcze odnoszą się do przyszłości, która z natury rzeczy jest niepewna. Czasem nieszczęśliwego zbiegu okoliczności, niedostrzegania kosztów stałych albo zwyczajnych pomyłek.

Wyobraź sobie, że prowadzisz zwyczajny sklep spożywczy. Kupujesz tonę wiśni po 3 złote za kilogram i zakładasz, że będziesz je sprzedawał po 5 zł. Już nawet policzyłeś przyszłe zyski: 1000 kg * (5zł – 3 zł) = 2.000. Tymczasem jest klęska urodzaju. Cena wiśni spada do 1 zł za kilogram. W najlepszym przypadku poniesiesz stratę 1.000 zł.

Od pojedynczego tysiąca jeszcze nikt nie zbankrutował. Ale jeśli zaskoczenie dotyczy wzrostu cen asfaltu potrzebnego dla zbudowania 250 kilometrów autostrady, to groźba bankructwa jest realna. Nawet dla dużej firmy.

Bankructwo przy rentowności.


Zawsze jest związane z płynnością. Co z tego, że podpisałem bardzo rentowny kontrakt, jeśli nie mam zapewnionej płynności? Czyli środków pieniężnych potrzebnych na dokonanie wszelkich płatności zanim nie wpłyną pieniądze z owego, bardzo rentownego dla mnie kontraktu. W takim przypadku firma może nie dotrwać do dnia wypłaty. Gorzej: może nawet kontraktu nie zrealizować w całości, narażając się dodatkowo na kary umowne.

Przykład z poprzedniego artykułu: kontrakt na budowę mostu. Czas budowy 1 rok. Wartość kontraktu: 13 mln złotych. Zapłata po zakończeniu prac. Spodziewane koszty: 11 mln, w tym 8 mln materiały i 3 mln wynagrodzenie pracowników. Spodziewany zysk: 2 mln.

Płynność to kwestia przetrwania firmy do dnia zapłaty. W międzyczasie firma będzie musiała na pewno zapłacić pracownikom 3 mln złotych (mniej więcej po 250 tys. co miesiąc) i nie będzie mogła negocjować zmiany płatności terminów pensji (prawo nie pozwala nie zapłacić wynagrodzeń). Firma będzie musiała znaleźć środki na ten cel z innego źródła niż kontrakt, bo ten będzie rozliczony dopiero za rok.

Co się stanie, jeśli firma zacznie się spóźniać? W dzisiejszych realiach pracownicy odejdą do konkurencji. Firma pozostanie bez ludzi, na rozgrzebanym placu budowy i z karami za opóźnienia przewidzianymi w umowie kontraktowej.

Terminy płatności.


Jeszcze większym wyzwaniem są dostawcy. Załóżmy, że kluczowym materiałem do budowy mostu są elementy stalowe o wartości 2 mln złotych. Jeśli nie przekonamy dostawcy, aby poczekał na zapłatę przez rok, to będziemy musieli mu zapłacić znowu z innych środków niż te, który wpłyną od inwestora za rok.

Co będzie, jeśli się spóźnimy? W ostateczności dostawca będzie miał prawo wystąpić z wnioskiem do sądu o naszą upadłość. Ale wcześniej pojawią się problemy reputacyjne: jeśli wieść o słabej płynności naszej firmy rozejdzie się po rynku, nikt nie będzie chciał nam sprzedać na termin, banki wstrzymają kredytowanie a firmy ubezpieczające należności zredukują przyznane nam limity.

I znowu: firma może pozostać z zyskownym kontraktem na placu budowy, na którym nie będzie materiałów, za to będą coraz większe kłopoty z realizacją kontraktu na czas.

Kalendarz i kalkulator.


To dwa narzędzia dyrektora finansowego. Kalkulator, żeby policzyć rentowność. A kalendarz, żeby zapewnić płynność. Bo płynność to gra pomiędzy datą, w której pieniądze otrzymamy, a terminami, w których to nasza firma musi zapłacić.

Zadaniem dyrektora finansowego jest pogodzić jedno i drugie. Wynegocjować umowę rentowną i jednocześnie bezpieczną z płynnościowego punktu widzenia.

Ryzyko czai się w przyszłości.


Prawdziwym wyzwaniem i tak jest niepewność przyszłości. I w równym stopniu dotyczy to rentowności (jeśli wzrosną płace albo koszty materiałów, to spadnie spodziewana rentowność), jak i płynności (brak zapłaty albo jej opóźnienie pogarsza naszą płynność).

Zwłaszcza ten drugi aspekt jest krytyczny. Każda zwłoka w zapłacie jest zagrożeniem dla istnienia beneficjenta płatności. I boli szczególnie, gdy jest nieuzasadniona…

Oczywiście należy pamiętać, że zapłata to zwieńczenie całego cyklu obrotowego firmy, w którym zadaniem firmy jest dokonać dobrych zakupów, umiejętnie przetworzyć je na wyroby gotowe (albo usługi) i znaleźć nabywców. Na każdym etapie występują ryzyka, które mogą sprawić, że cykl się nie domknie i zapłata nie nastąpi. Naprawdę nie jest łatwo prowadzić firmę…

Kiedy zysk staje się stratą…


Dla pełnego obrazu należy zauważyć, że w przypadku, gdy pojawiają się poważne opóźnienia w płatności od kontrahentów, albo kłopoty ze sprzedażą zapasów, zasady księgowe nakazują utworzenie rezerw, czyli mówiąc potocznie spisania ich na straty. Po utworzeniu takiej rezerwy kontrakt zyskowny na papierze może się deficytowy, a kłopoty z płynnością uwidoczniane są w rachunku zysków i strat.

Właściciele firm są jednak tak przywiązani do zysku, że unikają jak mogą tworzenia rezerw, licząc na to, że zapłata w końcu nastąpi. To utrudnia analizę płynności, ale nie czyni jej niemożliwą. Jak analizować płynność, napiszę za dwa tygodnie. Już dziś zapraszam.

środa, 18 lipca 2018

088. Dlaczego zysk nie jest najważniejszy?


Zysk nie ma dobrej prasy. „Działać dla zysku”, „maksymalizować zyski” dla większości ludzi to określenia pejoratywne. Oznaczające chciwość, że nic się nie liczy, tylko kasa zarobiona często z krzywdą innych.

Z drugiej strony na uczelniach ekonomicznych wykłada się, że podstawowym celem przedsiębiorstwa jest pomnażanie majątku jego właścicieli, co jest realizowane właśnie przez generowanie zysków. A więc przedsiębiorstwo komercyjne nie może uciec od zysku.

Skąd więc taki tytuł tego artykułu? Nie chodzi o moralizowanie. Lecz o to, aby pamiętać, że zysk jest tylko jedną z kategorii ekonomicznych. Ważną, ale nie najważniejszą.

Co to jest zysk?


To różnica pomiędzy przychodami a kosztami. To bardzo prosta definicja i wydaje się, że nie ma w niej pułapek. Kupiłem albo wyprodukowałem za 100. Sprzedałem za 150. Osiągnąłem zysk 50.

To bardzo proste na papierze, zwłaszcza, jeśli odnosi się do przeszłości.

W rzeczywistości pojawia się kilka wątków dodatkowych.

Po pierwsze: ile czasu potrzeba było, aby osiągnąć ów zysk? Oczywiście im szybciej tym lepiej. Na 100.000 złotych zysku można pracować cały rok. Albo osiągnąć go w jednej transakcji trwającej kilkadziesiąt sekund. To przenosi się na różnicę w poziomie zysku wypracowanym w jednostce czasu. A ponieważ zyski raportowane są miesięcznie, kwartalnie i rocznie, zobaczymy je w sprawozdaniach finansowych firm i będziemy je mogli pod tym względem porównać.

Po drugie: ile trzeba było się napracować, aby wygenerować zysk? W rozumieniu potocznym to oczywiste: lepiej jest zarabiać te same pieniądze pracując lekko, krótko i w przyjemnych warunkach. W gospodarce nie mierzy się wprost „lekkości” funkcjonowania, ale osiągnięty zysk odnosi się do przychodów ze sprzedaży, czyli wartości wszystkich wystawionych faktur. Tak powstaje wskaźnik rentowności. Można osiągnąć 100.000 zysku sprzedając towary lub produkty warte milion, wówczas działamy na
rentowności 10%. Może jednak być tak, że zarobienie 100.000 wymaga przepuszczenia towarów i produktów o wartości 10 milionów, co oznacza rentowność 1%.

I po trzecie: jest jeszcze sfera etyczna. 100.000 złotych można zarobić uczciwie albo oszukując prawo. W poszanowaniu dla pracowników i kontrahentów, albo wręcz przeciwnie. Dostarczając prawdziwej wartości odbiorcom albo wykorzystując ich słabości.

Ale zysk to nie wszystko.

Jest jeszcze płynność.


Czyli zdolność płatnicza. Inaczej: zdolność firmy do dokonywania terminowej zapłaty zobowiązań niezbędnych dla realizacji kontraktu. W tym zapłaty za towary i materiały, wypłaty wynagrodzeń, płatności za media, podatki itp.

Wyobraźmy sobie dwa kontrakty na budowę drogi. Oba o wartości 12 milionów złotych. Oba do wykonania w ciągu dwunastu miesięcy. I „gwarantujące” zysk w wysokości 1 miliona złotych. Różnią się tylko tym, że w jednym zapłata następować będzie co miesiąc (po 1 mln złotych), oczywiście pod warunkiem, że prace postępują zgodnie z harmonogramem. A w drugim zapłata nastąpi dopiero po zakończeniu robót.

Te dwa kontrakty pozwolą nam osiągnąć ten sam zysk i tę samą rentowność, ale wymagać będą różnego zaangażowania finansowego ze strony naszej firmy. Oczywiście lepiej będzie wybrać ten, w którym płatności będziemy otrzymywać co miesiąc. Pozwoli nam to zapłacić dostawcom, pracownikom i urzędom, bez szukania pieniędzy gdzie indziej.

Prawdziwy dylemat przedsiębiorców pojawia się wówczas, gdy kontrakt bardziej obciążający płynność firmy jest bardziej rentowny. Wyobraź sobie: Za zbudowanie drogi otrzymasz 12 mln w dwunastu miesięcznych płatnościach albo 13 mln, jeśli poczekasz na zapłatę po wykonaniu całości robót. Kuszące: zysk 2 mln zamiast 1 mln, rentowność: 15% zamiast 8%. Tylko, czy będziesz miał czym płacić w międzyczasie? Bo wybierając ten bardziej zyskowny kontrakt będziesz musiał gdzieś znaleźć 11 mln złotych na jego realizację. Na zakup materiałów, opłacenie pracowników. Czy na pewno będziesz miał dostęp do takich pieniędzy?

Wirus braku płynności.


Oczywiście lukę płynności można zapełnić zaciągając kredyt bankowy. Tylko, że to kosztuje (choć akurat teraz mamy niskie stopy procentowe) i wcale nie jest takie pewne. Zaciągnięcie kredytu jest związane z oceną ryzyka kredytowego i przedsiębiorca może się dowiedzieć, że z jakiegoś powodu kredytu bankowego nie uzyska.

Oczywiście można szukać pieniędzy poza sektorem bankowym. Poprzez pożyczki od innych podmiotów, emisję obligacji, czy nawet przez zaproszenie do firmy inwestorów (kolejnych wspólników), tyle, że to są na ogół kosztowne rozwiązania.

Jest też droga trzecia i niestety najpopularniejsza: można bowiem przynajmniej w części przerzucić lukę płynności na dostawców. Jak? Negocjując z nimi równie długie terminy płatności. Jeżeli za budowę drogi dostaniesz większe pieniądze dopiero za rok, to może dopiero wtedy i Ty zapłacisz dostawcom asfaltu, materiałów budowlanych i innych elementów niezbędnych dla realizacji Twojego kontraktu. Łatwo się jednak domyśleć, że dostawca, który się na to zgodzi, będzie oczekiwał większego wynagrodzenia. Będziesz musiał w większym stopniu podzielić się z nim swoim zyskiem. On przejmie częściowo Twój problem z płynnością, ale Twój kontrakt nie będzie już tak rentowny, jak Ci się to wydawało na początku.

Wirus braku płynności zeżre Ci fragment zysku. I będzie się rozprzestrzeniał w gospodarce. Bo Twoi dostawcy będą mieli ten sam problem i będą go tak samo rozwiązywać.

Zysk i płynność.


Te dwa parametry występują równolegle. I oba mają wpływ na kondycję przedsiębiorstwa. Zysk jest jak sztabki złota złożone w skarbcu. Płynność jak woda i powietrze. Jeśli ich zabraknie, nic Ci po majątku, który zgromadziłeś.

Dlatego zysk wcale nie jest najważniejszy.

Zysk jest OK., jeśli zapewniona jest płynność. A wielu zapomina o płynności, zakładając, że ona występuje zawsze. Nieprawda. Firmy na ogół bankrutują z powodu braku płynności. I to ona jest ważniejsza!