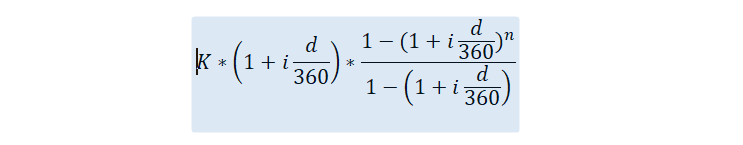Prostym językiem o ekonomii ...

środa, 6 grudnia 2017

056. RRSO, czyli tajemniczy bat na banki. Część1: Jak działa?


Jakie jest najczęściej występujące zdanie z polskich reklamach telewizyjnych i radiowych? Na pewno je słyszeliście. Brzmi: „Przed użyciem zapoznaj się z treścią ulotki dołączonej do opakowania bądź skonsultuj się z lekarzem lub farmaceutą, gdyż każdy lek niewłaściwie stosowany zagraża Twojemu życiu lub zdrowiu”. Obowiązujące rozporządzenie Ministra Zdrowia mówi, że tekst ten musi być odczytany wyraźnie, w języku polskim, a na ekranie musi widnieć nie krócej niż 8 sekund.
Odpowiednikiem tego wymogu w przypadku reklamowania kredytów konsumenckich jest nakaz prezentacji informacji o rocznej rzeczywistej stopie procentowej, czyli tajemniczym RRSO. Posłowie okazali się mniej precyzyjni niż Minister Zdrowia: informacja o RSSO ma być podana „w sposób co najmniej tak widoczny, czytelny i słyszalny, jak pozostałe informacje przekazywane w reklamie”. To jest mało konkretne, więc niektórzy więc mogą mieć problem z jej wyłapaniem spośród lawiny informacji zachwalających kredyt. Tym bardziej, że obowiązek dotyczy podania także założeń odpowiadających „reprezentatywnemu przykładowi”, a to już się robi mnóstwo słów, które kradną cenny czas reklamowy. No, ale nie o tym mowa.

Czym jest RRSO? Po co się ją oblicza?

Ustawa mówi, że RRSO to całkowity koszt kredytu ponoszony przez konsumenta, wyrażony jako wartość procentowa całkowitej kwoty kredytu w stosunku rocznym. A przedstawia się ją to po, aby... (i tu cytuję zapis Ustawy) „pomóc […] w porównaniu oferowanych kredytów”. Wszystko jasne? Dla mnie nie bardzo. Zagmatwa się jeszcze bardziej, gdy zobaczymy jak się to liczy…

Jak policzyć RRSO?

Od razu uprzedzam, że na my tego na szczęście nie musimy liczyć. Ten obowiązek spoczywa na kredytodawcach i pośrednikach finansowych, którzy są sprawdzani z poprawności obliczeń. I bardzo dobrze, bo aby poznać RRSO „wystarczy tylko” rozwiązać takie równanie:
gdzie i oznacza RRSO, a pozostałe symbole oznaczają:

Powinienem był chyba uprzedzić, że przyjmowanie pokarmów i napojów w trakcie zapoznawania się ze wzorem na RSSO grozi zakrztuszeniem. Bo wzór wygląda strasznie. Jego postać wynika z dyrektyw europejskich (dokładnie Dyrektywy Komisji 2011/90/UE z listopada 2011), ale to od nas zależy, czy już teraz się poddamy, czy jednak weźmiemy tego brukselskiego byka za rogi i pokażemy urzędnikom europejskim, że jesteśmy przynajmniej w stanie zrozumieć ogólny sens obliczeń. Bo jesteśmy! A liczyć nie będziemy – od tego są kalkulatory.


O co chodzi we wzorze na RRSO?


W matematyce finansowej zawsze jeśli w mianowniku (na dole ułamka) pojawia się „1 + cośtam” do jakiejś potęgi to oznacza, że mamy do czynienia z dyskontowaniem, czyli przeliczaniem wartości przyszłej na wartość bieżącą. O najprostszym zastosowaniu tego mechanizmu pisałem tutaj.

Na lewo od znaku równości mamy zapis przeliczający wartość wypłat z kredytu (transz) na dzień pierwszego wykorzystania kredytu (pierwszej transzy). W przypadku pierwszej transzy oczywiście nie ma czego przeliczać. Ale wzór zadziała. W mianowniku mamy „1 + cośtam” do potęgi zero, czyli jest to warte 1, czyli pierwsza transza wchodzi do sumy w swojej wartości nominalnej. Jeżeli więc kredyt jest wypłacony w całości jednorazowo, to po lewej stronie znaku równości mamy jego kwotę bez żadnych przeliczanek.  Jeśli jednak kredyt ma kilka transz, to każdą kolejną przeliczamy na wartość, jaka obowiązywałaby w dniu pierwszego uruchomienia.
Na prawo od znaku równości mamy z kolei wszystkie wpłaty do banku z tytułu naszego kredytu. Płatności prowizji, odsetek i rat kapitałowych. W kredycie hipotecznym to może być nawet ponad 300 składników wpłacanych do banku w różnym czasie. Prawa strona równania przelicza (dyskontuje) wartość każdego z nich na wartość obowiązującą w dniu pierwszego uruchomienia.


Przeliczanie wartości przyszłej na wartość bieżącą odbywa się w oparciu o czas oraz obowiązującą stopę procentową. W przypadku tego równania niewiadomą jest właśnie stopa procentowa, a dokładnie hipotetyczna stopa procentowa obowiązująca od pierwszego uruchomienia kredytu do ostatecznej jego spłaty, która zapewni, że zdyskontowane wypłaty z kredytów będą się równać zdyskontowanym wpłatom. I to jest właśnie RRSO, czyli ów „koszt kredytu w ujęciu rocznym”.


W praktyce do obliczeń potrzebny jest dobry program komputerowy. Ale powtarzam: nie musimy sami obliczać RRSO. Wystarczy, że nie będziemy się bali konstrukcji tego strasznego wzoru i będziemy wiedzieć co wynika z RRSO, które podają nam banki. Bo to jest jeszcze jeden wskaźnik opisujący kredyt, który chcemy zaciągnąć i warto korzystać z niej świadomie. Zwłaszcza, że ma swoje plusy i swoje minusy.

Na razie chciałem odczarować wzór. Udało mi się?
Za tydzień będzie o plusach i minusach.

środa, 29 listopada 2017

055. Pierwsze urodziny bloga.


Rok temu, a dokładnie 27 listopada 2016 roku, opublikowałem pierwszy post na moim blogu. O tym, że finanse są proste. Bo jako cel postawiłem sobie pisać o ekonomii prostym językiem i walczyć z przesądem, że ekonomii nie da się zrozumieć.

Czy mi to wychodzi? Czy się podoba? Czego brakuje? To pytania do Was. Będę wdzięczny za każdą odpowiedź w dowolnej formie…
A tymczasem urodziny to dobra okazja na..

Podziękowanie i podsumowanie.

Oczywiście największe podziękowania należą się pleno titulo CZYTELNIKOM, bo Wasza aktywność na blogu złożyła się na następujące osiągnięcia:
Ponad 15 tys. wyświetleń.
Prawie 3 tys. unikalnych użytkowników.
Ponad 54 godziny spędzonych przez Was łącznie na blogu
362 polubienia na FB.

Przegląd hitów.

Spośród 54 opublikowanych wpisów najbardziej popularne okazały się:

Post "052. Dlaczego drożeje masło?" (link: 052), który do dziś miał 1.896 wyświetleń, co pozwala mi myśleć, że czytelników najbardziej interesuje to, co się dzieje akurat teraz i co faktycznie ich dotyczy. Tego typu zagadnień będę poszukiwał i będę je opisywał na blogu.

Cykl o ekonomii na przedwojennych maturach, a dokładnie trzy posty (033, 034, 035) opublikowane na początku tegorocznych wakacji. Letnia aura nie przeszkodziła w osiągnięciu łącznej liczby ponad 2 tys. wyświetleń, choć ogłoszony przeze mnie konkurs na rozwiązania przedwojennych zadań maturalnych nie spotkał się z dużym zainteresowaniem czytelników. Do ekonomii na przedwojennych maturach jeszcze wrócę, bo wydaje mi się, że warto...

Ponad 1,5 tys. wyświetleń miał mikrocykl poświęcony tematyce ujemnych cen (posty 045 i 046). Myślę, że zaskakująca okazała się teza, że ujemne ceny w ogóle istnieją, a post 046, którego tytuł zawiera frazę, że każdy z nas stosuje ujemne ceny, jest jak datąd drugim najbardziej popularnych postem na moim blogu, z liczbą wyświetleń dochodzącą do tysiąca.

I wreszcie, co mnie bardzo cieszy, inspirowany fragmentem Nowego Testamentu post "047. Ekonomia w Ewangelii: talenty i denary" (link: 047), który został odczytany 718 razy. Przygotowujące ten wpis musiałem trochę popracować nad swoją wiedzą historyczną i w sumie mam materiał na kolejne wpisy przedstawiające ekonomię w starożytności, z którego zapewne skorzystam.

Podziękowania specjalne.

dla mojej żony, za to, że zadała mi pytanie, które na dłużej zakłóciło mój spokój, bo brzmiało „A dlaczego TY nie założysz bloga?”, i od niego wszystko się zaczęło.

dla Agnieszki Janiak, która naukowo zajmuje się „komunikacją nowomedialną” i choć jest osobą bardzo zajętą a okoliczności nie sprzyjały, znalazła dla mnie czas i w pewien śnieżny, styczniowy poranek udzieliła mi mnóstwa cennych wskazówek. W wyniku tamtej rozmowy zmianie uległ i tytuł bloga i jego wygląd. Od wtedy Agnieszkę uważam za matkę chrzestną mojego bloga.
dla Tomka Kopyry, który jest profesjonalnym blogerem (https://blog.kopyra.com), lecz mimo to absolutnie poważnie podszedł do rozmowy z kandydatem na blogera-amatora, jakim wówczas byłem (wciąż jestem!) i z wyrozumiałością odpowiedział na wszystkie moje pytania, w tym te mocno naiwne.

Przy okazji przepraszam Agnieszkę i Tomka, że nie ze wszystkich rad skorzystałem. Mam je zapisane, pamiętam, ale potrzebuję jeszcze do nich dorosnąć….

Plany.

Dalej zamierzam publikować co środę. Mam nadzieję, że tematów i zapału mi nie zabraknie.

Już za tydzień wrzucę materiał o bardzo znanym Polaku, który w ogóle nie jest kojarzony z ekonomią, a który moim zdaniem bardzo skutecznie propagował ją wśród dzieci i młodzieży, używając - a jakże - prostego języka, bo oczywiście dopasowanego do swoich odbiorców.

Następnie będzie cykl poświęcony tajemniczemu skrótowi RRSO.

A potem? Nie ma co ukrywać - mam listę zagadnień, którymi chcę się zająć. Ale jestem otwarty na Wasze propozycje. Jeśli coś zaproponujesz to kto wie, może akurat Twoje życzenie zostanie spełnione...

Jeszcze raz dziękuję za odwiedzanie bloga Ekonomia Nasza Powszednia.

środa, 22 listopada 2017

054. Jajo droższe od kury? Ale jaja...


W Europie jaja są droższe od kur!!! Na początku listopada hurtowa cena tuszek kurczaków wynosiła182,43 euro za 100 kg. A 100 kg jaj kosztował 185,91 euro (źródło: Krajowa Izba Producentów Drobiu i Pasz).  Mamy więc po raz pierwszy sytuację, w której JAJO JEST DROŻSZE OD KURY. Jak wiemy przynajmniej raz jajo było mądrzejsze od kury i źle skończyło. Ale żeby było droższe?

Wniosek jest oczywiście żartem. 100 kilogramów jaj jest droższe od 100 kilogramów kurczaka. A to nie oznacza jeszcze, że jajko jest droższe. Jajo waży około 60 gram. Przeciętny polski kurczak oddawany do uboju waży 2,4 kg, więc tyle, co 40 jaj. I nawet jeśli zredukujemy go do tuszki to i tak będzie kosztować dużo więcej niż jedno jajo.

Ale prawdą jest, że w przeciągu ostatniego pół roku cena jaj poszybowała mocno w górę, a cena kurczaków pozostała mniej więcej na tym samym poziomie. Dlaczego tak się stało?

Rynek kurczaków i rynek jaj.

Kura najpierw dała się udomowić, a potem zindustrializować. W efekcie dzisiejsze drobiarstwo to prawdziwy przemysł, a w zasadzie co najmniej dwie jego różne gałęzie: produkcja jaj i produkcja kurcząt rzeźnych. I gałęzie te mają ze sobą niewiele wspólnego. W pewnym sensie nawet kura ich nie łączy, bo występuje jedynie przy produkcji jaj.

To może być szok dla tych, którzy pamiętają sielski obrazek gospodarza wracającego z kurnika i niosącego w koszyku jaja na śniadanie a pod pachą kurę na obiad. W drobiarstwie to się nie zdarza…

Kura jak wiemy znosi jaja. W Polsce znosi ich 9,1 miliarda rocznie, co stawia Polskę na siódmym miejscu pod względem produkcji jaj w Unii Europejskiej. Rola kury przemysłowej kończy się, gdy spada jej zdolność produkcyjna. Wówczas kurę się ubija, a jej mięso jest przerabiane choćby na karmę dla zwierząt. Nie jest sprzedawane jako piersi, udka czy skrzydełka, bo te są dostarczane przez kurczaki.

Od dziecka wiedziałem, że kurczak to mała kura. Albo mały kogut. W dzisiejszym drobiarstwie kurczak to stworzenie służące do produkcji mięsa. Więc jaj nie znosi. Tylko rośnie. Jak najszybciej. Aby jak najszybciej osiągnąć wagę niecałych 2,5 kg. i stać się tuszką po 185 euro za 100 kg. w hurcie.

Ceny kurczaków. Ceny jaj.

Skoro mamy dwie rozłączne gałęzie produkcji to i zachowanie się cen na tych rynkach jest niezależne. A na cenę jak wiadomo działa i popyt i podaż.

Popyt konsumencki na jaja i na mięso drobiowe jest względnie stały. Oczywiście zwiększa się w okresach większej konsumpcji (np. w czasie Świąt), ale to się powtarza co roku. Zakłócają go informacje o ptasiej grypie, szkodliwości cholesterolu, czy niechęć do przemysłowego drobiarstwa. Ale fakty są takie, że mięso drobiowe i jaja mają swych wiernych zwolenników, także z powodu atrakcyjnej ceny.

W przypadku jaj jest jeszcze popyt przemysłowy. Jaja są oczywiście przetwarzane przede wszystkim w przemyśle spożywczym. Ale nie stroni od nich choćby mocno rozwijające się branża kosmetyczna. Mamy więc konkurencję wpływającą na popyt na jaja, który sami tworzymy.

A podaż? Pewnie też byłaby względnie stała, gdyby nie afera z fipronilem, jaka wydarzyła się  w czerwcu tego roku w Belgii, Holandii i Francji. Wykryto wówczas, że jaja są skażone owadobójczym środkiem przeciwko wszom i pchłom, który zawiera fipronil, według Światowej Organizacji Zdrowia umiarkowanie toksyczny środek, którego spożywanie w dużych ilościach może prowadzić do uszkodzenia nerek, wątroby i gruczołów limfatycznych.

W wyniku afery w samej tylko Holandii zarządzono wybicie 1 miliona sztuk drobiu. Niby dużo. Mogliśmy w Polsce nawet czytać o „masowych ubojach”. Ale ten milion to ledwie 2% holenderskich niosek. Zmniejszenie produkcji o 2% nie powinno mieć dużego wpływu na cenę. Ceny wzrosły jednak znacząco, bo o ponad 30%. Dlaczego? Doszła jeszcze psychologia…

Mnożnik psychologiczny.

Wygląda to trochę tak, jakby początkowo chciano całą sprawę zamieść pod dywan. Dywan okazał się za mały, gdzieś się wybrzuszył i w świat poszedł dramatyczny przekaz o skażeniu jaj. Belgijskich, holenderskich i francuskich. Wzmocniony o zarzut ukrywania afery przez kraje, w których miała ona miejsce. I to jest ciekawe, bo doprowadziło do tego, że z rynku wypadły nie tylko fermy, których afera dotyczyła, ale także inne działające w tych krajach...

Rządy tych państw pewnie zadbają o rekompensaty dla swoich producentów, ale na rynku zaczęło brakować jajek...

Podaż w dół. Cena w górę.

Czyli klasyka ekonomii. Zwłaszcza, że dodatkowym zjawiskiem, jakie wystąpiło było wykrycie ptasiej grypy w fermach największego włoskiego producenta jaj. On też wypadł z rynku i tym samym dołożył się do braków na rynku.

W efekcie przy nieco rosnącym popycie pojawiło się znaczące obniżenie podaży. Na hurtowych rynkach unijnych ceny jajek wzrosły o 30% na przestrzeni czerech miesięcy (od lipca do października 2017), co zaskoczyło naprawdę wszystkich i producentów, i konsumentów i ludzi odpowiedzialnych za dystrybucję jaj też.

Jajo a sprawa polska.

A jakie ma to przełożenie na nas? Ano takie, że skoro po sąsiedzku występuje niedobór towaru i cena rośnie, to i u nas cena musi rosnąć. Dla polskiego producenta jaj, cena obowiązująca w Zachodniej Europie stała się tak atrakcyjna, że warto było nawet zerwać kontrakt krajowy i – a jakże – zapłacić przewidzianą karę umowną, ale sprzedać za granicę. To też ekonomia.

Ceny jaj w Polsce wzrosły nawet bardziej niż na Zachodzie. Dlaczego? Pół roku temu ceny w Polsce były niskie, a ewentualny eksport przez wiele krajów ograniczony był restrykcjami związanymi z ptasią grypą. W efekcie polscy producenci działali na granicy opłacalności. Jaj było dużo i niełatwo było je wysłać za granicę.

Ostatnie miesiące zmieniły jednak sytuację diametralnie. "Pomogła" sprawa fipronilu, ale Polska została też uznana za kraj wolny od ptasiej grypy. Restrykcje wobec polskich producentów zniosły Japonia, Białoruś, Arabia Saudyjska i Korea Południowa. Drzwi przed polskim jajkiem otworzyły się szerzej niż dotąd i producenci korzystają z tej okazji. A efektem ubocznym są wyższe ceny jajek w Polsce.

Globalizacja i nie tylko.

To jest oczywiście kolejny przykład, jak sytuacja na rynku globalnym przekłada się na życie codzienne. Ale tym razem nie chodzi tylko o czystą podaż i czysty popyt. Urzędnicy, którzy zbyt opieszale reagowali na sytuację w swoich krajach, wzmocnili w ten sposób reakcję rynku. Okazuje się, że to też element globalizacji. Choć ich decyzje w ogóle nas nie dotyczyły.

Globalizacja nie jest ani dobra ani zła. Ona po prostu jest. I odczuwamy jej efekty. Naprawdę trzeba się nauczyć z nią żyć.

środa, 15 listopada 2017

053. Co ma wspólnego oszczędzanie i Test Marshmallow?


Czy rozmawiałeś kiedykolwiek z pięcioletnim dzieckiem o oszczędzaniu? O takim oszczędzaniu na poważnie. Nie o skarbonce na drobniaki, tylko o regularnych wpłatach na oprocentowane rachunki po to, aby kiedyś w przyszłości mieć dużo więcej?
Jeśli chcesz spróbować, to pewnie zastanawiasz się jak wyjaśnić przedszkolakowi oprocentowanie, procent składany i wartość przyszłą. Nie mam wątpliwości, że nie da się. Nie da się wyjaśnić skomplikowanych wzorów matematyki finansowej komuś, kto być może zna tylko niektóre cyfry.

Można inaczej. Inspiracją dla mnie jest jeden z najbardziej znanych eksperymentów psychologicznych znanych jako test marchmallow (test pianki, albo test cukierkowy).

Test Marshmallow.

Eksperyment po raz pierwszy został przeprowadzony w latach 60 przez amerykańskiego profesora Waltera Mischela. Do udziału w teście zaprosił ponad 650 przedszkolaków, którym wręczał piankę cukrową (wówczas jedną z najbardziej popularnych wśród dzieci słodkości) i przedstawił następującą propozycję: możesz zjeść od razu jedną piankę, albo poczekać i po kilkunastu minutach czekania otrzymać w nagrodę dwie pianki.

Jak twierdzą moje córki eksperyment był nieludzki i nie chciałyby w nim brać udziału. Prawdę mówiąc rozumiem to. Z punktu widzenia uczestnika testu jedna pianka była w zasięgu ręki, a ta obiecana druga była dostępna nie wiadomo kiedy, bo w umyśle dziecka „za kilkanaście minut” to pełna abstrakcja. Nie dziwi więc, że pewna część dzieciaków od razu zjadła dostępną piankę, część walczyła z pokusami przeróżnymi sposobami i z różnym skutkiem z pokusą (filmik poniżej) i tylko 30% wytrzymało kwadrans, aby otrzymać w nagrodę drugą piankę.

Eksperyment stał się naprawdę słynny dwadzieścia lat później, gdy (nawiasem mówiąc przypadkowo) postanowiono zbadać dalsze losy uczestników pierwotnego testu. Okazało się, że dzieci, które potrafiły poczekać na drugą piankę, miały lepsze wyniki w nauce (pod uwagę brano egzamin stanowiący odpowiednik naszej matury), łatwiej nawiązywały przyjaźnie, lepiej radziły sobie ze stresem, nie miały problemów z koncentracją, a nawet wykazywały się lepszym zdrowiem.

Odroczona gratyfikacja.

Profesor Mischel stał się więc autorem tezy, że samokontrola i umiejętność odroczenia gratyfikacji przekłada się na sukces osobisty. Co ciekawe, profesor wcale nie gloryfikuje samokontroli jako takiej. Według niego jest ona środkiem a nie celem. Sam eksperyment powtarzano wielokrotnie w różnych ośrodkach badawczych i za każdym razem dochodzono do tych samych wniosków.

"Samokontrola to nie sposób na życie, tylko pewien zestaw umiejętności, które są kluczowe by to życie sobie dobrze ułożyć" Prof. Walter Mischel.
Oszczędzanie to też odroczona gratyfikacja. Więc analogicznie: ci, którzy potrafią oszczędzać, a więc zrezygnować z natychmiastowej konsumpcji i odroczyć ją „na później”, oprócz tego, że prawdopodobnie będą mieli większe możliwości (efekt choćby procentu  składanego), statystycznie odniosą większy sukces w wielu dziedzinach życia. A więc? Warto pracować nad skłonnością do oszczędzania. Naszą i naszych dzieci. Tylko w jaki sposób?

Co zwiększa cierpliwość?


Na to pytanie między innymi odpowiada eksperyment pianki w wersji przeprowadzonej przez Celeste Kidd. Wersja ta polegała na tym, że osoba prowadząca eksperyment wobec połowy dzieciaków zachowywała się wiarygodnie (dotrzymywała złożonej obietnicy) a wobec drugiej połowy wręcz przeciwnie (obietnica pozostawała niespełniona). Okazało się, że wiarygodność osoby składającej dziecku ofertę ma kluczowe znaczenie wyniku testu. Tylko 7% dzieciaków w przypadku nierzetelnego prowadzącego i aż 64% w przypadku, gdy prowadzący był wiarygodny, potrafiła wytrwać 15 minut i odebrać w nagrodę drugą piankę.

Co z tego wynika?


Wiarygodność otoczenia jest bardzo ważna. W przypadku dzieci chodzi w szczególności o naszą wiarygodność. Stara prawda ludowa mówi, że dostajemy to, na co liczymy. Jeśli będziemy stali na stanowisku, że warto odkładać część pieniędzy, warto odraczać konsumpcję, warto czekać to spotka nas nagroda. I tak będą też postępować nasze dzieci.

Jeśli będziemy wydawać na bieżąco wszystko co mamy i powtarzać sobie, że odkładanie pieniędzy nie ma sensu, bo ich wartość spada, bank może upaść a my możemy być oszukani to zapewne tak będzie, jeśli zdecydujemy się jednak na oszczędzanie. I nasze dzieci tak samo. Warto o tym pamiętać.

środa, 8 listopada 2017

052. Dlaczego drożeje masło?

Pewnie już każdy odczuł, że drożeje masło. A jeśli nie odczuł osobiście, to się naczytał w prasie i w internecie, nasłuchał w radio i naoglądał w TV, że masło jest coraz droższe. Taka prawda. Wiem o tym z autopsji. Kiedyś cena masła, które kupuję, zaczynała się od cyfry 6, teraz zaczyna się od dziewiątki. Zmiana rozegrała się na przestrzeni jednego roku, w sytuacji niewielkiej inflacji, nie było doniesień o masowym wymieraniu krów w Polsce. Bardzo praktyczne jest więc pytanie: z czego wynika ten wzrost?

Globalizacja, czyli odpowiedzi szukaj daleko stąd.

Bo u nas wszystko jest po staremu. Krowy dają mleko. Mleczarnie działają pełną parą. Sklepy funkcjonują bez zarzutu. Inflacja (póki co) jest niewielka (a do grudnia 2016 była nawet ujemna). Niezmiennie wzrasta natomiast polski eksport żywności: 17% rok do roku, czy nawet 80% na przestrzeni ostatnich siedmiu lat. To oczywiście sukces naszych producentów, którym – jak widać – nie przeszkodziły rosyjskie sankcje, czy pojawiające się od czasu do czasu zarzuty wobec jakości polskiej żywności. Ale prawdą jest, że wzrost eksportu wynika ze wzrostu cen na świecie, a nie tylko ze zwiększenia ilości eksportowanych produktów.

Prawo jednej ceny.

W sytuacji otwartego handlu międzynarodowego, ceny obowiązujące w jednym kraju, co do zasady muszą być powiązane z cenami światowymi. Jeżeli więc ceny na świecie rosną, to muszą rosnąć i u nas. Można powiedzieć, że w warunkach globalizacji rosnący popyt na odległym geograficznie rynku działa na nasze ceny tak samo, jak rosnący popyt krajowy. Działa tym mocniej im większy jest to rynek. Jeżeli więc szukamy „winnych”, to trzeba się przyjrzeć największym światowym rynkom.

Koniec margaryny w USA.

W roku 2015 amerykańska Agencja Żywności i Leków (FDA, Food and Drug Administration) nakazała zaprzestać produkcji utwardzonych olejów roślinnych w ciągu trzech lat. Okres ten upływa w pierwszej połowie roku 2018 i faktycznie kończy erę margaryny w Stanach Zjednoczonych.

Agencji wcale nie chodziło o tylko margarynę. Utwardzone oleje roślinne są powszechnie stosowane w przemyśle spożywczym do wydłużania trwałości wielu produktów. Według badań ich spożycie zwiększa ryzyko zachorowania na cukrzycę typu 2, choroby układu sercowo-naczyniowego oraz ataków serca. Realizacja tego zakazu wymusi (już wymusza) przeniesienie się konsumentów margaryny na masło, które jest jej naturalnym substytutem. Kluczem jest wielkość amerykańskiego rynku (ponad 320 mln potencjalnych konsumentów). Podobny zakaz wprowadzony w 2003 roku w Danii (5,7 miliona mieszkańców) przeszedł bez echa.

Spożycie nabiału w Chinach.

Chiny ze swoim 1,37 miliarda mieszkańców są potencjalnie największym rynkiem dla każdego produktu. Historycznie nabiał nie należał do istotnych elementów chińskiej diety. Ale wraz z rozwojem kraju i bogaceniem się społeczeństwa, kolejne elementy zachodniego sposobu żywienia stają się w Chinach coraz bardziej popularne. W przypadku produktów mlecznych kołem zamachowym są jogurty, których spożycie podwoiło się na przestrzeni ostatnich czterech lat (źródło: forummleczarskie.pl).

Co ciekawe liczebność chińskich stad krów mlecznych maleje. W roku 2016 wynosiło ono „tylko” 7,5 mln sztuk (dla porównania w Polsce mamy 2,1 mln krów). Nie ma powodu do zwiększania pogłowia krów w Chinach, bo Chińczycy uważają importowane mleko za lepsze i zdrowsze od chińskiego. Z roku na rok rośnie więc chiński import produktów mlecznych (serwatki w proszku o 60%; serów o 33%, masła o 43%, śmietanki o 55%). Choć brzmi to dziwacznie, Chińczycy importują nawet płynne mleko i to drogą lotniczą (sic!).

Najistotniejszymi źródłami dostaw są kraje Unii Europejskiej (65% chińskiego importu), Nowa Zelandia (21%) i USA (12%). To w sumie 98%. Amerykanie mają teraz swój własny problem z popytem, pozostaje Europa i Nowa Zelandia…

Wymiana stad w Nowej Zelandii.

Sytuacja w USA i w Chinach wpływa na zwiększenie popytu. Dodatkowym elementem wywierającym presję na wzrost cen, jest spadek produkcji mleka w Nowej Zelandii.

Wydawałoby się, że to mało istotny kraj, nieco mniejszy od Polski i liczący ledwie 4,7 miliona mieszkańców. Jest jednak ósmym producentem mleka na świecie (ok. 5 mln krów mlecznych), a jego główne kierunki eksportu to Australia, USA i kraje dalekowschodniej Azji, w tym Chiny.
Właśnie teraz w Nowej Zelandii trwa dość powszechna wymiana stad krów na nowe, dające więcej mleka. Mamy więc spadek podaży, ze strony producenta, który w dużym stopniu obsługiwał największe rynki zbytu na świecie: amerykański i chiński.

Ach ta globalizacja!

Nie lubię narzekać. W przypadku sytuacji na rynku masła wpływ globalizacji na nas jest niejednoznaczny. Wprawdzie płacimy więcej na masło, ale z sytuacji na rynkach światowych korzystają polscy producenci mleka i polskie mleczarnie. Gdy tendencja się odwróci (a zobaczycie, że tak będzie, bo świat w końcu dopasuje się do zwiększonego spożycia mleka), będzie nam może lżej w sklepach, ale za to nasze mleczarnie staną w obliczu wyzwań związanych z utrzymaniem zatrudnienia i wykorzystaniem zdolności produkcyjnych.

Do wpływu odległych rynków na ceny w Polsce, trzeba się przyzwyczaić. I przyjąć, że czasem zadziała ona na naszą korzyść, a czasem wręcz przeciwnie. Pewne jest, że będziemy odczuwać ten wpływ coraz częściej. I nie da się tego uniknąć.


Inspiracją do napisania tego posta był artykuł Aleksandry Ptak "Ceny łączą nas ze światem" opublikowany w Rzeczpospolitej z 2 listopada 2017 roku.

wtorek, 31 października 2017

051. Jak oszczędzają Polacy?

PAŹDZNIERNIK MIESIĄCEM OSZCZĘDZANIA. Tak mówiono, jak chodziłem do podstawówki. I niektórzy wciąż o tym pamiętają. Jak choćby Fundacja Kronenberga działająca przy banku Citi Handlowy, która właśnie opublikowała tegoroczny raport „Postawy Polaków wobec finansów”, z którego możemy się dowiedzieć, jak oszczędzają nasi rodacy. Badanie zostało przeprowadzone na reprezentatywnej próbie 1.028 Polaków w wielu 15-75 lat, jest prowadzone od roku 2008, zawsze we wrześniu i październiku. Porównajmy się zatem do „statystycznego Polaka”. Jak wypadasz w tym porównaniu? Zapraszam do komentowania.

47% Polaków oszczędza.

Procent Polaków oszczędzających od kilku lat oscyluje wokół 50%. Raz jest to nieco więcej, raz nieco mniej. Prawdziwe jest hasło, że połowa z nas oszczędza, czytaj: nie wydaje wszystkiego, czym dysponuje. W roku 2008 oszczędzało tylko 34% Polaków. Mamy więc widoczny wzrost, który zapewne wynika z rosnących dochodów (średnie wynagrodzenie w tym okresie rosło o 4,1% rocznie).

16% Polaków oszczędza systematycznie.

Według Fundacji Kronenberga systematyczne oszczędzanie to „odkładanie co miesiąc pewnej sumy pieniądza”. 16% to naprawdę niewiele, ale 10 lat temu do systematycznego oszczędzania przyznawało się raptem 7% Polaków. Rok temu 13%.

W jakiej formie oszczędzamy?

W roku 2017 49% naszych oszczędności to gotówka i depozyty. I to się nie zmienia od lat. W roku 2008 w ten sposób trzymaliśmy 47% odłożonych pieniędzy. Ale tradycja takiego postępowania jest jeszcze dłuższa. Zobaczcie filmik z roku 1980:

Jakie kwoty regularnie są odkładane?

W grupie oszczędzających regularnie dominują niewielkie kwoty, przeznaczane co miesiąc na oszczędności. Dla jednej trzeciej z nich to maksymalnie 100 złotych, 38% odkłada od 100 do 250 złotych i tylko 8% przyznaje się, że to więcej niż 500 miesięcznie.

Możliwości oszczędzania mamy coraz większe.

To wynika już z badań GUS. W roku 2015 miesięczne wydatki stanowiły przeciętnie 77% dochodów. Statystyczny Polak ma więc do dyspozycji 23% tego, co zarabia i może je przeznaczyć na oszczędności. W roku 2008 było to ledwie 13%. Zarabiamy więc więcej, ale komfortu wciąż nie mamy.

63% Polaków prowadzi budżet domowy.

Tak wynika z deklaracji wobec ankieterów Fundacji Kronenberga. W poprzednich latach ten wskaźnik w Polsce był jeszcze większy i sięgał 70%. Dla porównania w krajach OECD o budżecie domowym mówi „tylko” 52% obywateli. Możliwe, że wynika to z większego poziomu bezpieczeństwa finansowego. Choć ja nie lubię tezy, że bogaci nie muszą liczyć.

Coraz sprytniej kontrolujemy wydatki.

W roku 2017 wszystkie swoje wydatki kontrolowało 28% Polaków. Ten wskaźnik wynosił 38% w roku 2008. Nie jest jednak prawdą, że Polacy porzucili obserwację swoich wydatków. W tym samym bowiem czasie procent osób, które kontrolują tylko największe wydatki wzrósł z 11 do 20. Tym samym nasza kontrola wydatków jest mniej pracochłonna, a tak samo skuteczna. To wynika z praw statystyki, którą – jak wiecie – bardzo lubię.

Oszczędności przeciętnego Polaka.

Na koniec przedstawię wartość najbardziej kontrowersyjną. Otóż według tego badania na jednego mieszkańca Polski przypada 101 tys. złotych oszczędności. Dziesięć lat temu ta wartość była równa 49 tys. złotych.

To zapewne prawda. W tym sensie, że jest to wynik podzielenia sumy wszystkich sald na rachunkach bankowych osób indywidualnych przez liczbę Polaków. Statystyka nazywa to mianem średniej arytmetycznej. W międzyczasie liczba Polaków trochę spadła, suma sald na rachunkach bankowych znacznie wzrosła, ale to nie znaczy, że każdy z nas ma 100 tys. na koncie. Co więcej: tych, którzy mają owe 100 tys. jest stosunkowo niewielu. Na pewno znacznie więcej niż tych, którzy nie mają w ogóle oszczędności.

Dygresja statystyczna: średnia a mediana.

Średnia arytmetyczna jest idealna do interpretowania w przypadku zjawisk o rozkładzie normalnym. Takim jest większość parametrów opisujących ludzi, np. wzrost. Średni wzrost mężczyzny w Polsce wynosi 177 cm. Podświadomie zgadzamy się, że stosunkowo najwięcej mężczyzn ma mniej więcej tyle wzrostu (powiedzmy od 172 cm do 178 cm). I dalej, że mniej więcej tyle samo facetów jest bardzo niskich co bardzo wysokich. Używając liczb: tak samo trudno spotkać człowieka mierzącego mniej niż 147 cm (30 cm niżej od średniej), co olbrzyma o wzroście powyżej 207 cm (30 cm więcej niż średnia).

Oszczędności Polaków to zupełnie inna sprawa. Na pewno są ludzie, którzy mają oszczędności o wartości większej niż 1,1 miliona zł. (czyli milion złotych więcej od „średniej”). Nie ma natomiast możliwości, żeby znaleźć ludzi o oszczędnościach o milion mniejszych niż średnia, bo byłaby to liczba ujemna. Grono milionerów potrafi mocno zawyżyć średnią wartość oszczędności, przez co staje się ona wątpliwa w szczególności dla 47% Polaków, którzy oszczędności w ogóle nie mają. W przypadku takich zjawisk lepszą miarą jest mediana, o której pisałem w poście 032.

Podsumowując: statystyka nie pozwala podchodzić w ten sam sposób do zjawisk o tak różnym rozkładzie. A średnia arytmetyczna, choć obliczana tak samo, nie zawsze to samo oznacza. To zależy od rozkładu analizowanego zjawiska.


środa, 25 października 2017

050. Systematyczne oszczędzanie: W jakim czasie zgromadzę miliony?


Najlepsze efekty w oszczędzaniu osiąga się, gdy dokonuje się regularnych wpłat, a gromadzone środki lokowane są na określony procent. Mamy wówczas złożenie prostego sumowania (jak się to dzieje w przypadku wrzucania monet do skarbonki przez dziecko) i działania procentu składanego (czyli matematyki finansowej). Przy dłuższych okresach oszczędzania efekty są naprawdę spektakularne, ze względu na wpływ procentu składanego.


Od czego zależy skuteczność oszczędzania?

To, ile możemy oszczędzić, zależy od wielkości wpłacanych kwot, czasu gromadzenia oszczędności i oczywiście oprocentowania, które uzyskujemy. Z tych trzech elementów czas oszczędzania jest tym czynnikiem, na który mamy największy wpływ. Dlaczego? Bo to od nas samych zależy, kiedy zaczynamy i kończymy oszczędzanie. Koniec i kropka. Warto świadomie wydłużać ten okres, czyli zaczynać jak najwcześniej.

Ile wpłacać? Są ludzie, którzy mówią, że niezależnie od okoliczności 10% swoich przychodów można zawsze odkładać. A, że owe 10% oznacza, że kwotowo raz to będzie więcej a raz mniej to inna sprawa. Warto jednak odkładać regularnie nawet małe kwoty – może nie uczyni nas to Rockefelerami, ale zawsze coś będziemy mieli zgromadzone na konkretny cel albo ogólnie na czarną godzinę.

Uzyskiwany procent zależy od tego, jakie są aktualnie stopy procentowe i na to wpływu nie mamy żadnego. Do nas należy natomiast wybór sposobu ulokowania oszczędności i zawsze można znaleźć bardziej rentowną formę lokowania środków. Jednak należy zachować ostrożność. W lokowaniu pieniędzy w gospodarce rynkowej wyższy procent oznacza wyższe ryzyko. Na przykład utraty części oszczędności.

Ile mogę zgromadzić?


To da się policzyć. Najprostszym sposobem jest skorzystanie z dostępnych w sieci kalkulatorów. Polecam znajdujący się na stronie bankier.pl (lik: tutaj). Ten kalkulator daje możliwość uwzględnienia podatku Belki w obliczeniach oraz pokazuje wykres przyrostu oszczędności w porównaniu do prostej sumy dokonywanych wpłat. Obok print screen efektu obliczeń dla założenia, że środki otrzymywane z programu 500+ przez 18 lat wrzucamy na rachunek oprocentowany 2%, przy uwzględnieniu podatku.
Wadą gotowych kalkulatorów jest ich mała elastyczność. Na dają one możliwości zróżnicowania choćby wpłacanych kwot albo stóp procentowych. Tym, dla których elastyczność jest ważna, sugeruję zbudowania własnego arkusza w Excelu, który to policzy.

Excel, czyli zrób to sam.

Do własnych obliczeń idealnym narzędziem jest Excel. I nie ma co szukać gotowych arkuszy, sporządzenie własnego naprawdę nie jest trudne. Pokażę to na tym samym przykładzie, co wyżej.

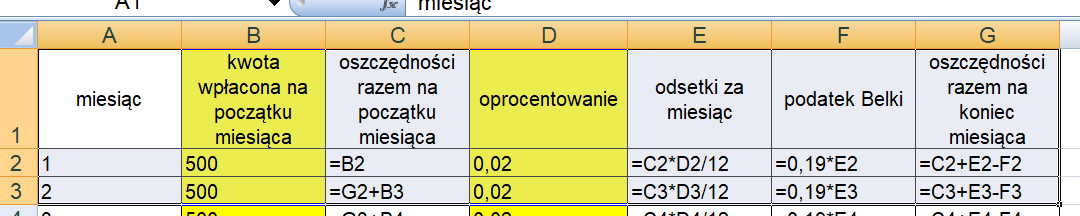
Kolejne wiersze to kolejne miesiące. W każdym wierszu muszą wystąpić wprowadzane ręcznie: wielkość wpłaty miesięcznej i wysokość oprocentowania. Najważniejsze są kolumny odpowiedzialne za obliczenia, czyli kolejno prezentujące stan oszczędności na początku miesiąca, odsetki naliczone za ten miesiąc, podatek pobrany za odsetki i stan oszczędności na koniec miesiąca. Ta ostatnie pozycja w zasadzie jest niepotrzebna, ale dodałem ją dla jasności przekazu. Stan oszczędności na koniec miesiąca to oczywiście stan oszczędności na początek następnego miesiąca.

Tego typu arkusze konstruowane są w ten sposób, że wprowadzamy formuły obliczeniowe dla pierwszych dwóch trzech wierszy, a potem przeciągamy w dół (bo formuły w kolejnych wierszach działają analogicznie). W naszym przypadku formuły wyglądają następująco:


Wartości w żółtych kolumnach wprowadzane są ręcznie. Dzięki temu możemy różnicować odkładane co miesiąc kwoty (łatwe) i wysokość oprocentowania (trudne, bo skąd wiadomo, jakie będzie oprocentowanie w lipcu 2025 roku). Resztę oblicza sam Excel, a to, co widać na ekranie mamy niżej:


Wynik taki sam, jak po zastosowaniu kalkulatora na bankier.pl, a satysfakcja większa. Ha!

A jak policzy to matematyk?


Matematyka poradzi sobie z tym wyzwaniem stosunkowo łatwo, jeśli będziemy mieli sytuację wpłacania tych samych kwot w stałych okresach czasu przy obowiązującym niezmiennym oprocentowaniu. Dodatkowo środki muszą być lokowane na okresy czasu równe odstępom pomiędzy poszczególnymi wpłatami. Oznacza to porzucenie elastyczności obliczeniowej, którą umożliwia nam zastosowanie Excela. Ale warto zapoznać się z logiką podejścia matematycznego.
Dla matematyka jest to zadanie na sumę elementów ciągu geometrycznego, czyli poziom drugiej-trzeciej klasy ogólniaka z moich czasów. Gdzie tu ciąg geometryczny? Otóż matematyk popatrzy osobno na każdą wpłaconą kwotę i zauważy, że każda kolejna wpłata będzie lokowana na jeden okres krócej niż poprzednia. Idąc od końca: ostatnia wpłata, dokonana będzie jeden okres przed zakończeniem oszczędzania, czyli odsetki będą naliczone tylko jeden raz. Przedostatnia wpłata będzie oprocentowana dwa razy, trzecia od końca trzy razy itd., aż do pierwszej, która będzie oprocentowana n razy.

Z punktu widzenia matematyki naliczenie oprocentowania to operacja przemnożenia wcześniej posiadanej kwoty przez (1+i*d/360), więc to, co zgromadzimy po n okresach będzie równe sumie n elementów ciągu geometrycznego, który licząc „od końca” będzie wyglądał tak:
gdzie K - kwota wpłacana, i - stopa procentowa, d - liczba dni lokaty, n - liczba okresów. 
A na to matematyka podstawia gotowy wzór, czyli:
Bardzo przyjemny, prawda?

Którą metodę wybrać?

Najprościej jest oczywiście wrzucić dane do gotowego kalkulatora i cieszyć się wynikiem.

Najmniej praktyczna jest ta najbardziej matematyczna i co tu mówić wygląd wzoru odstrasza. Wspomniałem o niej, żeby pokazać związek oszczędzania z prawdziwą matematyką.

Ja osobiście najbardziej lubię robić własne symulacje w Excelu. To wcale nie jest trudne, nie zajmuje wiele czasu, natomiast pozwala na dowolne manipulowanie parametrami, które wpływają na ostateczny wynik, co sprawia, że symulacja staje się maksymalnie wartościowa dla jej autora. Obiecuję, że kiedyś poświęcę odrębny post budowaniu własnych symulacji finansowych w Excelu. Zarówno kredytowych, jak i tym związanym z oszczędzaniem. Na razie niech wystarczy to, co o Excelu napisałem powyżej, a gdyby ktoś chciał zapytać o kwestie techniczne, to zapraszam do kontaktu.

Interpretacja wyniku.

Najtrudniejsza jest interpretacja wyniku, czyli uświadomienie sobie, że pieniądze zgromadzone przez lata oszczędzania nie będą miały dzisiejszej wartości nabywczej, do której jesteśmy przyzwyczajeni, lecz wartość nabywczą z przyszłości, której nie znamy.
Po osiemnastu latach odkładania po 500 złotych miesięcznie (obliczenia wyżej) będziemy mieć 125,5 tys. złotych. Z łatwością można sprawdzić, co można dziś kupić za tę kwotę. Nie da się natomiast odpowiedzieć, co będzie można za to kupić w listopadzie 2035 roku. Ot takie ekonomiczne panta rhei.

środa, 18 października 2017

049. Oszczędzanie. Jak policzyć, ile zaoszczędzę? Czy można zyć z odsetek?


Kto z nas nie miał świnki-skarbonki?  Kto nie sprawdzał od czasu do czasu, ile jest w niej pieniędzy? Kto choć raz nie zastanawiał się, ile można by zebrać, gdyby przez pewien czas – najlepiej wiele lat – systematycznie wrzucać do niej monety i banknoty? 
Kto ma takie wspomnienia, ten zajmował się matematyką finansową. W pełni spontanicznie i całkiem możliwe, że nie zdając sobie sprawy z tego, że coś takiego w ogóle istnieje. A jednak! Bo w oszczędzaniu, które jest bardzo intuicyjne, chodzi przecież o pieniądz i czas, a tym właśnie zajmuje się matematyka finansowa, której tak wielu z nas się boi.
Znowu będę więc te obawy rozwiewał. Tym chętniej, że o oszczędzaniu można mówić na różnych poziomach zaawansowania, więc te obawy pojawiają się stopniowo.

Poziom pierwszy: prosta suma.

Czyli wersja dla początkujących i prawdopodobnie nasze pierwsze finansowe odkrycie, jeszcze z czasów przedszkolnych. Jeśli do skarbonki będę wrzucał pieniądze, to będzie ich coraz więcej. Jeśli raz w miesiącu wrzucę 10 złotych to po roku będę miał 120 złotych, po dziesięciu latach 1.200 złotych itd. Można mnożyć kwotę, zwiększać częstotliwość wrzutek i wydłużać okres gromadzenia oszczędności. Wystarczy zwykły kalkulator, albo pomoc kogoś ze starszych i już można poczuć majątek, który zgromadzimy za kilkadziesiąt lat.

To matematyka, ale jeszcze nie finansowa. Matematyka finansowa zaczyna się wówczas, gdy zaczniemy uwzględniać możliwość oprocentowania naszych oszczędności.

Poziom drugi: oprocentowanie.

Odkrycie, że oszczędności mogą być oprocentowane, jest pierwszym ważnym przełomem w myśleniu o własnych finansach. Okazuje się bowiem, że nasze pieniądze będą też powiększane przez wpłaty dokonywane przez kogoś innego. „Ale fajnie!” powiedziała moja córka, gdy na wyciągu z konta zobaczyła odsetki naliczane co tydzień przez bank. Zmartwił ją tylko podatek, który następnie bank zabierał z jej konta. Ale to inna sprawa…

W sytuacji, gdy mamy do czynienia z oprocentowaniem w skali roku i gdy naliczanie odsetek następuje na koniec okresu lokaty (a tak jest w zdecydowanej większości przypadków), wartość naszych pieniędzy po naliczeniu odsetek możemy policzyć według wzoru:

FV          - wartość przyszła, po naliczeniu odsetek
PV         - wartość początkowa
i             - stopa procentowa
d            - liczba dni, za które naliczono odsetki.

Poziom trzeci: życie z odsetek.

Skoro już wiemy, że bank nalicza odsetki, to może nam przyjść do głowy, że przy odpowiednio dużej kwocie pieniędzy powierzonej bankowi, nie trzeba już będzie chodzić do pracy – można będzie po prostu żyć z odsetek. Jeżeli nasze wydatki będą mniejsze niż naliczane nam odsetki, to nasz kapitał nie będzie się pomniejszał, a więc osiągniemy finansowe perpetum mobile.

Myśl jest kusząca. Pozostaje tylko kwestia oczekiwań co do przychodów z naszego kapitału, która zależy od jego wysokości i obowiązujących stóp procentowych. Jeżeli oprocentowanie wynosi akurat 2% w skali roku, to, aby otrzymywać miesięcznie 5.000 zł, musielibyśmy mieć kapitał w wysokości 3 milionów. Odsetki liczymy bowiem ze wzoru
Chociaż z drugiej strony to musi być trudne: mieć 3 miliony na koncie a wydawać tylko 5 tysięcy miesięcznie...Widać taki sposób życia nie jest dla każdego :)

Poziom czwarty: procent składany.

Naliczone odsetki można wydać, ale można też dodać do oszczędności i ulokować je na następny okres. W ten sposób w kolejnych okresach oprocentowane będą także odsetki, które wcześniej otrzymaliśmy. Pozornie wydaje się, że to bez znaczenia, ale tu zaczyna się prawdziwa magia matematyki finansowej. Liczne kapitalizacje działają jak finansowe koło zamachowe i wartość zgromadzonych oszczędności zaczyna rosnąć w coraz większym tempie.

Jeżeli kapitalizacja następuje raz w roku, to po n latach zgromadzimy:

Dlaczego „do potęgi n”? W sensie matematycznym naliczenie odsetek to przemnożenie kwoty bazowej przez (1+i). Po pierwszym roku będziemy mieć na koncie PV*(1+i) i cała ta kwota zostanie oprocentowana w kolejnym okresie, po którym będziemy mieć PV*(1+i)*(1+i) , czyli PV*(1+i) do potęgi drugiej. W trzecim roku ponownie mnożymy przez (1+i) i otrzymujemy PV*(1+i) do potęgi trzeciej itd.
Gdybyśmy jednak chcieli lokować nasze pieniądze na okresy inne niż rok to wysokość naszego kapitału po n kapitalizacjach osiągnie poziom:

Wzór zadziała pod warunkiem, że każda lokata w okresie oszczędzania będzie miała to samo oprocentowanie i oraz będzie założona na ten sam okres d dni.

Gdyby więc ulokować 10.000 złotych na 2% w skali roku, to po 20 latach zgromadzimy 14.913,28 (jeśli kapitalizacja będzie następować co miesiąc) albo 14.859,47 (w przypadku kapitalizacji rocznej). Mamy niskie stopy procentowe, więc kwota wrażenia nie robi (zarobimy niecałe 5.000 w ciągu 20 lat), ale z drugiej strony nic nie robiąc powiększymy kapitał prawie o 50%.

Poziom piąty: systematyczne oszczędzanie.

Czyli połączenie systematycznego wpłacania i lokowania zgromadzonych środków na określony procent. To najbardziej zaawansowana forma oszczędzania, więc wymaga odrębnego potraktowania. Zapraszam za tydzień…

środa, 11 października 2017

048. Pieniądz i czas, czyli matematyka finansowa.


Sto złotych dostępne dzisiaj i sto złotych dostępne dopiero za miesiąc to nie to samo. Możliwe, że się nad tym nie zastanawiałeś, ale jeśli za wykonaną pracę masz otrzymać stówę to, gdy zapytają Cię, czy wypłacić ją od razu, czy za miesiąc, to z pewnością wybierzesz opcję pierwszą. Intuicyjnie postąpisz zgodnie z prawidłami ekonomii, a dokładnie matematyki finansowej, wedle której ta sama kwota dziś jest więcej warta niż w przyszłości.

Dlaczego wolimy pieniądze od razu?


Nawet ekonomiczny laik odpowie mniej więcej tak: „bo będę mógł od razu z nich korzystać, bo nie mam pewności czy na pewno je dostanę za miesiąc i wreszcie co ja z tego będę miał, że poczekam?”. I to jest kwintesencja ekonomii, choć wyrażona językiem potocznym.

„Będę mógł korzystać od razu” – otrzymując pieniądze dziś zyskujesz prawo do posługiwania się nimi wedle Twojego życzenia. Nieważne, czy są Ci one dziś niezwykle potrzebne, czy nie. Mając je, masz prawo wybrać sposób ich zagospodarowania. W szczególności masz prawo powstrzymać się od korzystania z nich, ale to Twoja sprawa. Odroczenie zapłaty oznacza rezygnację z tego prawa. A za to należy Ci się wynagrodzenie…

„Nie mam pewności, czy je dostanę” – zgadzając się na odroczenie zapłaty przyjmujesz na siebie ryzyko, że wydarzy się coś, co sprawi, że pieniędzy jednak nie dostaniesz. Dokładnie tak rozumują banki udzielając kredytu i … biorą za to wynagrodzenie, więc i Tobie się ono należy…

„Co ja z tego będę miał, że poczekam?” – oznacza intuicyjną gotowość na odroczenie zapłaty, ale w zamian za coś. Czyli w zamian za dodatkowe wynagrodzenie, o którym podświadomie wiesz, że Ci się będzie należeć, jeśli zgodzisz się na czekanie. A z czego ono wynika z punktu widzenia ekonomii napisałem wyżej.

Do tego dochodzi inflacja. Możliwe, że jej nie odczuwamy, ale ona przecież jest i sprawia, że ta sama kwota wraz z upływem czasu ma coraz mniejszą wartość nabywczą (coraz mniej można za nią kupić). Zatem późniejsze otrzymanie tej samej kwoty jest dla nas czystą stratą z praktycznego punktu widzenia.

Podsumowując: mogę poczekać na pieniądze, ale musiałbym dostać więcej niż przysługuje mi dziś. Ale jak wyliczyć owe „więcej”?

Wartość pieniądza w czasie.


Zmiana wartości pieniądza w czasie wynika z obowiązujących stóp procentowych i tego, że pieniądze zawsze można wpłacić do banku i uzyskać za to oprocentowanie. Logika jest taka: nawet, jeśli nie mam pomysłu na wykorzystanie moich pieniędzy to mogę zrobić z nich lokatę i uzyskać więcej niż mam teraz. Więc co najmniej tyle samo powinienem otrzymać za opóźnioną wypłatę moich pieniędzy.

Wartość przyszła.


Jeśli moje 100 złotych wpłacę na lokatę roczną oprocentowaną 2% w skali roku to otrzymam 102 złote. Takie mamy teraz stopy procentowe, niestety. Oznacza to, że 100 złotych dzisiaj jest równe tyle, co 102 złotych za rok.

„Profesjonalny” wzór na powyższe obliczenia wygląda tak:

Rozszyfrujmy symbole:

FV          - przyszła wartość (skrót od angielskiego future value)
PV         - bieżąca wartość (skrót od angielskiego present value)
i             - stopa procentowa

No, ale okres, w którym obliczamy zmianę wartości pieniądza, może być przecież inny niż rok. Wówczas odsetki, jakie bank nam naliczy, dotyczą wyłącznie tej części roku, w której trwała nasza lokata. Matematycznie część roku to d/360 , gdzie d to liczba dni w naszej „części roku”.

Jeśli to uwzględnimy to nasz wzór na wartość przyszłą dla okresów innych niż rok będzie wyglądał następująco:
Teraz możemy sobie wyliczyć, że nasze dzisiejsze sto złotych za miesiąc będzie warte o 17 groszy więcej (założyłem oprocentowanie równe 2%).

Ten wzór działa prawidłowo, jeśli oprocentowanie jest liczone w skali roku i naliczenie odsetek (kapitalizacja) następuje w ostatnim dniu lokaty. A to występuje w zdecydowanej większości wypadków lokat do jednego roku. O dłuższych terminach i procencie składanym napiszę za tydzień.

Wartość bieżąca.


Problem wartości pieniądza można tez sformułować odwrotnie. Ile warta jest dziś kwota normalnie dostępna za jakiś czas? Z matematycznego punktu widzenia trzeba przekształcić powyższy wzór tak, aby zobaczyć „PV =”. Otrzymujemy:
I można z niego obliczyć na przykład ile muszę wpłacić na lokatę 2%, aby za pół roku (180 dni) mieć 5.000 złotych (powinno wyjść 4.950,50), albo ile jest warte dziś moje wynagrodzenie 2.000 złotych, które mam otrzymać za miesiąc (odpowiedź to 1.996,67).

Czy to ma zastosowanie?


Obliczenia nie robią żadnego wrażenia, jeśli mowa o małych kwotach, niskich poziomach stóp procentowych i krótkich okresach. Dlatego w życiu prywatnym tego nie stosujemy. Choć warto zwrócić uwagę, że banki naliczają odsetki także od mikroskopijnych kwot i na całej populacji ich klientów to ma już znaczenie.

W praktyce wykorzystuje się te wzory przy negocjacjach handlowych, gdzie znaczenie ma CENA oraz CZAS, W KTÓRYM NASTĄPI ZAPŁATA. Przy dużych kontraktach to bardzo ważne, bo znacząco wpływa na osiąganą rentowność i warto wiedzieć, jakie znaczenie w pieniądzu ma wydłużenie lub skrócenie terminy zapłaty.
Zgodnie z obietnicą za tydzień napiszę o procencie składanym, czyli liczeniu wartości przyszłej w dłuższym okresie, w którym odsetki są kapitalizowane wielokrotnie...

środa, 4 października 2017

047. Ekonomia w Ewangelii: talenty i denary.

Współczesnym ludziom może wydawać się, że Ewangelia i ekonomia nie mogą mieć ze sobą nic wspólnego. Przecież Ewangelia to rzecz boska, a ekonomia co najwyżej cesarska. Jednak przypowieści, które można znaleźć na kartach Nowego Testamentu, są zwykle mocno osadzone w „realiach epoki”, a te obejmują przecież także zagadnienia ściśle ekonomiczne: prawo własności, wartość pieniądza, podatki…

W niedzielę, 17 września 2017, w kościołach katolickich można było usłyszeć przytoczony poniżej fragment Ewangelii św. Mateusza, zdecydowanie największego „ekonomisty” pośród ewangelistów. Zanim stał się apostołem był celnikiem (poborcą ceł i podatków na rzecz rzymskich okupantów) i pracował w Kafarnaum (jednym z większych ośrodków handlu ówczesnej Palestyny). Miał więc mnóstwo okazji, aby ekonomię poczuć na własnej skórze. Niewykluczone, że właśnie dlatego w Ewangelii jego autorstwa znajdujemy najwięcej ekonomicznych odniesień. Choć ikonografia prezentuje go, jako osobę spisującą słowa dyktowane mu przez anioła...

Piotr zbliżył się do Jezusa i zapytał: Panie, ile razy mam przebaczyć, jeśli mój brat wykroczy przeciwko mnie? Czy aż siedem razy? Jezus mu odrzekł: Nie mówię ci, że aż siedem razy, lecz aż siedemdziesiąt siedem razy. Dlatego podobne jest królestwo niebieskie do króla, który chciał rozliczyć się ze swymi sługami. Gdy zaczął się rozliczać, przyprowadzono mu jednego, który mu był winien dziesięć tysięcy talentów. Ponieważ nie miał z czego ich oddać, pan kazał sprzedać go razem z żoną, dziećmi i całym jego mieniem, aby tak dług odzyskać. Wtedy sługa upadł przed nim i prosił go: Panie, miej cierpliwość nade mną, a wszystko ci oddam. Pan ulitował się nad tym sługą, uwolnił go i dług mu darował. Lecz gdy sługa ów wyszedł, spotkał jednego ze współsług, który mu był winien sto denarów. Chwycił go i zaczął dusić, mówiąc: Oddaj, coś winien! Jego współsługa upadł przed nim i prosił go: Miej cierpliwość nade mną, a oddam tobie. On jednak nie chciał, lecz poszedł i wtrącił go do więzienia, dopóki nie odda długu. Współsłudzy jego widząc, co się działo, bardzo się zasmucili. Poszli i opowiedzieli swemu panu wszystko, co zaszło. Wtedy pan jego wezwał go przed siebie i rzekł mu: Sługo niegodziwy! Darowałem ci cały ten dług, ponieważ mnie prosiłeś. Czyż więc i ty nie powinieneś był ulitować się nad swoim współsługą, jak ja ulitowałem się nad tobą? I uniesiony gniewem pan jego kazał wydać go katom, dopóki mu całego długu nie odda. Podobnie uczyni wam Ojciec mój niebieski, jeżeli każdy z was nie przebaczy z serca swemu bratu. (Mt 18,21-35)

„Ekonomiczna” część przypowieści wydaje się bardzo prosta. Oto król zwalnia swojego sługę z obowiązku spłaty dużego długu (10.000 talentów), a ten w następnej scenie pozostaje nieugięty w sprawie odzyskania małego długu (100 denarów) od swojego współsługi. Nie wiemy na pewno, czy było to umorzenie długu czy odroczenie terminu spłaty. Nie mniej jednak relacja wartości tych długów musiała być na tyle ogromna, że postępowanie sługi wywołało ogólne wzburzenie, o całym wydarzeniu doniesiono królowi, a ten błyskawicznie zmienił swoją pierwotną decyzję, a nawet ją zaostrzył („kazał wydać go katom”, cokolwiek to znaczy). Relacja ogromna, czyli jaka?

Jak się ma 10.000 talentów do 100 denarów ?

1 talent to 26,12 kg srebra i jednocześnie 6.000 drachm. Drachma to moneta grecka, a denar jest rzymski. Grecki i rzymski systemy monetarne w ogóle do siebie nie przystawały, ówczesnych „kursów walutowych” nikt nie ewidencjonował a dodatkowym problemem jest, że poszczególne monety bite w różnych latach mogły mieć różną zawartość srebra, która faktycznie decydowała o ich wartości. Mimo to pobawmy się w ustalenie wzajemnego kursu tych walut.

„Rzymski system monetarny był uporządkowany odgórnie od połowy II wieku p.n.e. Miał dwie podstawowe jednostki: złoty aureus (7,79g) i sredrny denar (3,89g). Źródło: www.podkop.com.
„Greckie monety były oparte na systemie szóstkowym, to znaczy dzieliły się przez 6, a nie jak w znanym nam systemie dziesiętnym przez 10”. Źródło: www.podkop.com.

Skoro 6.000 drachm = 26,12 kg srebra to 1 drachma = 4,35 g srebra. Jeśli obie waluty mamy wyrażone w srebrze to przez proporcję dochodzimy do relacji 1 drachma = 1,118 denara.

Więc 1 talent był wart 6.709 denarów. Teraz możemy przeliczyć oba długi na tę samą walutę i wychodzi nam: większy 67 milionów denarów; mniejszy 100 denarów. No to faktycznie negatywny bohater przypowieści musiał być mega szczególarzem: podarowano mu 60 milionów a ścigał kolegę za ledwie stówę. Ale ile to było warte?

Ekonomiczne pantha rei.

Teraz dopiero się zacznie. Żeby przeliczyć pieniądze starożytne na współczesne musielibyśmy znaleźć coś, czego wartość była niezmienna przez dwa tysiące lat. A trwałych nośników wartości nie ma! Nawet jeśli weźmiemy czasy nam współczesne to się okaże, że wartość dolara, dniówki robotnika, kilograma złota czy hektara ziemi ornej jest zmienna w czasie. Więcej: nawet w tym samym czasie w różnych miejscach może się różnić. To zależy od podaży i popytu, ale także od zasobności ludności, sytuacji politycznej, zmian klimatycznych, dostępnych technologii, odkryć geograficznych, alternatywnych możliwości i wielu innych czynników, których przez dwa tysiące lat mieliśmy bez liku.

Przyjmijmy, że względnie stabilnym nośnikiem wartości jest srebro. To bardzo umowne założenie – wiem. Niby wartość metali szlachetnych jest stosunkowo stała (nie korodują, od wieków to właśnie w nich gromadzono majątek), ale prawdą jest też, że co roku metali szlachetnych jest coraz więcej w obrocie (kopalnie pracują pełną parą), a ich faktyczna wartość i tak zależy od bieżących okoliczności (worek złota to marzenie wielu, ale na Titaniku jego posiadanie stawało się problemem, bo przeszkadzało zająć miejsce w szalupie).

Piszę to dlatego, że cokolwiek nie wyjdzie nam w obliczeniach, można będzie podważyć. Ale mimo to policzmy….

Talenty i denary w złotych polskich

Srebro w tych obliczeniach ma tę zaletę, że wiemy ile go było w talentach, ile w denarach i jaka jest jego bieżąca wartość w złotych.

Dzisiejsza cena srebra to ok. 1,74 zł za gram.
Talent miał 26,12 kg srebra, więc jego dzisiejsza wartości to 45.448,80 zł.
Denar miał 3,89 g srebra więc jego dzisiejsza wartość to 6,77 zł.

Teraz już wiemy, że król darował dług o wartości 454.880.000 zł, a sługa był brutalny wobec dłużnika, który miał mu zwrócić ledwie 677 zł. Te liczby tak się od siebie różnią, że szkoda słów...

Lubię matematykę, więc bardzo mi  się podoba takie ewangeliczne liczenie. Pewnie nie jest potrzebne, aby zrozumieć przesłanie analizowanej przypowieści: darowano Wam wiele, więc się nie wykłócajcie o grosze. W tym przypadku liczby jednak pozbawiają złudzeń i pozwalają rozumieć przypowieść tak, jak musiał rozumieć ją Piotr, Mateusz i inni. A Wy co o tym sądzicie?

Fajna strona podkop.com.

Ten post nie miałby powyższej postaci, gdyby nie lektura artykułów na stronie www.podkop.com i mailowa konsultacja z ich autorką – panią Beatą Mazurek. Wszystkim zainteresowanym związkami treści biblijnych z faktami historycznym bardzo polecam tę stronę. W szczególności artykuł o pieniądzach występujących w Biblii, który znajdziesz TUTAJ.

A Pani Beacie, jeszcze raz bardzo, bardzo dziękuję.