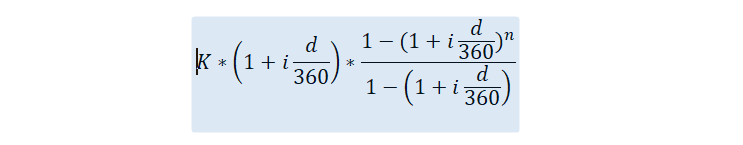Prostym językiem o ekonomii ...

Pokazywanie postów oznaczonych etykietą Excel. Pokaż wszystkie posty

środa, 11 lipca 2018

087. Matura 1924 w Poznaniu. Zadanie z ekonomii dobroczynności. Rozwiążesz?

Dokładnie rok temu po raz pierwszy zająłem się „ekonomicznymi” zadaniami z przedwojennych matur. Jako ciekawostkę przedstawiłem ekonomiczne tematy maturalne z języka polskiego. Tak, tak były takowe. Zainteresowanych odsyłam do posta 033. Ale o wiele częściej ekonomia (czy też matematyka finansowa) gościła pośród tematów na maturze z matematyki.


W międzyczasie właśnie temat przedwojennych matur stał się najbardziej popularny na moim blogu. Mam więc nadzieję, że kolejne zadanie, które dziś przedstawiam, znajdzie liczną grupę czytelników.

No to rozwiązujemy…

Treść zadania.


Obywatel, zapisując na szpital 150.000 zł, dodaje warunek, by z dochodów wypłacano służącemu dożywotnio po 1.200 zł rocznie z góry, a na cele szpitala po 3.000 zł. Reszta odsetek ma zwiększać kapitał, a dopiero po śmierci służącego cały dochód może zużywać szpital. Obliczyć ten dochód, jeśli służący żył 10 lat, a oprocentowanie liczono po 3 ½ %.

Źródło: „Sprawozdanie dyrekcji Państwowego Gimnazjum Św. Marji Magdaleny w Poznaniu za rok szkolny 1923/24 (zadanie dla oddziału typu starego; pisownia oryginalna).

Komentarz do zadania.


Im dłużej zajmuję się przedwojennymi zadaniami maturalnymi, tym większe mam wrażenie, że ich autorzy wykorzystywali je jako okazję do kształtowania postaw życiowych maturzystów. Tak też jest w tym zadaniu, które nieco żartobliwie określam mianem ekonomii dobroczynności.

Mamy bowiem darczyńcę przekazującego na szpital znaczną (nawet w dzisiejszych czasach) kwotę 150.000 zł. Kwota ta nie jest jednak w pełnej dyspozycji szpitala, co jest dość zaskakujące dla współczesnego czytelnika. Darowizna spoczywa bowiem na rachunku bankowym, a szpital ma prawo jedynie korzystać z dochodów z tego kapitału i to po uwzględnieniu uprawnień służącego, o którym darczyńca nie zapomniał (1.200 zł rocznie dożywotnio, czyli kolejny element filantropijny w tym zadaniu).

Bez dyskusji należy przyjąć, że oprocentowanie od darowanej kwoty liczone jest w skali roku (świadczą o tym pozostałe parametry zadania – wypłaty roczne z dochodów i brak wzmianki o innym niż roczny sposobie naliczania odsetek). Dopóki będzie żył służący, z naliczonych odsetek bank będzie wypłacał corocznie 4.200 złotych (1.200 zł dla służącego i 3.000 zł dla szpitala), a resztę odsetek skumuluje na rachunku. Gdy służący umrze (a nastąpi to po dziesięciu latach) całość odsetek naliczanych rocznie będzie przysługiwać szpitalowi.

W zadaniu chodzi o określenie kwoty odsetek, którą docelowo będzie otrzymywał szpital. Oczywiście będzie ona zależna od salda rachunku, jakie wystąpi za dziesięć lat.

Tu w zasadzie pojawia się jedyna wątpliwość w treści zadania. Jak bowiem rozumieć określenie „z dochodów [..] wypłacić z góry”? Moim zdaniem warunkiem dokonania wypłaty jest osiągnięcie dochodu, czyli pierwsza płatność na rzecz uprawnionych nastąpi po upływie roku, gdy bank naliczy odsetki. W pierwszym roku będzie to kwota 5.250 zł, z której bank wypłaci 1.200 służącemu, 3.000 szpitalowi a 1.050 doda do salda rachunku darowizny.

Nieco mylące jest tu określenie „z góry”. Gdyby pierwsza wypłata nastąpiła na początku pierwszego roku istnienia rachunku, to rzeczywiście byłoby to „z góry”, ale nie byłoby mowy o wypłacie „z dochodów”. Dlatego będę się trzymał mojego rozumienia sytuacji w tym zadaniu: najpierw dochód, potem wypłata dla szpitala i służącego.

Słowo o zmiennej wartości pieniądza.


Zadanie może trochę zaskakiwać, jeśli będziemy na nie patrzeć przez pryzmat współczesnej wartości pieniądza. Otóż może wydawać się, że jakkolwiek sama darowizna jest znaczna – 150.000 złotych, to jednak przysługujący służącemu i szpitalowi dochód roczny (odpowiednio 1.200 zł i 3.00 zł, czyli miesięcznie 100 zł i 250 zł.) wydaje się śmiesznie mały.

Błędem jest jednak spoglądanie na ówczesny pieniądz dzisiejszymi oczyma.

Kwota 150.000 nawet dziś jest kwotą znaczną. W roku 1924 była jednak prawdziwą fortuną. Pamiętajmy, że gospodarka Polski była wówczas zrujnowana zaborami, pierwszą wojną światową, wojną polsko-bolszewicką i hiperinflacją, która w zasadzie zniszczyła polski pieniądz. Naprawdę niełatwo było znaleźć kogoś, kto wiosną roku 1924, trzy miesiące po reformie walutowej Grabskiego dysponowałby taką kwotą w gotówce.
Obowiązująca wówczas stopa procentowa rzędu 3,5% zapewniała od kwoty 150.000 zł odsetki roczne w wysokości 5.250 zł, co odpowiada miesięcznej wartości 437,50 zł. I dziś kwota ta budzi uśmiech na twarzy.
Uśmiech zniknie, jeśli odniesiemy tę kwotę do ówczesnych zarobków korzystając z danych Małego Rocznika Statystycznego wydanego przez Główny Urząd Statystyczny w roku 1935. Wyczytamy tam, że dniówka robotnika rolnego wynosiła wówczas od 3,90 zł wiosną i jesienią do 5,60 zł. latem. To stawki dla mężczyzn. Dla kobiet wynosiły one odpowiednio 2,60 i 3,50. Oznacza to, że mężczyzna pracujący jako robotnik rolny mógł zarobić latem do 168 zł miesięcznie, pod warunkiem, że znalazł pracodawcę na trzydzieści dni w miesiącu. Ta sama skuteczność na rynku pracy wiosną i jesienią dawała mu ledwie 117 złotych miesięcznie. A rozważania są skrajnie teoretyczne, zważywszy na wysokie bezrobocie, wydolność organizmu i zwyczaje w Polsce, które ograniczały pracę do maksymalnie sześciu dni w tygodniu.
W maju 1932 roku przeciętne tygodniowe zarobki robotnika „w wielkim i średnim przemyśle przetwórczym” wynosiło 28,90 zł, czyli dochodziło do 130 złotych miesięcznie. Taka posada była spełnieniem marzeń zwykłych ludzi: zarobki były wypłacane co miesiąc i nie były uzależnione od pory roku.
Nieco lepiej sytuowani byli mundurowi i pracownicy administracji. W roku 1935 kapral Wojska Polskiego zarabiał miesięcznie 137 złotych (167 złotych, jeśli posiadał rodzinę), najliczniejsza dziesiąta grupa uposażenia w administracji państwowej (należało do niej wówczas 41.949 osób) miała wynagrodzenie miesięczne wynoszące 160 zł, a pensja na najniższym stanowisku w policji (posterunkowy w służbie zwykłej) to 190 złotych (150 zł pensji podstawowej i 40 złotych dodatku).
To dane za lata 1928 i 1935. Nasze zadanie osadzone jest w realiach roku 1924. Na stronie 179 Małego rocznika statystycznego 1935 możemy zobaczyć wykres przedstawiający zmianę siły nabywczej płac robotniczych względem poziomu z roku 1928. Okresem o najniższej realnej wartości płac były właśnie lata 1921-1923, gdy stanowiły one ledwie połowę wartości nabywczej z roku 1928.
Wracając do zadania: służący, któremu zapisano dożywotnio 1.200 rocznej pensji (100 złotych miesięcznie), miał zapewnione dochody zbliżone do pensji posterunkowego policji państwowej z roku 1935. A przecież mógł jeszcze podjąć jakąkolwiek dodatkową pracę, choć powiadano wówczas, że da się przeżyć za 60 zł. miesięcznie (źródło: „Jak się żyło przed wojną Wymarzone 200 zł” Tygodnik Zamojski 52 z 2012).
Z kolei kwoty zapisane szpitalowi pozwalały mu sfinansować pensję dwóch szeregowych pracowników w okresie życia służącego i czterech po jego śmierci. Przeliczając to na dzisiejsze warunki mielibyśmy płatności rzędu 6 tys. i 12 tys. Co miesiąc i bez ograniczenia czasowego. Naprawdę godna darowizna.

Rozwiązanie w Excelu.


Tego typu zadania są wręcz idealne do przeprowadzenia symulacji excelowej.

W kolejnych kolumnach mamy: saldo otwarcia, naliczone odsetki, wypłatę na rzecz szpitala i służącego (łącznie 4,2 tys. zł.) i część odsetek, która zostanie dodana do salda rachunku darowizny. Ostatnia wypłata dla służącego następuje na koniec dziesiątego roku. Więc całość odsetek naliczona w roku jedenastym przysługuje już szpitalowi.


Odpowiedzią jest więc kwota 5.681,13 zł.

Ale jak to obliczyć bez Excela?


Z tym zadaniem zostawiam PT Czytelników do końca miesiąca. Wśród osób, które nadeślą poprawne odpowiedzi (proszę korzystać z formularza kontaktowego) rozlosuję nagrodę książkową. 
Rozwiązanie zadania przedstawię 1 sierpnia.
Powodzenia.

środa, 25 kwietnia 2018

076. Ekonomia na Maturze 1929 w Państwowym Gimnazjum im. Juljusza Słowackiego w Przemyślu.

Dziś prezentuję rozwiązanie najmniej oczywistego pod względem ekonomicznym przedwojennego zadania maturalnego spośród umieszczonych w poście 063. Przypomnę, że na przedwojennych maturach z matematyki pojawiały się zadania o treściach zdecydowanie ekonomicznych. Zbiorek pięciu takich zadań opublikowałem w styczniu, ogłaszając przy tym konkurs z nagrodami za współudział w rozwiązaniu. Konkurs trwa. Nagrody czekają. Do rozwiązania pozostają zadania 2 i 4. Zapraszam.

Zastrzegam przy okazji, że tytuł dzisiejszego posta nie zawiera błędu. Taka była pisownia nazwy tej szkoły w 1929 roku. Kto nie wierzy, niech zajrzy do „Sprawozdania dyrekcji […] za rok szkolny 1928/29”.
Zadanie 5, którego treść przytaczam poniżej, wywołało ciekawą dyskusję mailową. Szczególnie istotną rolę w tej dyskusji odegrał Romek z Rybnika, który otrzymuje ode mnie książkę Jacka Walkiewicza „Pełna moc możliwości” oraz kilka gadżetów dodatkowych. Nagrodę wysłałem już pocztą.
No to rozwiązujemy!


Zadanie 5. (Matura 1929)

Gmina A ma obowiązek utrzymywania mostu na rzece w gminie B. Koszta utrzymania mostu wynoszą przeciętnie 1.000 zł co 5 lat. Gmina B okazuje chęć przejęcia tego ciężaru na siebie za jednorazowem wynagrodzeniem. Jaką kwotę ma złożyć gmina A, jeżeli liczy się procent składany 4 ½ a najbliższa naprawa mostu (a więc i przewidziany, połączony z tem wydatek 1.000 zł) ma nastąpić za 3 lata ?
Źródło: "Sprawozdanie dyrekcji Państwowego Gimnazjum im. Juljusza Słowackiego w Przemyślu za rok szkolny 1928/29".

Komentarz do zadania.

Punktem wyjścia jest, że Gmina A jest zobowiązana do utrzymywania (naprawiania) mostu znajdującego się na terenie Gminy B. Remonty te odbywają się co pięć lat i ich koszty wynoszą przeciętnie 1.000 zł. Uważam, że nieco mylące jest słowo „przeciętnie”. Ekonomista poradzi sobie z nim bez trudu. Dla matematycznego purysty użycie tego słowa jest bliskie bluźnierstwu. Jestem jednak przekonany, że autorom zadania chodziło o to, że za każdym razem koszty remontu wynoszą dokładnie 1.000 zł, choć nie wyrazili tego jednoznacznie.

Gminy postanawiają się dogadać w ten sposób, że Gmina A zapłaci jeden raz za to, że już na zawsze uwolni się od obowiązku remontowania mostu. Ile powinna zapłacić zakładając, że najbliższy remont ma się odbyć za trzy lata.
Współczesny ekonomista powiedziałby, że w zadaniu chodzi o wycenę kosztów przyszłych remontów w cenach bieżących. Pytanie tylko których kosztów. Tzn. koszty z jakiego przedziału czasowego winny wejść do wyceny. Na tym współcześnie polegają negocjacje w sprawie wycen np. przedsiębiorstw. Wiadomo, jakie zyski przynosiło przedsiębiorstwo w przeszłości. Strony transakcji ustalają jaki będzie poziom zysków tego przedsiębiorstwa w przyszłości. I część tych zysków (np. z okresu dziesięciu lat) dyskontują do wartości bieżącej, ustalając, że to jest wartość przedsiębiorstwa. W takich przypadkach negocjacjom podlega ustalenie poziomu przyszłych zysków, wysokości stopy procentowej i okresu czasu, z których zyski będą brane pod uwagę. I z doświadczenia wiem, że niełatwo się dogadać…

W naszym znamy kwotę (1.000) i stopę procentową (4,5% - bez dyskusji należy przyjąć, że chodzi o stopę roczną). Pozostaje kwestia okresu. Ponieważ to jednak zadanie maturalne z matematyki, jestem skłonny uznać, że autorom chodziło o nieograniczony zakres czasu, czyli o zdyskontowanie kosztów wszystkich przyszłych remontów mostu począwszy od najbliższego, który się odbędzie za trzy lata, aż do plus nieskończoności. Bo matematyka nie znajdzie powodów, aby szereg przyszłych kosztów przerwać w którymś momencie.
Oczywiście dla ekonomisty to absurd. Ekonomista będzie chciał ograniczyć szereg analizowanych kosztów, bo nie przekonasz go, że nawet najlepiej remontowany most przetrwa milion lat. Jeśli myślisz podobnie, to znaczy, że bliżej Ci do ekonomii niż do matematyki. A nawet milion lat to jeszcze nie nieskończoność…

Słowo o dyskontowaniu.

W sensie obliczeniowym ustalenie bieżącej wartości w sytuacji kapitalizacji rocznej (tak jest w naszym zadaniu) odbywa się na podstawie wzoru:

gdzie poszczególne symbole oznaczają:
PV – wartość bieżąca
FV – wartość przyszła
i – stopa procentowa
n – liczba lat

Używając tego wzoru dyskontujemy koszty każdego przyszłego remontu (wynoszącego zawsze 1.000 zł.) do wartości bieżącej. Dużym ułatwieniem jest excel, który w ułamku sekund prezentuje nam takie oto wyniki:

Pozostaje kwestia, o której pisałem wcześniej: które koszty wziąć pod uwagę.

Jak to zadanie rozwiąże matematyk?

Matematyk weźmie pod uwagę koszty z wszystkich przyszłych okresów aż do plus nieskończoności. Zdyskontuje je do wartości bieżącej i dopatrzy się, że ma do czynienia z szeregiem geometrycznym, którego pierwsze wyrazy to:

czyli mówiąc inaczej z szeregiem, którego pierwszym wyrazem jest

a ilorazem:


Matematyka ucieszy to, że wartość bezwzględna ilorazu jest mniejsza niż 1, bo to pozwoli mu zastosować wzór na sumę wyrazów ciągu geometrycznego:
i jest już w domu, bo ma wszelkie dane, aby zadanie rozwiązać.
Jeśli odważymy się podstawić liczby to wyjdzie nam 4.435,85 zł. (skorzystałem z excela i oczywiście jest to wartość zaokrąglona do drugiego miejsca po przecinku, czyli do grosza, czyli nie jest idealnie matematyczna).

A jak ekonomista?

Ekonomista odrzuci dyskontowanie nieskończonego szeregu kosztów. A jego dylemat będzie polegał na tym, w którym momencie go przeciąć. To byłby główny punkt negocjacji pomiędzy gminami, gdyby sytuacja z zadania wydarzyła się naprawdę.

Jak by się skończyły te negocjacje? Nie wiemy, póki nie ponegocjujemy 😊.
Jakąś podpowiedzią współczesnej ekonomii może być obowiązująca stawka amortyzacyjna dla obiektów mostowych. W Polsce wynosi ona 4,5%, co oznacza, że według zasad księgowości mosty zmniejszają swoją wartość bilansową do zera w okresie 22,2 lat. Gdyby to uznać za wskazówkę należałoby zdyskontować jedynie koszty pierwszych czterech remontów. Dało by to wartość 2.596,55 zł.

Myślę jednak, że byłoby to nie do przyjęcia dla negocjatorów Gminy B. Po pierwsze oczekiwali by oni co najmniej uwzględnienia kosztów remontu przypadającego za 23 lata (a więc tuż po zakończeniu okresu amortyzacji mostu). To zwiększa wartość zdyskontowaną do poziomu 2.959,90. Po drugie zapewne zwracaliby uwagę na fakt, że w pełni zamortyzowany most (czyli most o zerowej wartości bilansowej) wciąż może służyć ludziom i tym samym wciąż trzeba go naprawiać.
Zresztą, zgodnie z zasadami księgowości, nakłady na remonty podnoszą wartość bilansową środka trwałego. A zatem moment całkowitego zamortyzowania mostu nastąpiłby później. Kiedy? To zależy od jego dzisiejszej wartości bilansowej, której w zadaniu nie podano.

Bo to jednak zadanie z matematyki.

Matematyka a ekonomia.

Przy okazji jak na dłoni widać różnice między ekonomią a matematyką. Matematyk zadanie rozwiąże, ale w tym przypadku z rozwiązaniem można będzie polemizować. Ekonomista namnoży założeń, a zadanie i tak pozostanie nierozwiązane... 😊😊😊


Zostało jeszcze dwa zadania do rozwiązania. Zachęcam.
A na zdjęciach przedstawiam most Ponte della Maddalena, łączący brzegi rzeki Serchio, znajdujący się w miejscowości Borgo a Mozzano w prowincji Lucca, w północnozachodniej części Toskanii, określanej lokalnie jako Garfagnana. Kamienny most oddany do użytku w 1115 roku, wciąż działa, choć jest zamknięty dla ruchu kołowego…
Nie mam pojęcia, jaka jest jego wartość bilansowa, jakie są koszty jego remontów i jak często są przeprowadzona.
Z pewnością jest bezcennym zabytkiem sztuki inżynierskiej.
Warto go ujrzeć na własne oczy!


wtorek, 27 marca 2018

072. Matura 1924 w Państwowym Gimnazjum im. Św. Marji Magdaleny w Poznaniu. Rozwiązanie zadania „ekonomicznego”.

Tytuł nie zawiera błędu. Zachowałem oryginalną pisownię nazwy szkoły, zgodną z dokumentami, a w szczególności „Sprawozdaniem dyrekcji […] za rok szkolny 1923/24”.

Przypomnę, że w poście 063 umieściłem pięć przedwojennych zadań maturalnych z matematyki, których treść - jako żywo – odnosi się do problemów ekonomicznych. Ogłosiłem też konkurs – Z NAGRODAMI – na rozwiązanie tych zadań. Rozwiązanie zadania 1 umieściłem w poście 069. Dziś rozwiązujemy zadanie 3. Zadania 2, 4 i 5 wciąż czekają na rozwiązania. Nagrody też.

Zadanie 3. (Matura 1924).

Ojciec zostawia dla dwojga dzieci kapitał K=20.000 zł, który opiekun umieszcza w banku na p=8%. Na wychowanie dzieci pobiera się z końcem każdego roku po a=1.800 zł., pozostałym zaś majątkiem dzielą się dzieci po n=10 latach. Ile otrzyma każde z nich?
Źródło: "Sprawozdanie dyrekcji Państwowego Gimnazjum Św. Marji Magdaleny w Poznaniu za rok szkolny 1923/24". (zadanie dla oddziału zreformowanego).

Komentarz do zadania.


Mamy 20.000 złotych w banku, ulokowane na 8%. Autor zadania nie pisze tego wprost, ale należy założyć, że jest to oprocentowanie w skali roku. Na koniec każdego roku będziemy mieć naliczenie odsetek i wypłatę stałej kwoty 1.800 „na wychowanie dzieci”. To będzie trwało dziesięć lat, a więc po dziesiątym roku zostaną jakieś pieniądze (zostałyby nawet, gdyby konto było nieoprocentowane), które zostaną wówczas podzielone między dwoje dzieci. Po ile dostaną?

Sytuacja w sumie życiowa, choć będąca prawdopodobnie następstwem jakiegoś nieszczęścia. W stosunku do dzisiejszych realiów mamy bardzo niską kwotę wypłat rocznych „na wychowanie dzieci”. Raptem 1,8 tys. zł. Szokuje za to stopa procentowa. Można by to zadanie uwspółcześnić w ten sposób, że wypłata następuje co miesiąc (to bardziej odpowiadałoby współczesnym kosztom życia), ale wówczas kapitał złożony w banku musiałby być o wiele większy, żeby zadanie miało sens.

Pierwszy laureat konkursu.


Rozwiązanie nadesłał Paweł, któremu zaproponowałem wybór jednej z trzech książek jako nagrody za trud maturalny: Geshe Michael Roach "Diamentowe Ostrze"; Grzegorz Turniak, Roman Wendt "Profesjonalny networking"; Katarzyna Kreczmańska-Gigol, Renata Pajewska-Kwaśny "Faktoring. Przewodnik dla przedsiębiorcy". To tak, żebyście wiedzieli, że nagrody są na poważnie. Krótki opis tych książek na końcu posta.

Rozwiązanie Excelowe.


Paweł nadesłał rozwiązanie z wykorzystaniem Excela, które w całości zamieszczam poniżej. Nic dodać, nic ująć.


A jak to zadanie rozwiązałby matematyk?


Przedwojenny maturzysta z Excela skorzystać nie mógł. Musiał więc trudzić się korzystając z dorobku klasycznej (i w tym przypadku nieszczególnie trudnej) matematyki. Rozumowanie towarzyszące rozwiązaniu jest identyczne z rozwiązaniem innego zadania przedstawionego w poście 069. Dowodzi to, że autorzy przedwojennych zadań maturalnych kroczyli po tych samych ścieżkach myślowych.

Rozwiązujemy. Po pierwsze wyobrażamy sobie, że nie dokonujemy żądnych wypłat. Na rachunku do roku kumulowane są odsetki. Korzystamy z najprostszego wzoru na procent składany
wzór
I wychodzi nam, że po dziesięciu latach nasz kapitał urósłby do poziomu 43.178,50 zł.

Na marginesie: popatrzcie, jak działa oprocentowanie, jeśli wynosi 8% a nie jak dziś 2% lub mniej….

W realiach zadania wypłacamy jednak co roku po 1,8 tys. Te wypłaty pomniejszają nasz kapitał zarówno o swoją wartość nominalną, jak i o odsetki, które bank by naliczył, gdyby wypłata nie nastąpiła. Pierwsza wypłata kwoty 1,8 tys. ma dla naszych oszczędności także ten skutek, że nie otrzymamy odsetek od tej kwoty po drugim, trzecim i każdym kolejnym roku.

Na łączny ujemny efekt corocznych wypłat po 1,8 tys. złożą się więc:

·       Dla wypłaty po pierwszym roku: wartość nominalna 1,8 tys. i dziewięciokrotne naliczenie odsetek

·       Dla wypłaty po drugim roku: wartość nominalna 1,8 tys. i ośmiokrotne naliczenie odsetek

·       …

·       Dla wypłaty po dziesiątym roku: tylko wartość nominalna 1,8 tys., bo naliczania odsetek już nie będzie.

A to nic innego jak ciąg geometryczny o pierwszym wyrazie równym 1.800 i ilorazie 1,08. Łączny negatywny skutek wypłat to z matematycznego punktu widzenia suma pierwszych dziesięciu elementów tego ciągu:
co dla matematyka jest pestką, gdyż skorzysta ze wzoru:

I wyjdzie mu 26.075,81.
Podsumowując: gdyby trzymać kapitał w banku bez wypłat uzyskano by po dziesięciu latach kwotę 43.178,50 zł. Coroczne wypłaty po 1,8 tys. w sumie pomniejszą nasze oszczędności o 26.075,81 zł. (wliczony skutek odsetkowy). Czyli do podziału pomiędzy dzieci pozostanie 17.102,69, czyli po 8.551,335 na dziecko.

Trudno oprzeć się wrażeniu, że rozwiązanie takich problemów przy pomocy Excela jest dużo prostsze.

Konkurs trwa.

Zostało jeszcze trzy zadania. Zapraszam. Paweł wybierze jedną z trzech książek, ale inne czekają na kolejnych śmiałków.
  1. Geshe Michael Roach "Diamentowe Ostrze" - spojrzenie na biznes z buddyjskiego punktu widzenia. Autor jest buddyjskim mnichem, który zaczął pracować w hurtowni diamentów i opisuje ten biznes z punktu widzenia tej religii. Buddystą nie jestem, ale książka jest OK.
  2. Grzegorz Turniak, Roman Wendt "Profesjonalny networking" - książka o tym, jak budować i pielęgnować kontakty biznesowe. Turniak jest takim polskim guru networkingu, zarabia w ten sposób, że jest jakby wodzirejem na dużych spotkaniach biznesowych, więc wie o czym pisze. Poznałem go osobiście - ciekawy gość.
  3. Katarzyna Kreczmańska-Gigol, Renata Pajewska-Kwaśny "Faktoring. Przewodnik dla przedsiębiorcy" - to taka kompleksowa książka o faktoringu (jednym z rodzajów finansowania przedsiębiorstw oferowanych przez banki). Na tle pierwszych dwóch propozycji ta książka zawiera najwięcej twardej wiedzy. Ale w dzisiejszych czasach naprawdę równie ważne co twarda wiedza są komunikacja (pozycja 2) i alternatywne spojrzenie na świat (pozycja 1).

środa, 7 marca 2018

069. Ekonomia na przedwojennej maturze: Rozwiązanie zadania z roku 1924.


Ogłoszony przeze mnie konkurs zakończył się klapą. Nie wpłynęło ani jedno rozwiązanie. Może zadania były za trudne. Może konkurs był słabo promowany. Albo nagrody za słabe. A może zwyciężyła obawa, że moim celem było wyciągnięcie danych osobowych. Nie wiem. Trudno. Czas pokazać rozwiązania. Dziś zadanie pierwsze.

Przy okazji: wydłużam termin konkursu. Jeśli ktoś przyśle mi rozwiązanie któregokolwiek z kolejnych zadań z przedwojennych matur (zadania 2-5; ich treść znajduje się w poście 063), to weźmie udział w losowaniu nagrody, czyli książki o tematyce ekonomicznej, znajdującej się w mojej bibliotece. Mam ich wiele. Nawet wspólnie z laureatem ustalimy, co go najbardziej interesuje.

Zadanie 1. (Matura 1924)

Złożono do banku 45000 zł na 4 ½ %. Jaką sumę można podnosić z banku corocznie w ciągu 12 lat zanim kapitał nie wyczerpie się ?
Źródło: „Sprawozdanie dyrekcji Państwowego Gimnazjum im. Karola Marcinkowskiego w Poznaniu za 1-sze dziesięciolecie zakładu w niepodległej i wolnej ojczyźnie (1919-1929)".

Komentarz do zadania.


Sytuacja przedstawiona w zadaniu jest dość przyjemna. Mamy w banku 45 tys. złotych ulokowane na 4,5%. Należy rozumieć, że w skali roku. Na koniec każdego roku naliczą się nam zatem odsetki i w tym samym momencie będziemy wypłacać pewną kwotę. Co roku tę samą w takiej wysokości, aby pieniędzy nam starczyło na dwanaście lat. Czyli innymi słowy: po dokonaniu dwunastej wypłaty mamy osiągnąć saldo zerowe. Pytanie brzmi: ile można wypłacać, aby pieniędzy starczyło na dwanaście lat.

Czy to sytuacja abstrakcyjna? Nie sądzę. Można to zadanie uwspółcześnić na przykład tak: rozpoczynając pięcioletnie studia otrzymujesz 45 tys. złotych, które wpłacasz do banku na 4,5% w skali roku. Ile możesz co roku wypłacać, żeby pieniędzy starczyło na cały okres studiów? Można je nawet jeszcze bardziej urealnić (tym samym skomplikować) pytając o wypłaty miesięczne. Zadanie jest prawie bliźniacze, a sytuacja jak najbardziej życiowa. No może za wyjątkiem stopy procentowej.

Jak to zadanie rozwiąże matematyk?


Matematyk zauważy przede wszystkim, że w tym zadaniu można dopatrzeć się dwóch ciągów geometrycznych. To chyba największa trudność rozwiązania, bo to nie jest oczywiste na pierwszy rzut oka, za to radykalnie ułatwia rozwiązanie zadania.

Po pierwsze wyobraźmy sobie, że z rachunku nie wypłacamy ani grosza. W ten sposób nasz kapitał będzie powiększany o odsetki naliczane raz w roku. Policzenie, ile zgromadzimy na koniec dwunastego roku jest bajecznie proste. Korzystamy z najprostszego wzoru na procent składany, o którym zresztą pisałem w poście 049:
i wychodzi nam, że uzbieramy 76.314,66 zł.

Oczywiście w warunkach naszego zadania takiej kwoty nie uzbieramy nigdy, bo co roku będziemy dokonywać wypłaty tej samej kwoty K. Każda z wypłat pomniejszy zgromadzony kapitał a także odsetki od niego naliczane w następnych okresach. Ile w sumie będzie tych pomniejszeń?

Na koniec pierwszego roku wypłacimy kwotę K, od której - gdyby została w banku - bank naliczyłby nam odsetki jeszcze jedenaście razy. Rok później wypłacimy tę samą kwotę, którą - gdyby ją zostawić - podlegałaby oprocentowaniu jeszcze dziesięć razy. I tak dalej. Aż do ostatniej wypłaty, dokonanej na koniec dwunastego roku, po której saldo rachunku w banku osiągnie poziom zera. Z tym, że ta ostatnia wypłata pomniejszy nasze potencjalne korzyści jedynie o swoją wartość nominalną, gdyż to już koniec naszego okresu inwestowania i kolejnych odsetek już nie będzie.

Jeżeli na wpłaty spojrzymy od końca to z punktu widzenia matematyki mamy do czynienia z sumą dwunastu elementów ciągu geometrycznego o pierwszym wyrazie równym K i ilorazie 1,045 (wynikającym z naliczenia oprocentowania 4,5%). Matematyk widzi tę sumę następująco:
I potrafi ją szybko obliczyć, bo na to matematyka podstawia gotowy wzór (na sumę n=12 pierwszych elementów ciągu geometrycznego), który w tym przypadku wygląda tak:

Teraz należy jedynie zauważyć, że te pomniejszenia naszej inwestycji (to, czego nie zarobimy, jeśli będziemy co roku wypłacać kwotę K) sumują się do wartości, którą byśmy zebrali, gdybyśmy wypłat nie dokonywali. To może być niełatwy moment dla niektórych rozwiązujących zadanie. Pomocą w zrozumieniu niech będzie pomysł, że to, co wypłacimy z rachunku bankowego wpłacimy na inny rachunek oprocentowany tak samo. Wówczas na pierwszym rachunku środków będzie coraz mniej, a na drugim coraz więcej. Mamy więc do czynienia niejako z dwiema inwestycjami o odwróconej kolejności sald ale tym samym wyniku odsetkowym.

Mamy więc do rozwiązania równanie: 
które żadnemu maturzyście kłopotów nie powinno sprawić, bo ma tylko jedną niewiadomą, a jego rozwiązaniem jest: K=4.934,98. Uwaga: zaokrąglenie; niewykluczone, że przedwojenne komisje egzaminacyjne uznawały wynik podany w formie ułamkowej.

A jak miłośnik Excela?


Dziewięćdziesiąt trzy lata jakie upłynęły od matury z analizowanym zadaniem przyniosły nam szereg nowoczesnych narzędzi obliczeniowych, w tym Excela dla którego to zadanie jest wręcz idealne. Historię zawartą w treści zadania możemy bowiem z łatwością zapisać w jego komórkach w następujący sposób:


Saldo na początku pierwszego roku to 45 tys. (komórka B4). Na koniec roku naliczamy odsetki (w kolumnie C: 4,5% od wartości z kolumny B) oraz dokonujemy wypłaty o stałej wartości, póki co nieznanej, wskazanej w komórce C1. Saldo końca roku (kolumna E) uwzględnia obie te operacje i jest przenoszone do następnego wiersza do kolumny B.

Rozumowanie to jest następnie powtarzane w kolejnych latach, aż do roku 12 (UWAGA: ukryłem wiersze z latami 3-11).

Taka struktura arkusza umożliwia nam skorzystanie z narzędzia "szukaj wyniku", które w Excelu z roku 2016 znajduje się w menu górnym Dane \ Analiza warunkowa \ Szukaj wyniku. Po wybraniu tej ścieżki otrzymujemy następujący formularz:

Zadanie, które w tym momencie zlecimy Excelowi, polega na znalezieniu takiej wartości komórki C1 (corocznej wypłaty z rachunku), aby wartość komórki E15 (saldo rachunku na koniec dwunastego roku) osiągnęło wartość 0. Czyli dokładnie to, o co chodzi w rozwiązywanym zadaniu maturalnym. Wciskamy [OK], Excel zaczyna działać i po chwili naszym oczom ukazuje się rozwiązanie:


Jak widać wynik wyszedł ten sam, co w metodzie matematycznej.

Która metoda jest lepsza? Maturzysta z roku 1924 nie miał wyjścia. Musiał rozwiązywać jak matematyk. Możliwe, że korzystał z tablic matematycznych, ale musiał pogłówkować a potem trochę się naobliczać. A kalkulatorów nie było...

Nie będę ukrywał, że zadanie to rozwiązałem najpierw korzystając z Excela. Wybaczcie moi profesorowie matematyki! Nie dawało mi jednak spokoju, że dwa pokolenia temu do rozwiązania tego zadania wystarczyło pióro i kartka papieru. I oto efekt. 

Myślę, że każdy, kto przeszedł taką drogę zasłużył na znaczek:

Zostało jeszcze kilka zadań do rozwiązania!


środa, 25 października 2017

050. Systematyczne oszczędzanie: W jakim czasie zgromadzę miliony?


Najlepsze efekty w oszczędzaniu osiąga się, gdy dokonuje się regularnych wpłat, a gromadzone środki lokowane są na określony procent. Mamy wówczas złożenie prostego sumowania (jak się to dzieje w przypadku wrzucania monet do skarbonki przez dziecko) i działania procentu składanego (czyli matematyki finansowej). Przy dłuższych okresach oszczędzania efekty są naprawdę spektakularne, ze względu na wpływ procentu składanego.


Od czego zależy skuteczność oszczędzania?

To, ile możemy oszczędzić, zależy od wielkości wpłacanych kwot, czasu gromadzenia oszczędności i oczywiście oprocentowania, które uzyskujemy. Z tych trzech elementów czas oszczędzania jest tym czynnikiem, na który mamy największy wpływ. Dlaczego? Bo to od nas samych zależy, kiedy zaczynamy i kończymy oszczędzanie. Koniec i kropka. Warto świadomie wydłużać ten okres, czyli zaczynać jak najwcześniej.

Ile wpłacać? Są ludzie, którzy mówią, że niezależnie od okoliczności 10% swoich przychodów można zawsze odkładać. A, że owe 10% oznacza, że kwotowo raz to będzie więcej a raz mniej to inna sprawa. Warto jednak odkładać regularnie nawet małe kwoty – może nie uczyni nas to Rockefelerami, ale zawsze coś będziemy mieli zgromadzone na konkretny cel albo ogólnie na czarną godzinę.

Uzyskiwany procent zależy od tego, jakie są aktualnie stopy procentowe i na to wpływu nie mamy żadnego. Do nas należy natomiast wybór sposobu ulokowania oszczędności i zawsze można znaleźć bardziej rentowną formę lokowania środków. Jednak należy zachować ostrożność. W lokowaniu pieniędzy w gospodarce rynkowej wyższy procent oznacza wyższe ryzyko. Na przykład utraty części oszczędności.

Ile mogę zgromadzić?


To da się policzyć. Najprostszym sposobem jest skorzystanie z dostępnych w sieci kalkulatorów. Polecam znajdujący się na stronie bankier.pl (lik: tutaj). Ten kalkulator daje możliwość uwzględnienia podatku Belki w obliczeniach oraz pokazuje wykres przyrostu oszczędności w porównaniu do prostej sumy dokonywanych wpłat. Obok print screen efektu obliczeń dla założenia, że środki otrzymywane z programu 500+ przez 18 lat wrzucamy na rachunek oprocentowany 2%, przy uwzględnieniu podatku.
Wadą gotowych kalkulatorów jest ich mała elastyczność. Na dają one możliwości zróżnicowania choćby wpłacanych kwot albo stóp procentowych. Tym, dla których elastyczność jest ważna, sugeruję zbudowania własnego arkusza w Excelu, który to policzy.

Excel, czyli zrób to sam.

Do własnych obliczeń idealnym narzędziem jest Excel. I nie ma co szukać gotowych arkuszy, sporządzenie własnego naprawdę nie jest trudne. Pokażę to na tym samym przykładzie, co wyżej.

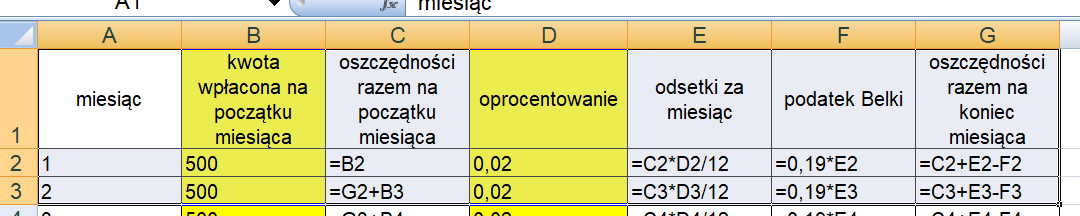
Kolejne wiersze to kolejne miesiące. W każdym wierszu muszą wystąpić wprowadzane ręcznie: wielkość wpłaty miesięcznej i wysokość oprocentowania. Najważniejsze są kolumny odpowiedzialne za obliczenia, czyli kolejno prezentujące stan oszczędności na początku miesiąca, odsetki naliczone za ten miesiąc, podatek pobrany za odsetki i stan oszczędności na koniec miesiąca. Ta ostatnie pozycja w zasadzie jest niepotrzebna, ale dodałem ją dla jasności przekazu. Stan oszczędności na koniec miesiąca to oczywiście stan oszczędności na początek następnego miesiąca.

Tego typu arkusze konstruowane są w ten sposób, że wprowadzamy formuły obliczeniowe dla pierwszych dwóch trzech wierszy, a potem przeciągamy w dół (bo formuły w kolejnych wierszach działają analogicznie). W naszym przypadku formuły wyglądają następująco:


Wartości w żółtych kolumnach wprowadzane są ręcznie. Dzięki temu możemy różnicować odkładane co miesiąc kwoty (łatwe) i wysokość oprocentowania (trudne, bo skąd wiadomo, jakie będzie oprocentowanie w lipcu 2025 roku). Resztę oblicza sam Excel, a to, co widać na ekranie mamy niżej:


Wynik taki sam, jak po zastosowaniu kalkulatora na bankier.pl, a satysfakcja większa. Ha!

A jak policzy to matematyk?


Matematyka poradzi sobie z tym wyzwaniem stosunkowo łatwo, jeśli będziemy mieli sytuację wpłacania tych samych kwot w stałych okresach czasu przy obowiązującym niezmiennym oprocentowaniu. Dodatkowo środki muszą być lokowane na okresy czasu równe odstępom pomiędzy poszczególnymi wpłatami. Oznacza to porzucenie elastyczności obliczeniowej, którą umożliwia nam zastosowanie Excela. Ale warto zapoznać się z logiką podejścia matematycznego.
Dla matematyka jest to zadanie na sumę elementów ciągu geometrycznego, czyli poziom drugiej-trzeciej klasy ogólniaka z moich czasów. Gdzie tu ciąg geometryczny? Otóż matematyk popatrzy osobno na każdą wpłaconą kwotę i zauważy, że każda kolejna wpłata będzie lokowana na jeden okres krócej niż poprzednia. Idąc od końca: ostatnia wpłata, dokonana będzie jeden okres przed zakończeniem oszczędzania, czyli odsetki będą naliczone tylko jeden raz. Przedostatnia wpłata będzie oprocentowana dwa razy, trzecia od końca trzy razy itd., aż do pierwszej, która będzie oprocentowana n razy.

Z punktu widzenia matematyki naliczenie oprocentowania to operacja przemnożenia wcześniej posiadanej kwoty przez (1+i*d/360), więc to, co zgromadzimy po n okresach będzie równe sumie n elementów ciągu geometrycznego, który licząc „od końca” będzie wyglądał tak:
gdzie K - kwota wpłacana, i - stopa procentowa, d - liczba dni lokaty, n - liczba okresów. 
A na to matematyka podstawia gotowy wzór, czyli:
Bardzo przyjemny, prawda?

Którą metodę wybrać?

Najprościej jest oczywiście wrzucić dane do gotowego kalkulatora i cieszyć się wynikiem.

Najmniej praktyczna jest ta najbardziej matematyczna i co tu mówić wygląd wzoru odstrasza. Wspomniałem o niej, żeby pokazać związek oszczędzania z prawdziwą matematyką.

Ja osobiście najbardziej lubię robić własne symulacje w Excelu. To wcale nie jest trudne, nie zajmuje wiele czasu, natomiast pozwala na dowolne manipulowanie parametrami, które wpływają na ostateczny wynik, co sprawia, że symulacja staje się maksymalnie wartościowa dla jej autora. Obiecuję, że kiedyś poświęcę odrębny post budowaniu własnych symulacji finansowych w Excelu. Zarówno kredytowych, jak i tym związanym z oszczędzaniem. Na razie niech wystarczy to, co o Excelu napisałem powyżej, a gdyby ktoś chciał zapytać o kwestie techniczne, to zapraszam do kontaktu.

Interpretacja wyniku.

Najtrudniejsza jest interpretacja wyniku, czyli uświadomienie sobie, że pieniądze zgromadzone przez lata oszczędzania nie będą miały dzisiejszej wartości nabywczej, do której jesteśmy przyzwyczajeni, lecz wartość nabywczą z przyszłości, której nie znamy.
Po osiemnastu latach odkładania po 500 złotych miesięcznie (obliczenia wyżej) będziemy mieć 125,5 tys. złotych. Z łatwością można sprawdzić, co można dziś kupić za tę kwotę. Nie da się natomiast odpowiedzieć, co będzie można za to kupić w listopadzie 2035 roku. Ot takie ekonomiczne panta rhei.