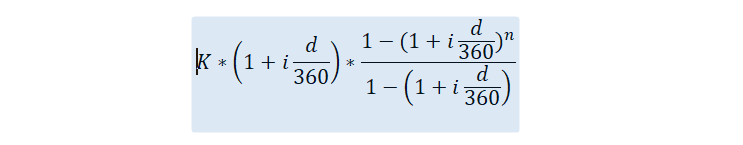Prostym językiem o ekonomii ...

środa, 8 listopada 2017

052. Dlaczego drożeje masło?

Pewnie już każdy odczuł, że drożeje masło. A jeśli nie odczuł osobiście, to się naczytał w prasie i w internecie, nasłuchał w radio i naoglądał w TV, że masło jest coraz droższe. Taka prawda. Wiem o tym z autopsji. Kiedyś cena masła, które kupuję, zaczynała się od cyfry 6, teraz zaczyna się od dziewiątki. Zmiana rozegrała się na przestrzeni jednego roku, w sytuacji niewielkiej inflacji, nie było doniesień o masowym wymieraniu krów w Polsce. Bardzo praktyczne jest więc pytanie: z czego wynika ten wzrost?

Globalizacja, czyli odpowiedzi szukaj daleko stąd.

Bo u nas wszystko jest po staremu. Krowy dają mleko. Mleczarnie działają pełną parą. Sklepy funkcjonują bez zarzutu. Inflacja (póki co) jest niewielka (a do grudnia 2016 była nawet ujemna). Niezmiennie wzrasta natomiast polski eksport żywności: 17% rok do roku, czy nawet 80% na przestrzeni ostatnich siedmiu lat. To oczywiście sukces naszych producentów, którym – jak widać – nie przeszkodziły rosyjskie sankcje, czy pojawiające się od czasu do czasu zarzuty wobec jakości polskiej żywności. Ale prawdą jest, że wzrost eksportu wynika ze wzrostu cen na świecie, a nie tylko ze zwiększenia ilości eksportowanych produktów.

Prawo jednej ceny.

W sytuacji otwartego handlu międzynarodowego, ceny obowiązujące w jednym kraju, co do zasady muszą być powiązane z cenami światowymi. Jeżeli więc ceny na świecie rosną, to muszą rosnąć i u nas. Można powiedzieć, że w warunkach globalizacji rosnący popyt na odległym geograficznie rynku działa na nasze ceny tak samo, jak rosnący popyt krajowy. Działa tym mocniej im większy jest to rynek. Jeżeli więc szukamy „winnych”, to trzeba się przyjrzeć największym światowym rynkom.

Koniec margaryny w USA.

W roku 2015 amerykańska Agencja Żywności i Leków (FDA, Food and Drug Administration) nakazała zaprzestać produkcji utwardzonych olejów roślinnych w ciągu trzech lat. Okres ten upływa w pierwszej połowie roku 2018 i faktycznie kończy erę margaryny w Stanach Zjednoczonych.

Agencji wcale nie chodziło o tylko margarynę. Utwardzone oleje roślinne są powszechnie stosowane w przemyśle spożywczym do wydłużania trwałości wielu produktów. Według badań ich spożycie zwiększa ryzyko zachorowania na cukrzycę typu 2, choroby układu sercowo-naczyniowego oraz ataków serca. Realizacja tego zakazu wymusi (już wymusza) przeniesienie się konsumentów margaryny na masło, które jest jej naturalnym substytutem. Kluczem jest wielkość amerykańskiego rynku (ponad 320 mln potencjalnych konsumentów). Podobny zakaz wprowadzony w 2003 roku w Danii (5,7 miliona mieszkańców) przeszedł bez echa.

Spożycie nabiału w Chinach.

Chiny ze swoim 1,37 miliarda mieszkańców są potencjalnie największym rynkiem dla każdego produktu. Historycznie nabiał nie należał do istotnych elementów chińskiej diety. Ale wraz z rozwojem kraju i bogaceniem się społeczeństwa, kolejne elementy zachodniego sposobu żywienia stają się w Chinach coraz bardziej popularne. W przypadku produktów mlecznych kołem zamachowym są jogurty, których spożycie podwoiło się na przestrzeni ostatnich czterech lat (źródło: forummleczarskie.pl).

Co ciekawe liczebność chińskich stad krów mlecznych maleje. W roku 2016 wynosiło ono „tylko” 7,5 mln sztuk (dla porównania w Polsce mamy 2,1 mln krów). Nie ma powodu do zwiększania pogłowia krów w Chinach, bo Chińczycy uważają importowane mleko za lepsze i zdrowsze od chińskiego. Z roku na rok rośnie więc chiński import produktów mlecznych (serwatki w proszku o 60%; serów o 33%, masła o 43%, śmietanki o 55%). Choć brzmi to dziwacznie, Chińczycy importują nawet płynne mleko i to drogą lotniczą (sic!).

Najistotniejszymi źródłami dostaw są kraje Unii Europejskiej (65% chińskiego importu), Nowa Zelandia (21%) i USA (12%). To w sumie 98%. Amerykanie mają teraz swój własny problem z popytem, pozostaje Europa i Nowa Zelandia…

Wymiana stad w Nowej Zelandii.

Sytuacja w USA i w Chinach wpływa na zwiększenie popytu. Dodatkowym elementem wywierającym presję na wzrost cen, jest spadek produkcji mleka w Nowej Zelandii.

Wydawałoby się, że to mało istotny kraj, nieco mniejszy od Polski i liczący ledwie 4,7 miliona mieszkańców. Jest jednak ósmym producentem mleka na świecie (ok. 5 mln krów mlecznych), a jego główne kierunki eksportu to Australia, USA i kraje dalekowschodniej Azji, w tym Chiny.
Właśnie teraz w Nowej Zelandii trwa dość powszechna wymiana stad krów na nowe, dające więcej mleka. Mamy więc spadek podaży, ze strony producenta, który w dużym stopniu obsługiwał największe rynki zbytu na świecie: amerykański i chiński.

Ach ta globalizacja!

Nie lubię narzekać. W przypadku sytuacji na rynku masła wpływ globalizacji na nas jest niejednoznaczny. Wprawdzie płacimy więcej na masło, ale z sytuacji na rynkach światowych korzystają polscy producenci mleka i polskie mleczarnie. Gdy tendencja się odwróci (a zobaczycie, że tak będzie, bo świat w końcu dopasuje się do zwiększonego spożycia mleka), będzie nam może lżej w sklepach, ale za to nasze mleczarnie staną w obliczu wyzwań związanych z utrzymaniem zatrudnienia i wykorzystaniem zdolności produkcyjnych.

Do wpływu odległych rynków na ceny w Polsce, trzeba się przyzwyczaić. I przyjąć, że czasem zadziała ona na naszą korzyść, a czasem wręcz przeciwnie. Pewne jest, że będziemy odczuwać ten wpływ coraz częściej. I nie da się tego uniknąć.


Inspiracją do napisania tego posta był artykuł Aleksandry Ptak "Ceny łączą nas ze światem" opublikowany w Rzeczpospolitej z 2 listopada 2017 roku.

wtorek, 31 października 2017

051. Jak oszczędzają Polacy?

PAŹDZNIERNIK MIESIĄCEM OSZCZĘDZANIA. Tak mówiono, jak chodziłem do podstawówki. I niektórzy wciąż o tym pamiętają. Jak choćby Fundacja Kronenberga działająca przy banku Citi Handlowy, która właśnie opublikowała tegoroczny raport „Postawy Polaków wobec finansów”, z którego możemy się dowiedzieć, jak oszczędzają nasi rodacy. Badanie zostało przeprowadzone na reprezentatywnej próbie 1.028 Polaków w wielu 15-75 lat, jest prowadzone od roku 2008, zawsze we wrześniu i październiku. Porównajmy się zatem do „statystycznego Polaka”. Jak wypadasz w tym porównaniu? Zapraszam do komentowania.

47% Polaków oszczędza.

Procent Polaków oszczędzających od kilku lat oscyluje wokół 50%. Raz jest to nieco więcej, raz nieco mniej. Prawdziwe jest hasło, że połowa z nas oszczędza, czytaj: nie wydaje wszystkiego, czym dysponuje. W roku 2008 oszczędzało tylko 34% Polaków. Mamy więc widoczny wzrost, który zapewne wynika z rosnących dochodów (średnie wynagrodzenie w tym okresie rosło o 4,1% rocznie).

16% Polaków oszczędza systematycznie.

Według Fundacji Kronenberga systematyczne oszczędzanie to „odkładanie co miesiąc pewnej sumy pieniądza”. 16% to naprawdę niewiele, ale 10 lat temu do systematycznego oszczędzania przyznawało się raptem 7% Polaków. Rok temu 13%.

W jakiej formie oszczędzamy?

W roku 2017 49% naszych oszczędności to gotówka i depozyty. I to się nie zmienia od lat. W roku 2008 w ten sposób trzymaliśmy 47% odłożonych pieniędzy. Ale tradycja takiego postępowania jest jeszcze dłuższa. Zobaczcie filmik z roku 1980:

Jakie kwoty regularnie są odkładane?

W grupie oszczędzających regularnie dominują niewielkie kwoty, przeznaczane co miesiąc na oszczędności. Dla jednej trzeciej z nich to maksymalnie 100 złotych, 38% odkłada od 100 do 250 złotych i tylko 8% przyznaje się, że to więcej niż 500 miesięcznie.

Możliwości oszczędzania mamy coraz większe.

To wynika już z badań GUS. W roku 2015 miesięczne wydatki stanowiły przeciętnie 77% dochodów. Statystyczny Polak ma więc do dyspozycji 23% tego, co zarabia i może je przeznaczyć na oszczędności. W roku 2008 było to ledwie 13%. Zarabiamy więc więcej, ale komfortu wciąż nie mamy.

63% Polaków prowadzi budżet domowy.

Tak wynika z deklaracji wobec ankieterów Fundacji Kronenberga. W poprzednich latach ten wskaźnik w Polsce był jeszcze większy i sięgał 70%. Dla porównania w krajach OECD o budżecie domowym mówi „tylko” 52% obywateli. Możliwe, że wynika to z większego poziomu bezpieczeństwa finansowego. Choć ja nie lubię tezy, że bogaci nie muszą liczyć.

Coraz sprytniej kontrolujemy wydatki.

W roku 2017 wszystkie swoje wydatki kontrolowało 28% Polaków. Ten wskaźnik wynosił 38% w roku 2008. Nie jest jednak prawdą, że Polacy porzucili obserwację swoich wydatków. W tym samym bowiem czasie procent osób, które kontrolują tylko największe wydatki wzrósł z 11 do 20. Tym samym nasza kontrola wydatków jest mniej pracochłonna, a tak samo skuteczna. To wynika z praw statystyki, którą – jak wiecie – bardzo lubię.

Oszczędności przeciętnego Polaka.

Na koniec przedstawię wartość najbardziej kontrowersyjną. Otóż według tego badania na jednego mieszkańca Polski przypada 101 tys. złotych oszczędności. Dziesięć lat temu ta wartość była równa 49 tys. złotych.

To zapewne prawda. W tym sensie, że jest to wynik podzielenia sumy wszystkich sald na rachunkach bankowych osób indywidualnych przez liczbę Polaków. Statystyka nazywa to mianem średniej arytmetycznej. W międzyczasie liczba Polaków trochę spadła, suma sald na rachunkach bankowych znacznie wzrosła, ale to nie znaczy, że każdy z nas ma 100 tys. na koncie. Co więcej: tych, którzy mają owe 100 tys. jest stosunkowo niewielu. Na pewno znacznie więcej niż tych, którzy nie mają w ogóle oszczędności.

Dygresja statystyczna: średnia a mediana.

Średnia arytmetyczna jest idealna do interpretowania w przypadku zjawisk o rozkładzie normalnym. Takim jest większość parametrów opisujących ludzi, np. wzrost. Średni wzrost mężczyzny w Polsce wynosi 177 cm. Podświadomie zgadzamy się, że stosunkowo najwięcej mężczyzn ma mniej więcej tyle wzrostu (powiedzmy od 172 cm do 178 cm). I dalej, że mniej więcej tyle samo facetów jest bardzo niskich co bardzo wysokich. Używając liczb: tak samo trudno spotkać człowieka mierzącego mniej niż 147 cm (30 cm niżej od średniej), co olbrzyma o wzroście powyżej 207 cm (30 cm więcej niż średnia).

Oszczędności Polaków to zupełnie inna sprawa. Na pewno są ludzie, którzy mają oszczędności o wartości większej niż 1,1 miliona zł. (czyli milion złotych więcej od „średniej”). Nie ma natomiast możliwości, żeby znaleźć ludzi o oszczędnościach o milion mniejszych niż średnia, bo byłaby to liczba ujemna. Grono milionerów potrafi mocno zawyżyć średnią wartość oszczędności, przez co staje się ona wątpliwa w szczególności dla 47% Polaków, którzy oszczędności w ogóle nie mają. W przypadku takich zjawisk lepszą miarą jest mediana, o której pisałem w poście 032.

Podsumowując: statystyka nie pozwala podchodzić w ten sam sposób do zjawisk o tak różnym rozkładzie. A średnia arytmetyczna, choć obliczana tak samo, nie zawsze to samo oznacza. To zależy od rozkładu analizowanego zjawiska.


środa, 25 października 2017

050. Systematyczne oszczędzanie: W jakim czasie zgromadzę miliony?


Najlepsze efekty w oszczędzaniu osiąga się, gdy dokonuje się regularnych wpłat, a gromadzone środki lokowane są na określony procent. Mamy wówczas złożenie prostego sumowania (jak się to dzieje w przypadku wrzucania monet do skarbonki przez dziecko) i działania procentu składanego (czyli matematyki finansowej). Przy dłuższych okresach oszczędzania efekty są naprawdę spektakularne, ze względu na wpływ procentu składanego.


Od czego zależy skuteczność oszczędzania?

To, ile możemy oszczędzić, zależy od wielkości wpłacanych kwot, czasu gromadzenia oszczędności i oczywiście oprocentowania, które uzyskujemy. Z tych trzech elementów czas oszczędzania jest tym czynnikiem, na który mamy największy wpływ. Dlaczego? Bo to od nas samych zależy, kiedy zaczynamy i kończymy oszczędzanie. Koniec i kropka. Warto świadomie wydłużać ten okres, czyli zaczynać jak najwcześniej.

Ile wpłacać? Są ludzie, którzy mówią, że niezależnie od okoliczności 10% swoich przychodów można zawsze odkładać. A, że owe 10% oznacza, że kwotowo raz to będzie więcej a raz mniej to inna sprawa. Warto jednak odkładać regularnie nawet małe kwoty – może nie uczyni nas to Rockefelerami, ale zawsze coś będziemy mieli zgromadzone na konkretny cel albo ogólnie na czarną godzinę.

Uzyskiwany procent zależy od tego, jakie są aktualnie stopy procentowe i na to wpływu nie mamy żadnego. Do nas należy natomiast wybór sposobu ulokowania oszczędności i zawsze można znaleźć bardziej rentowną formę lokowania środków. Jednak należy zachować ostrożność. W lokowaniu pieniędzy w gospodarce rynkowej wyższy procent oznacza wyższe ryzyko. Na przykład utraty części oszczędności.

Ile mogę zgromadzić?


To da się policzyć. Najprostszym sposobem jest skorzystanie z dostępnych w sieci kalkulatorów. Polecam znajdujący się na stronie bankier.pl (lik: tutaj). Ten kalkulator daje możliwość uwzględnienia podatku Belki w obliczeniach oraz pokazuje wykres przyrostu oszczędności w porównaniu do prostej sumy dokonywanych wpłat. Obok print screen efektu obliczeń dla założenia, że środki otrzymywane z programu 500+ przez 18 lat wrzucamy na rachunek oprocentowany 2%, przy uwzględnieniu podatku.
Wadą gotowych kalkulatorów jest ich mała elastyczność. Na dają one możliwości zróżnicowania choćby wpłacanych kwot albo stóp procentowych. Tym, dla których elastyczność jest ważna, sugeruję zbudowania własnego arkusza w Excelu, który to policzy.

Excel, czyli zrób to sam.

Do własnych obliczeń idealnym narzędziem jest Excel. I nie ma co szukać gotowych arkuszy, sporządzenie własnego naprawdę nie jest trudne. Pokażę to na tym samym przykładzie, co wyżej.

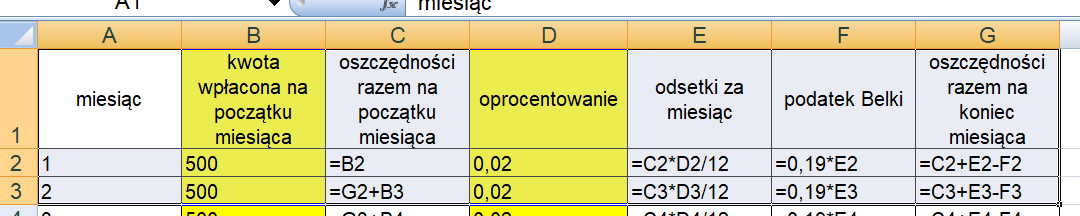
Kolejne wiersze to kolejne miesiące. W każdym wierszu muszą wystąpić wprowadzane ręcznie: wielkość wpłaty miesięcznej i wysokość oprocentowania. Najważniejsze są kolumny odpowiedzialne za obliczenia, czyli kolejno prezentujące stan oszczędności na początku miesiąca, odsetki naliczone za ten miesiąc, podatek pobrany za odsetki i stan oszczędności na koniec miesiąca. Ta ostatnie pozycja w zasadzie jest niepotrzebna, ale dodałem ją dla jasności przekazu. Stan oszczędności na koniec miesiąca to oczywiście stan oszczędności na początek następnego miesiąca.

Tego typu arkusze konstruowane są w ten sposób, że wprowadzamy formuły obliczeniowe dla pierwszych dwóch trzech wierszy, a potem przeciągamy w dół (bo formuły w kolejnych wierszach działają analogicznie). W naszym przypadku formuły wyglądają następująco:


Wartości w żółtych kolumnach wprowadzane są ręcznie. Dzięki temu możemy różnicować odkładane co miesiąc kwoty (łatwe) i wysokość oprocentowania (trudne, bo skąd wiadomo, jakie będzie oprocentowanie w lipcu 2025 roku). Resztę oblicza sam Excel, a to, co widać na ekranie mamy niżej:


Wynik taki sam, jak po zastosowaniu kalkulatora na bankier.pl, a satysfakcja większa. Ha!

A jak policzy to matematyk?


Matematyka poradzi sobie z tym wyzwaniem stosunkowo łatwo, jeśli będziemy mieli sytuację wpłacania tych samych kwot w stałych okresach czasu przy obowiązującym niezmiennym oprocentowaniu. Dodatkowo środki muszą być lokowane na okresy czasu równe odstępom pomiędzy poszczególnymi wpłatami. Oznacza to porzucenie elastyczności obliczeniowej, którą umożliwia nam zastosowanie Excela. Ale warto zapoznać się z logiką podejścia matematycznego.
Dla matematyka jest to zadanie na sumę elementów ciągu geometrycznego, czyli poziom drugiej-trzeciej klasy ogólniaka z moich czasów. Gdzie tu ciąg geometryczny? Otóż matematyk popatrzy osobno na każdą wpłaconą kwotę i zauważy, że każda kolejna wpłata będzie lokowana na jeden okres krócej niż poprzednia. Idąc od końca: ostatnia wpłata, dokonana będzie jeden okres przed zakończeniem oszczędzania, czyli odsetki będą naliczone tylko jeden raz. Przedostatnia wpłata będzie oprocentowana dwa razy, trzecia od końca trzy razy itd., aż do pierwszej, która będzie oprocentowana n razy.

Z punktu widzenia matematyki naliczenie oprocentowania to operacja przemnożenia wcześniej posiadanej kwoty przez (1+i*d/360), więc to, co zgromadzimy po n okresach będzie równe sumie n elementów ciągu geometrycznego, który licząc „od końca” będzie wyglądał tak:
gdzie K - kwota wpłacana, i - stopa procentowa, d - liczba dni lokaty, n - liczba okresów. 
A na to matematyka podstawia gotowy wzór, czyli:
Bardzo przyjemny, prawda?

Którą metodę wybrać?

Najprościej jest oczywiście wrzucić dane do gotowego kalkulatora i cieszyć się wynikiem.

Najmniej praktyczna jest ta najbardziej matematyczna i co tu mówić wygląd wzoru odstrasza. Wspomniałem o niej, żeby pokazać związek oszczędzania z prawdziwą matematyką.

Ja osobiście najbardziej lubię robić własne symulacje w Excelu. To wcale nie jest trudne, nie zajmuje wiele czasu, natomiast pozwala na dowolne manipulowanie parametrami, które wpływają na ostateczny wynik, co sprawia, że symulacja staje się maksymalnie wartościowa dla jej autora. Obiecuję, że kiedyś poświęcę odrębny post budowaniu własnych symulacji finansowych w Excelu. Zarówno kredytowych, jak i tym związanym z oszczędzaniem. Na razie niech wystarczy to, co o Excelu napisałem powyżej, a gdyby ktoś chciał zapytać o kwestie techniczne, to zapraszam do kontaktu.

Interpretacja wyniku.

Najtrudniejsza jest interpretacja wyniku, czyli uświadomienie sobie, że pieniądze zgromadzone przez lata oszczędzania nie będą miały dzisiejszej wartości nabywczej, do której jesteśmy przyzwyczajeni, lecz wartość nabywczą z przyszłości, której nie znamy.
Po osiemnastu latach odkładania po 500 złotych miesięcznie (obliczenia wyżej) będziemy mieć 125,5 tys. złotych. Z łatwością można sprawdzić, co można dziś kupić za tę kwotę. Nie da się natomiast odpowiedzieć, co będzie można za to kupić w listopadzie 2035 roku. Ot takie ekonomiczne panta rhei.

środa, 18 października 2017

049. Oszczędzanie. Jak policzyć, ile zaoszczędzę? Czy można zyć z odsetek?


Kto z nas nie miał świnki-skarbonki?  Kto nie sprawdzał od czasu do czasu, ile jest w niej pieniędzy? Kto choć raz nie zastanawiał się, ile można by zebrać, gdyby przez pewien czas – najlepiej wiele lat – systematycznie wrzucać do niej monety i banknoty? 
Kto ma takie wspomnienia, ten zajmował się matematyką finansową. W pełni spontanicznie i całkiem możliwe, że nie zdając sobie sprawy z tego, że coś takiego w ogóle istnieje. A jednak! Bo w oszczędzaniu, które jest bardzo intuicyjne, chodzi przecież o pieniądz i czas, a tym właśnie zajmuje się matematyka finansowa, której tak wielu z nas się boi.
Znowu będę więc te obawy rozwiewał. Tym chętniej, że o oszczędzaniu można mówić na różnych poziomach zaawansowania, więc te obawy pojawiają się stopniowo.

Poziom pierwszy: prosta suma.

Czyli wersja dla początkujących i prawdopodobnie nasze pierwsze finansowe odkrycie, jeszcze z czasów przedszkolnych. Jeśli do skarbonki będę wrzucał pieniądze, to będzie ich coraz więcej. Jeśli raz w miesiącu wrzucę 10 złotych to po roku będę miał 120 złotych, po dziesięciu latach 1.200 złotych itd. Można mnożyć kwotę, zwiększać częstotliwość wrzutek i wydłużać okres gromadzenia oszczędności. Wystarczy zwykły kalkulator, albo pomoc kogoś ze starszych i już można poczuć majątek, który zgromadzimy za kilkadziesiąt lat.

To matematyka, ale jeszcze nie finansowa. Matematyka finansowa zaczyna się wówczas, gdy zaczniemy uwzględniać możliwość oprocentowania naszych oszczędności.

Poziom drugi: oprocentowanie.

Odkrycie, że oszczędności mogą być oprocentowane, jest pierwszym ważnym przełomem w myśleniu o własnych finansach. Okazuje się bowiem, że nasze pieniądze będą też powiększane przez wpłaty dokonywane przez kogoś innego. „Ale fajnie!” powiedziała moja córka, gdy na wyciągu z konta zobaczyła odsetki naliczane co tydzień przez bank. Zmartwił ją tylko podatek, który następnie bank zabierał z jej konta. Ale to inna sprawa…

W sytuacji, gdy mamy do czynienia z oprocentowaniem w skali roku i gdy naliczanie odsetek następuje na koniec okresu lokaty (a tak jest w zdecydowanej większości przypadków), wartość naszych pieniędzy po naliczeniu odsetek możemy policzyć według wzoru:

FV          - wartość przyszła, po naliczeniu odsetek
PV         - wartość początkowa
i             - stopa procentowa
d            - liczba dni, za które naliczono odsetki.

Poziom trzeci: życie z odsetek.

Skoro już wiemy, że bank nalicza odsetki, to może nam przyjść do głowy, że przy odpowiednio dużej kwocie pieniędzy powierzonej bankowi, nie trzeba już będzie chodzić do pracy – można będzie po prostu żyć z odsetek. Jeżeli nasze wydatki będą mniejsze niż naliczane nam odsetki, to nasz kapitał nie będzie się pomniejszał, a więc osiągniemy finansowe perpetum mobile.

Myśl jest kusząca. Pozostaje tylko kwestia oczekiwań co do przychodów z naszego kapitału, która zależy od jego wysokości i obowiązujących stóp procentowych. Jeżeli oprocentowanie wynosi akurat 2% w skali roku, to, aby otrzymywać miesięcznie 5.000 zł, musielibyśmy mieć kapitał w wysokości 3 milionów. Odsetki liczymy bowiem ze wzoru
Chociaż z drugiej strony to musi być trudne: mieć 3 miliony na koncie a wydawać tylko 5 tysięcy miesięcznie...Widać taki sposób życia nie jest dla każdego :)

Poziom czwarty: procent składany.

Naliczone odsetki można wydać, ale można też dodać do oszczędności i ulokować je na następny okres. W ten sposób w kolejnych okresach oprocentowane będą także odsetki, które wcześniej otrzymaliśmy. Pozornie wydaje się, że to bez znaczenia, ale tu zaczyna się prawdziwa magia matematyki finansowej. Liczne kapitalizacje działają jak finansowe koło zamachowe i wartość zgromadzonych oszczędności zaczyna rosnąć w coraz większym tempie.

Jeżeli kapitalizacja następuje raz w roku, to po n latach zgromadzimy:

Dlaczego „do potęgi n”? W sensie matematycznym naliczenie odsetek to przemnożenie kwoty bazowej przez (1+i). Po pierwszym roku będziemy mieć na koncie PV*(1+i) i cała ta kwota zostanie oprocentowana w kolejnym okresie, po którym będziemy mieć PV*(1+i)*(1+i) , czyli PV*(1+i) do potęgi drugiej. W trzecim roku ponownie mnożymy przez (1+i) i otrzymujemy PV*(1+i) do potęgi trzeciej itd.
Gdybyśmy jednak chcieli lokować nasze pieniądze na okresy inne niż rok to wysokość naszego kapitału po n kapitalizacjach osiągnie poziom:

Wzór zadziała pod warunkiem, że każda lokata w okresie oszczędzania będzie miała to samo oprocentowanie i oraz będzie założona na ten sam okres d dni.

Gdyby więc ulokować 10.000 złotych na 2% w skali roku, to po 20 latach zgromadzimy 14.913,28 (jeśli kapitalizacja będzie następować co miesiąc) albo 14.859,47 (w przypadku kapitalizacji rocznej). Mamy niskie stopy procentowe, więc kwota wrażenia nie robi (zarobimy niecałe 5.000 w ciągu 20 lat), ale z drugiej strony nic nie robiąc powiększymy kapitał prawie o 50%.

Poziom piąty: systematyczne oszczędzanie.

Czyli połączenie systematycznego wpłacania i lokowania zgromadzonych środków na określony procent. To najbardziej zaawansowana forma oszczędzania, więc wymaga odrębnego potraktowania. Zapraszam za tydzień…

środa, 11 października 2017

048. Pieniądz i czas, czyli matematyka finansowa.


Sto złotych dostępne dzisiaj i sto złotych dostępne dopiero za miesiąc to nie to samo. Możliwe, że się nad tym nie zastanawiałeś, ale jeśli za wykonaną pracę masz otrzymać stówę to, gdy zapytają Cię, czy wypłacić ją od razu, czy za miesiąc, to z pewnością wybierzesz opcję pierwszą. Intuicyjnie postąpisz zgodnie z prawidłami ekonomii, a dokładnie matematyki finansowej, wedle której ta sama kwota dziś jest więcej warta niż w przyszłości.

Dlaczego wolimy pieniądze od razu?


Nawet ekonomiczny laik odpowie mniej więcej tak: „bo będę mógł od razu z nich korzystać, bo nie mam pewności czy na pewno je dostanę za miesiąc i wreszcie co ja z tego będę miał, że poczekam?”. I to jest kwintesencja ekonomii, choć wyrażona językiem potocznym.

„Będę mógł korzystać od razu” – otrzymując pieniądze dziś zyskujesz prawo do posługiwania się nimi wedle Twojego życzenia. Nieważne, czy są Ci one dziś niezwykle potrzebne, czy nie. Mając je, masz prawo wybrać sposób ich zagospodarowania. W szczególności masz prawo powstrzymać się od korzystania z nich, ale to Twoja sprawa. Odroczenie zapłaty oznacza rezygnację z tego prawa. A za to należy Ci się wynagrodzenie…

„Nie mam pewności, czy je dostanę” – zgadzając się na odroczenie zapłaty przyjmujesz na siebie ryzyko, że wydarzy się coś, co sprawi, że pieniędzy jednak nie dostaniesz. Dokładnie tak rozumują banki udzielając kredytu i … biorą za to wynagrodzenie, więc i Tobie się ono należy…

„Co ja z tego będę miał, że poczekam?” – oznacza intuicyjną gotowość na odroczenie zapłaty, ale w zamian za coś. Czyli w zamian za dodatkowe wynagrodzenie, o którym podświadomie wiesz, że Ci się będzie należeć, jeśli zgodzisz się na czekanie. A z czego ono wynika z punktu widzenia ekonomii napisałem wyżej.

Do tego dochodzi inflacja. Możliwe, że jej nie odczuwamy, ale ona przecież jest i sprawia, że ta sama kwota wraz z upływem czasu ma coraz mniejszą wartość nabywczą (coraz mniej można za nią kupić). Zatem późniejsze otrzymanie tej samej kwoty jest dla nas czystą stratą z praktycznego punktu widzenia.

Podsumowując: mogę poczekać na pieniądze, ale musiałbym dostać więcej niż przysługuje mi dziś. Ale jak wyliczyć owe „więcej”?

Wartość pieniądza w czasie.


Zmiana wartości pieniądza w czasie wynika z obowiązujących stóp procentowych i tego, że pieniądze zawsze można wpłacić do banku i uzyskać za to oprocentowanie. Logika jest taka: nawet, jeśli nie mam pomysłu na wykorzystanie moich pieniędzy to mogę zrobić z nich lokatę i uzyskać więcej niż mam teraz. Więc co najmniej tyle samo powinienem otrzymać za opóźnioną wypłatę moich pieniędzy.

Wartość przyszła.


Jeśli moje 100 złotych wpłacę na lokatę roczną oprocentowaną 2% w skali roku to otrzymam 102 złote. Takie mamy teraz stopy procentowe, niestety. Oznacza to, że 100 złotych dzisiaj jest równe tyle, co 102 złotych za rok.

„Profesjonalny” wzór na powyższe obliczenia wygląda tak:

Rozszyfrujmy symbole:

FV          - przyszła wartość (skrót od angielskiego future value)
PV         - bieżąca wartość (skrót od angielskiego present value)
i             - stopa procentowa

No, ale okres, w którym obliczamy zmianę wartości pieniądza, może być przecież inny niż rok. Wówczas odsetki, jakie bank nam naliczy, dotyczą wyłącznie tej części roku, w której trwała nasza lokata. Matematycznie część roku to d/360 , gdzie d to liczba dni w naszej „części roku”.

Jeśli to uwzględnimy to nasz wzór na wartość przyszłą dla okresów innych niż rok będzie wyglądał następująco:
Teraz możemy sobie wyliczyć, że nasze dzisiejsze sto złotych za miesiąc będzie warte o 17 groszy więcej (założyłem oprocentowanie równe 2%).

Ten wzór działa prawidłowo, jeśli oprocentowanie jest liczone w skali roku i naliczenie odsetek (kapitalizacja) następuje w ostatnim dniu lokaty. A to występuje w zdecydowanej większości wypadków lokat do jednego roku. O dłuższych terminach i procencie składanym napiszę za tydzień.

Wartość bieżąca.


Problem wartości pieniądza można tez sformułować odwrotnie. Ile warta jest dziś kwota normalnie dostępna za jakiś czas? Z matematycznego punktu widzenia trzeba przekształcić powyższy wzór tak, aby zobaczyć „PV =”. Otrzymujemy:
I można z niego obliczyć na przykład ile muszę wpłacić na lokatę 2%, aby za pół roku (180 dni) mieć 5.000 złotych (powinno wyjść 4.950,50), albo ile jest warte dziś moje wynagrodzenie 2.000 złotych, które mam otrzymać za miesiąc (odpowiedź to 1.996,67).

Czy to ma zastosowanie?


Obliczenia nie robią żadnego wrażenia, jeśli mowa o małych kwotach, niskich poziomach stóp procentowych i krótkich okresach. Dlatego w życiu prywatnym tego nie stosujemy. Choć warto zwrócić uwagę, że banki naliczają odsetki także od mikroskopijnych kwot i na całej populacji ich klientów to ma już znaczenie.

W praktyce wykorzystuje się te wzory przy negocjacjach handlowych, gdzie znaczenie ma CENA oraz CZAS, W KTÓRYM NASTĄPI ZAPŁATA. Przy dużych kontraktach to bardzo ważne, bo znacząco wpływa na osiąganą rentowność i warto wiedzieć, jakie znaczenie w pieniądzu ma wydłużenie lub skrócenie terminy zapłaty.
Zgodnie z obietnicą za tydzień napiszę o procencie składanym, czyli liczeniu wartości przyszłej w dłuższym okresie, w którym odsetki są kapitalizowane wielokrotnie...

środa, 4 października 2017

047. Ekonomia w Ewangelii: talenty i denary.

Współczesnym ludziom może wydawać się, że Ewangelia i ekonomia nie mogą mieć ze sobą nic wspólnego. Przecież Ewangelia to rzecz boska, a ekonomia co najwyżej cesarska. Jednak przypowieści, które można znaleźć na kartach Nowego Testamentu, są zwykle mocno osadzone w „realiach epoki”, a te obejmują przecież także zagadnienia ściśle ekonomiczne: prawo własności, wartość pieniądza, podatki…

W niedzielę, 17 września 2017, w kościołach katolickich można było usłyszeć przytoczony poniżej fragment Ewangelii św. Mateusza, zdecydowanie największego „ekonomisty” pośród ewangelistów. Zanim stał się apostołem był celnikiem (poborcą ceł i podatków na rzecz rzymskich okupantów) i pracował w Kafarnaum (jednym z większych ośrodków handlu ówczesnej Palestyny). Miał więc mnóstwo okazji, aby ekonomię poczuć na własnej skórze. Niewykluczone, że właśnie dlatego w Ewangelii jego autorstwa znajdujemy najwięcej ekonomicznych odniesień. Choć ikonografia prezentuje go, jako osobę spisującą słowa dyktowane mu przez anioła...

Piotr zbliżył się do Jezusa i zapytał: Panie, ile razy mam przebaczyć, jeśli mój brat wykroczy przeciwko mnie? Czy aż siedem razy? Jezus mu odrzekł: Nie mówię ci, że aż siedem razy, lecz aż siedemdziesiąt siedem razy. Dlatego podobne jest królestwo niebieskie do króla, który chciał rozliczyć się ze swymi sługami. Gdy zaczął się rozliczać, przyprowadzono mu jednego, który mu był winien dziesięć tysięcy talentów. Ponieważ nie miał z czego ich oddać, pan kazał sprzedać go razem z żoną, dziećmi i całym jego mieniem, aby tak dług odzyskać. Wtedy sługa upadł przed nim i prosił go: Panie, miej cierpliwość nade mną, a wszystko ci oddam. Pan ulitował się nad tym sługą, uwolnił go i dług mu darował. Lecz gdy sługa ów wyszedł, spotkał jednego ze współsług, który mu był winien sto denarów. Chwycił go i zaczął dusić, mówiąc: Oddaj, coś winien! Jego współsługa upadł przed nim i prosił go: Miej cierpliwość nade mną, a oddam tobie. On jednak nie chciał, lecz poszedł i wtrącił go do więzienia, dopóki nie odda długu. Współsłudzy jego widząc, co się działo, bardzo się zasmucili. Poszli i opowiedzieli swemu panu wszystko, co zaszło. Wtedy pan jego wezwał go przed siebie i rzekł mu: Sługo niegodziwy! Darowałem ci cały ten dług, ponieważ mnie prosiłeś. Czyż więc i ty nie powinieneś był ulitować się nad swoim współsługą, jak ja ulitowałem się nad tobą? I uniesiony gniewem pan jego kazał wydać go katom, dopóki mu całego długu nie odda. Podobnie uczyni wam Ojciec mój niebieski, jeżeli każdy z was nie przebaczy z serca swemu bratu. (Mt 18,21-35)

„Ekonomiczna” część przypowieści wydaje się bardzo prosta. Oto król zwalnia swojego sługę z obowiązku spłaty dużego długu (10.000 talentów), a ten w następnej scenie pozostaje nieugięty w sprawie odzyskania małego długu (100 denarów) od swojego współsługi. Nie wiemy na pewno, czy było to umorzenie długu czy odroczenie terminu spłaty. Nie mniej jednak relacja wartości tych długów musiała być na tyle ogromna, że postępowanie sługi wywołało ogólne wzburzenie, o całym wydarzeniu doniesiono królowi, a ten błyskawicznie zmienił swoją pierwotną decyzję, a nawet ją zaostrzył („kazał wydać go katom”, cokolwiek to znaczy). Relacja ogromna, czyli jaka?

Jak się ma 10.000 talentów do 100 denarów ?

1 talent to 26,12 kg srebra i jednocześnie 6.000 drachm. Drachma to moneta grecka, a denar jest rzymski. Grecki i rzymski systemy monetarne w ogóle do siebie nie przystawały, ówczesnych „kursów walutowych” nikt nie ewidencjonował a dodatkowym problemem jest, że poszczególne monety bite w różnych latach mogły mieć różną zawartość srebra, która faktycznie decydowała o ich wartości. Mimo to pobawmy się w ustalenie wzajemnego kursu tych walut.

„Rzymski system monetarny był uporządkowany odgórnie od połowy II wieku p.n.e. Miał dwie podstawowe jednostki: złoty aureus (7,79g) i sredrny denar (3,89g). Źródło: www.podkop.com.
„Greckie monety były oparte na systemie szóstkowym, to znaczy dzieliły się przez 6, a nie jak w znanym nam systemie dziesiętnym przez 10”. Źródło: www.podkop.com.

Skoro 6.000 drachm = 26,12 kg srebra to 1 drachma = 4,35 g srebra. Jeśli obie waluty mamy wyrażone w srebrze to przez proporcję dochodzimy do relacji 1 drachma = 1,118 denara.

Więc 1 talent był wart 6.709 denarów. Teraz możemy przeliczyć oba długi na tę samą walutę i wychodzi nam: większy 67 milionów denarów; mniejszy 100 denarów. No to faktycznie negatywny bohater przypowieści musiał być mega szczególarzem: podarowano mu 60 milionów a ścigał kolegę za ledwie stówę. Ale ile to było warte?

Ekonomiczne pantha rei.

Teraz dopiero się zacznie. Żeby przeliczyć pieniądze starożytne na współczesne musielibyśmy znaleźć coś, czego wartość była niezmienna przez dwa tysiące lat. A trwałych nośników wartości nie ma! Nawet jeśli weźmiemy czasy nam współczesne to się okaże, że wartość dolara, dniówki robotnika, kilograma złota czy hektara ziemi ornej jest zmienna w czasie. Więcej: nawet w tym samym czasie w różnych miejscach może się różnić. To zależy od podaży i popytu, ale także od zasobności ludności, sytuacji politycznej, zmian klimatycznych, dostępnych technologii, odkryć geograficznych, alternatywnych możliwości i wielu innych czynników, których przez dwa tysiące lat mieliśmy bez liku.

Przyjmijmy, że względnie stabilnym nośnikiem wartości jest srebro. To bardzo umowne założenie – wiem. Niby wartość metali szlachetnych jest stosunkowo stała (nie korodują, od wieków to właśnie w nich gromadzono majątek), ale prawdą jest też, że co roku metali szlachetnych jest coraz więcej w obrocie (kopalnie pracują pełną parą), a ich faktyczna wartość i tak zależy od bieżących okoliczności (worek złota to marzenie wielu, ale na Titaniku jego posiadanie stawało się problemem, bo przeszkadzało zająć miejsce w szalupie).

Piszę to dlatego, że cokolwiek nie wyjdzie nam w obliczeniach, można będzie podważyć. Ale mimo to policzmy….

Talenty i denary w złotych polskich

Srebro w tych obliczeniach ma tę zaletę, że wiemy ile go było w talentach, ile w denarach i jaka jest jego bieżąca wartość w złotych.

Dzisiejsza cena srebra to ok. 1,74 zł za gram.
Talent miał 26,12 kg srebra, więc jego dzisiejsza wartości to 45.448,80 zł.
Denar miał 3,89 g srebra więc jego dzisiejsza wartość to 6,77 zł.

Teraz już wiemy, że król darował dług o wartości 454.880.000 zł, a sługa był brutalny wobec dłużnika, który miał mu zwrócić ledwie 677 zł. Te liczby tak się od siebie różnią, że szkoda słów...

Lubię matematykę, więc bardzo mi  się podoba takie ewangeliczne liczenie. Pewnie nie jest potrzebne, aby zrozumieć przesłanie analizowanej przypowieści: darowano Wam wiele, więc się nie wykłócajcie o grosze. W tym przypadku liczby jednak pozbawiają złudzeń i pozwalają rozumieć przypowieść tak, jak musiał rozumieć ją Piotr, Mateusz i inni. A Wy co o tym sądzicie?

Fajna strona podkop.com.

Ten post nie miałby powyższej postaci, gdyby nie lektura artykułów na stronie www.podkop.com i mailowa konsultacja z ich autorką – panią Beatą Mazurek. Wszystkim zainteresowanym związkami treści biblijnych z faktami historycznym bardzo polecam tę stronę. W szczególności artykuł o pieniądzach występujących w Biblii, który znajdziesz TUTAJ.

A Pani Beacie, jeszcze raz bardzo, bardzo dziękuję.

środa, 27 września 2017

046. Ujemne ceny. Ty też je stosujesz.


O ujemnych cenach pisałem tydzień temu. Jeśli ktoś nie wierzy, że występują niech zajrzy TUTAJ . Brzmi to dziwnie, wiem, ale w zasadzie można by się przyzwyczaić. Zwłaszcza do ujemnego oprocentowania zaciągniętego przez siebie kredytu. Ale gdyby chcieć trochę pofilozofować to przykładów na ujemne ceny w życiu codziennym jest o wiele więcej.


Ty też stosujesz ujemne ceny.

Niemożliwe? A jednak. Produkujesz śmieci, które następnie „sprzedajesz” firmie oczyszczającej miasto za ujemną cenę, którą najczęściej nazywamy „opłatą za odbiór odpadów”. Formalnie ma ona wartość dodatnią, bo dotyczy usługi wywozu śmieci. Ale w rzeczywistości wygląda to tak, że wystawiasz kubeł (który jest dla Ciebie problemem) za odbiór którego płacisz, czyli innymi słowy sprzedajesz śmieci po cenie ujemnej.

Jeśli wciąż uważasz, że to przesada, to wyobraź sobie, co się wydarzy, gdy powstanie technologia przetwarzająca śmieci na energię (prace nad takimi technologiami trwają). Wówczas możliwe, że firmy przetwarzające śmieci zaczną za nie płacić. Co to będzie oznaczać? Że producent śmieci (czyli każdy z nas) sprzeda swoje śmieci po cenie dodatniej (będzie więc „normalnie”), albo, że to co dziś nazywamy usługą odbioru śmieci będzie miało cenę ujemną. Ha!

Ujemne wynagrodzenie.

Ono też jest możliwe i to nawet dziś. Oczywiście prawo na to nie pozwala. Zresztą normalnie jest tak, że świadcząc pracę człowiek oczekuje wynagrodzenia, oczywiście dodatniego, które jest ceną za poświęcony czas i wysiłek. Ale to, czy podejmie pracę, nie zależy wyłącznie od wynagrodzenia.

Wyobraź sobie taką sytuację: spotykam grupę dwudziestu chłopaków i proponuję im pracę polegającą na skoszeniu mojego trawnika. Czas pracy dwie godziny. Wynagrodzenie do ustalenia. Ktoś mnie wyśmieje, ktoś zażąda absurdalnie wysokiej zapłaty. Ale z kimś się dogadam na rozsądnych warunkach, bo zadziała „rynek”.

A teraz scena druga. Ta sama grupa, ale trochę inna propozycja pracy. Też na świeżym powietrzu. Ale nie chodzenie za kosiarką tylko podawanie piłki na treningu Bayernu Monachium. Podejrzewam, że chętni będą prawie wszyscy i nikt nie zapyta o wynagrodzenie. Co więcej wiele osób  byłoby skłonnych zapłacić za to, aby móc „popracować” z Robertem Lewandowskim i jego kolegami.

Byłoby to ujemne wynagrodzenie, choć prawdopodobnie księgowi Bayernu znaleźliby jakiś inny tytuł dla takiej transakcji.

Ujemna cena to problem.

Z matematycznego punktu widzenia ujemna cena jest w porządku. Bo liczba to liczba, a liczba ujemna ma te same właściwości co liczba dodatnia. Matematyk będzie rozumował tak: Jeśli kupię coś po minus 10, a sprzedam po minus 4 to zrealizuję zysk plus 6, więc moja działalność gospodarcza jest jak najbardziej „normalna”. Nienormalny będzie wskaźnik rentowności, bo będzie ujemy (dodatni zysk podzielę przez ujemne przychody ze sprzedaży), ale do tego będzie można się przyzwyczaić i nauczyć poprawnego interpretowania.

Świat jednak unika ujemnych cen, bo ujemna cena to problem. Nie tylko interpretacyjny (faktycznie ujemna cena wygląda dziwnie), ale też problem księgowy, podatkowy i prawny. W sieci znalazłem opinię, że złożenie w przetargu publicznym w Polsce oferty zawierającą cenę ujemną czyni tę ofertę nieważną.

Jeszcze ciekawiej robi się przy próbie zastosowania ujemnego oprocentowania od środków złożonych w polskim banku. Nie, żebym o tym marzył, ale na świecie to się zdarza. W Polsce to niemożliwe z dwóch powodów. Po pierwsze pieniądze zgromadzone na rachunkach bankowych do równowartości 100.000 euro podlegają ochronie w całości i tym samym nie jest dopuszczalne, aby w wyniku np. naliczenia odsetek oddać klientowi mniej niż wpłacił. Po drugie polski Kodeks Cywilny mówi, że odsetki od środków stanowią „pożytek deponenta”, a ten ujemny być nie może. Nic nie stoi jednak na przeszkodzie, aby bank przyjął depozyt oprocentowany 0% i jednocześnie pobrał prowizję za otwarcie lub prowadzenie rachunku depozytowego.

Więc póki co, tam gdzie się da ujemną cenę zastępuje się ceną dodatnią nazywając transakcję trochę inaczej.

Mimo wszystko, warto dopuścić myśl, że odpowiednio wysoka podaż albo zjawiska psychologiczne mogą doprowadzić do wystąpienia ceny ujemnej. Taka prawda.

środa, 20 września 2017

045. Czy cena może być ujemna?

Możliwe, że myśl, jakoby cena mogła być ujemna, wydaje Ci się absurdalna. Dla pewności wchodzisz do sklepu, rozglądasz się i ceny, które widzisz są jak zwykle dodatnie, a nawet tym bardziej dodatnie im bardziej ekskluzywny sklep odwiedzasz. Cena dodatnia jest więc niejako naturalna, prawda?

Wprawdzie widujesz ogłoszenia typu „oddam darmo”, ale to nie zmienia obrazu, bo wiadomo, że  one nie tworzą „prawdziwego rynku”. W ich przypadku sprzedający kieruje się nie tylko własną korzyścią, chce pomóc innym, podzielić się tym, co ma. To nie jest tylko ekonomia…

Ale z drugiej strony… Cena jest wypadkową gry rynkowej: wielkości podaży i popytu. Więc czy może się zdarzyć, że sprzedający będzie tak bardzo chciał sprzedać, że cena będzie wynosić zero, albo nawet spadnie poniżej zera?

Wszystkich, którzy uważają, że to rozważania skrajnie teoretyczne, a nawet filozoficzne, pragnę poinformować, że ujemna cena jest możliwa i zdarza się w rzeczywistości.

Ujemne ceny gazu ziemnego.

3 października 2006 uruchomiono nowy gazociąg przesyłający gaz ziemny z Norwegii do Wielkiej Brytanii. Tego dnia brytyjskie magazyny gazu były wypełnione w 100%. Pojawiła się dodatkowa podaż gazu, która na krótko, ale jednak wywołała spadek hurtowej ceny gazu do poziomu minus 5 pensów za metr sześcienny. Sprawa ta jest na tyle głośna, że nawet można poczytać o niej w Wikipedii, choć pełniejsze artykuły dostępne są wyłącznie w języku angielskim. Sytuację zauważyły agencje przekazujące komunikaty rynkowe. Przykład poniżej.

"Gas prices fell to minus 5p a therm earlier today, according to Bloomberg, as the market was flooded with gas for delivery today. However, the price recovered to 3p a therm at lunchtime." [Komunikat rynkowy portalu telegraph.co.uk z 3 października 2006 roku]  

Ujemne ceny energii elektrycznej.

8 maja 2015 roku hurtowa cena energii w Niemczech wyniosła minus 152,52 EUR za MWh i to jest chyba niepobity rekord „niskiej” ceny. Tego dnia w Niemczech zużyto 57,87 GW energii, przy czym ze źródeł odnawialnych pokryto 54,83 GW (prawie 95%). Za nadpodaż odpowiadają pośrednio elektrownie konwencjonalne i jądrowe, które produkowały „prawie jak zwykle”, chociaż drożej niż elektrownie wiatrowe i wodne (nie jest łatwo wyłączyć blok energetyczny w elektrowni, mimo że ta energia nie była potrzebna).

To wcale nie był incydent. Ujemne ceny energii elektrycznej w Niemczech od lat zdarzają się też pod koniec roku kalendarzowego, gdy wiele zakładów przemysłowych jest zamkniętych na czas przerwy świąteczno-noworocznej. Jeżeli dodatkowo występują umiarkowane temperatury zewnętrzne a dni są wietrzne i słoneczne to wytwórcy energii odnawialnej są w stanie zaspokoić prawie cały popyt na energię. W efekcie pojawiają się ujemne ceny za MWh, które w ostatnich latach wynosiły minus 56,87 EURO (XII 2012), minus 16 EURO (XII 2014) i minus 10,95 EURO (XII 2016).

Ujemne ceny energii to nie tylko niemiecka specjalność. W amerykańskim stanie Teksas zjawisko ujemnych cen energii elektrycznej w roku 2008 wystąpiło w 63% dniach (tam ceny są notowane w systemie ciągłym, więc w 230 dniach choć przez chwilę obowiązywała ujemna cena), a jej wartość minimalna wyniosła minus 30 dolarów za MWh.

Póki co ujemną cenę energii nie mogli się jednak cieszyć odbiorcy indywidualni. Pomiędzy ceną hurtową a ceną dla odbiorcy końcowego występują bowiem opłaty dystrybucyjne i podatki, na tyle wysokie, że jak dotąd gwarantowały wartość dodatnią ceny energii.

Ujemne ceny pieniądza.

Do ujemnych stóp procentowych zdążyliśmy się już przyzwyczaić. A przecież stopa procentowa to nic innego jak cena za pieniądz.

Na początku roku 2012 rząd Niemiec sprzedał półroczne obligacje o łącznej wartości 3,9 miliarda EURO, oprocentowane średnio minus 0,0122% rocznie. Udało się to osiągnąć, dzięki temu, że popyt na niemieckie papiery niemal dwukrotnie przewyższał podaż. W tym przypadku inwestorzy tak bardzo chcieli mieć niemieckie papiery wartościowe, że zgadzali się, że odzyskają mniej niż zainwestowali.

Pół roku później, w lipcu 2012 roku Europejski Fundusz Stabilizacji Finansowej wyemitował obligacje o wartości 1,5 miliarda EURO o oprocentowaniu minus 0,0113% w skali roku. Chętnych było więcej niż obligacji: oficjalnie podano, że Fundusz otrzymał oferty na łączną wartość 4,4 miliarda EURO.

Przypadków tego typu jest o wiele więcej. Warto nadmienić, że w kwietniu 2015 roku Polska sprzedała trzyletnie obligacje denominowane we franku szwajcarskim oprocentowane minus 0,213% w skali roku. I choć wartość transakcji była niewielka, to jednak faktem jest, że Polska dołączyła do grona krajów, którym trzeba zapłacić, jeśli chce się im udzielić pożyczki.

Dzieje się tak dlatego, że inwestorzy mają zbyt wiele pieniędzy do ulokowania i tak bardzo chcą kupić bezpieczne papiery wartościowe, że zgadzają się, że poniosą na nich stratę. Szaleństwo? Niekoniecznie, bo to tylko część ich strategii inwestycyjnej. Tego typu podmioty inwestują ogromna kwoty zarówno w ryzykowne obligacje o wysokim oprocentowaniu (emitowane np. przez kraje azjatyckie), jak i skrajnie bezpieczne obligacje, w przypadku których dopuszczają ujemną rentowność.

Jeszcze bardziej znana jest sytuacja na rynku międzybankowym. Wczoraj, czyli 19 września 2017 roku LIBOR dla jednomiesięcznych depozytów we franku szwajcarskim wynosił minus 0,785%, w jenie japońskim minus 0,0456%, a w EURO minus 0,4036%, a ujemne stopy LIBOR dla tych walut utrzymują się od dłuższego czasu. Stopy LIBOR są powszechnie stosowane do kalkulacji oprocentowania kredytów udzielanych przez banki. A zatem ujemny charakter tej ceny ma już wpływ na przeciętnego Kowalskiego. Co więcej kolejne decyzje Urzędu Ochrony Konkurencji i Konsumentów wobec poszczególnych polskich banków (na ten moment decyzji takich jest osiem) pozbawiają złudzeń: zdaniem tego urzędu oprocentowanie kredytu powinno być ujemne, jeśli suma ujemnego LIBOR-u i dodatniej marży pozostaje liczbą ujemną.

Cena kredytu może więc być ujemna. A to oznacza, że ujemna cena może się Tobie przydarzyć. Ciekawe, co ?

środa, 13 września 2017

044. Urynkowienie cen w prakryce. Rok 1989.

Dwa tygodnie temu na bazie wykresu równowagi rynkowej przedstawiłem mechanizm zniszczenia gospodarki rynkowej. W historii świata mechanizm ten przetestowano wielokrotnie i choć zawsze kończyło się to kryzysem gospodarczym to nie można wykluczyć, że w przyszłości podobne próby będą powtarzane. Ekonomia nie służy jednak temu, aby niszczyć wolny rynek, lecz wręcz przeciwnie: ma ostrzegać, aby tego nie robić.

Prawdziwym wyzwaniem ekonomicznym jest natomiast przywrócenie praw rynkowych, jeśli z jakiegoś powodu nie obowiązują. Polska przeszła przez taki proces niecałe trzydzieści lat temu i warto to sobie przypomnieć.

Przywrócenie gospodarki rynkowej. Teoria.

Sytuacją wyjściową jest obowiązywanie ceny urzędowej, niższej niż cena równowagi. W efekcie na rynku występuje wysoki popyt i niska podaż, więc na rynku występuje niedobór towaru. Władze starają się za wszelką cenę utrzymać tę sytuację ograniczając popyt (np. wprowadzając reglamentację towarów) i zwiększyć podaż (naciski na kontrolowanych przez siebie dostawców i producentów). Ciekawie zaczyna się dopiero, gdy władza się poddaje, czyli postanawia przywrócić równowagę rynkową.

Na wykresie wygląda to bardzo prosto. Znika cena urzędowa, więc zaczyna działać niewidzialna ręka rynku. Cena rośnie do poziomu mniej więcej ceny równowagi, rosnącej cenie odpowiada wzrost podaży i spadek popytu. Rynek się stabilizuje.

Nawet ekonomiczny laik w tym momencie zauważy, że tak proste to być nie może. I nie jest! Po pierwsze, żeby zadziałała owa „niewidzialna ręka” rynek musi choć częściowo mieć charakter rynku konkurencyjnego. W takiej sytuacji kluczowym parametrem jest liczba dostawców. I wcale nie jest to takie oczywiste, bo po wielu latach gospodarki nierynkowej tych dostawców zbyt wielu nie ma, a ci, co są działają na ogół w uzależnieniu od państwa, przez co z natury są mało konkurencyjni. Pierwszym warunkiem urynkowienia gospodarki jest więc wykreowanie chęci prowadzenia działalności gospodarczej przez jak najwięcej podmiotów.

Ale to nie wszystko. Pisząc o prawach podaży i popytu zwracałem uwagę, że prawa te działają przy założeniu, że wszystkie inne czynniki pozostają niezmienne. A w rzeczywistości gospodarka to nie tylko podaż, popyt i cena. To także pieniądz i jego wartość nabywcza, a te są prawdziwym wyzwaniem dla reformatorów gospodarki i sprawiają, że przejście do gospodarki rynkowej jest faktycznie bardzo trudnym procesem.

Uwolnienie cen w roku 1989.

Pod koniec lat osiemdziesiątych w Polsce ucieleśniły się wszystkie możliwe słabości gospodarki centralnie sterowanej. Deficyt towarów na rynku wynikał nie tylko z obowiązywania cen urzędowych, ale także z zacofania technologicznego producentów (w zdecydowanej większości państwowych firm). Gospodarka socjalistyczna po prostu bankrutowała i konieczność zmian stała się oczywista nawet dla władz państwowych.

W grudniu 1988 roku uchwalono Ustawę o działalności gospodarczej, która de facto proklamowała wolność gospodarczą w Polsce. Formalnie mieliśmy socjalizm, rząd był wciąż PZPR-owski a ustawa zrównywała prawa firm prywatnych i podmiotów państwowych czy spółdzielczych i to była prawdziwa nowość w rzeczywistości gospodarczej. Co więcej kluczową jej myślą było „co nie jest zabronione, jest dozwolone”. Wprawdzie po czterdziestu pięciu latach socjalizmu ludziom wciąż trudno było zaufać władzy, ale poszedł jednak sygnał o „braniu spraw w swoje ręce”, w międzyczasie dokonywały się zmiany polityczne, więc w ciągu roku założono 600 tysięcy indywidualnych działalności gospodarczych, co było rzeczą niewyobrażalną w latach wcześniejszych.

Ta nowa aktywność gospodarcza Polaków stała się wręcz legendarna i choć miała mocno przaśny charakter (np. handel z łóżek polowych, "prywatny" import ze sklepów Berlina Zachodniego i Wiednia) to w pewnym sensie zapewniła wzrost liczby i zwiększenie zróżnicowania dostawców na rynku. To pozwoliło faktycznie na uwolnienie cen.

Samo uwolnienie cen nastąpiło 1 sierpnia 1989 roku. Tego dnia przestały obowiązywać ceny urzędowe dla większości produktów żywnościowych (pozostawiono je dla chleba i nabiału). Zniesiono też reglamentację towarów, czyli kartki żywnościowe, obowiązujące w Polsce nieprzerwanie od roku 1976 (cukier). Zgodnie z teorią efektem urynkowienia cen był ich natychmiastowy wzrost, co oczywiście zmniejszało możliwości nabywcze społeczeństwa.

Co byś zrobił, gdyby w nocy ceny wzrosły o kilkadziesiąt procent? Nazajutrz udałbyś się do szefa po podwyżkę. W roku 1989 dodatkowo obowiązywał mechanizm indeksacji płac, gwarantujący zwiększanie płac o wskaźnik wzrostu cen. Gospodarka państwa znalazła się niejako w pułapce: wzrost cen wywoływał wzrost płac, a to prowadziło do dalszego wzrostu cen. Efektem była hiperinflacja.

Plan Balcerowicza.

Mechanizm wiążący wzrost pensji ze wzrostem cen trzeba było przeciąć i stało się to w ramach pakietu dziesięciu ustaw uchwalonych w grudniu 1989 roku i znanych jako Plan Balcerowicza. Ich celem nadrzędnym było ograniczenie inflacji, a jednym z zastosowanych narzędzi była ścisła kontrola wynagrodzeń (firmy płaciły wysoki podatek w przypadku zwiększenia wynagrodzeń powyżej określonego wskaźnika). Wszystko odbyło się w sytuacji uwolnionych już cen żywności oraz drastycznych (rzędu 250-400%) podwyżek cen węgla, gazu i elektryczności, jakie nastąpiły 1 stycznia 1990. To oczywiście nie przysparzało popularności profesorowi Balcerowiczowi, któremu zarzucano, że naprawia gospodarkę kosztem społeczeństwa.

Do dziś trwają spory, czy można było to przeprowadzić inaczej. Nie jestem zwolennikiem prowadzenia debat na ten temat. Wydaje mi się, że kosztów społecznych nie dało się uniknąć, a czy można je było zmniejszyć - tego naprawdę nie wiem.

Ewidentnie jednak widać, jak łatwo jest zepsuć gospodarkę rynkową i jakim trudnym procesem jest jej przywrócenie do życia.

Bibiografia:

środa, 6 września 2017

043. Afera mięsna.

Afera mięsna jest chyba najbardziej znaną aferą gospodarczą czasów PRL. Choćby z tego powodu, że zakończyła się wykonanym wyrokiem śmierci dla jednego z oskarżonych. Ponadto orzeczono cztery dożywocia, wiele kar więzienia rzędu 9-12 lat, wysokich grzywien i kar przepadku mienia.

Afera ma wiele wątków, które do dziś są obiektem zainteresowania dziennikarzy, prawników i historyków. Zainteresowanych odsyłam do załączonej bibliografii. Ja skupiam się wyłącznie na związku tej afery z sytuacją na rynku mięsa w Polsce na przełomie lat pięćdziesiątych i sześćdziesiątych ubiegłego wieku, choć – co trzeba wyraźnie podkreślić – sytuacja ta w żaden sposób nie może usprawiedliwić organizatorów tego procederu.

Rynek braku mięsa.

Lata pięćdziesiąte to czasy gospodarki centralnie planowanej z ogromnym wpływem reżimu politycznego. Władze decydowały o cenach towarów w sklepach i to samo w sobie wyłączało prawa rynkowe, ale także decydowały o tym, kto ma produkować, preferując przy tym sektor społeczny i wymuszając na wsi kolektywizację rolnictwa. Z punktu widzenia ekonomii było to działanie nieracjonalne: władze zdawały się nie dostrzegać, że efektywność gospodarstw skolektywizowanych była niższa niż gospodarstw prywatnych, górę brała polityka, ale jej efektem była niewystarczająca produkcja żywności.

Na rynku obowiązywała więc nierynkowa cena mięsa i jego trwały deficyt, który powiększały jeszcze efekty kolektywizacji. W tej sytuacji w roku 1956 rząd podniósł ceny żywności. Poniekąd było to odwołanie się do praw rynkowych: przy zwiększonej cenie powinien zmaleć popyt. Ale to, co jest naturalne w gospodarce wolnorynkowej, budzi ogromne sprzeciwy społeczne w gospodarce centralnie sterowanej. Protesty robotnicze, które wybuchły po podwyżkach w roku 1956 doprowadziły do zmiany władz i wprowadzenia pewnej odwilży, także w życiu gospodarczym.

Skończono z przymusem kolektywizacji na wsi. Gospodarstwa prywatne przetrwały, ale były niedoinwestowane i niezdolne do natychmiastowego zwiększenia produkcji, a państwo – mimo pewnego otwarcia się na inicjatywy prywatne – nie prowadziło wówczas żadnego programu wspierania prywatnych hodowców.

Deficyt mięsa występował nadal. Konsumpcja rosła, bo ludzie zarabiali coraz lepiej. Produkcja nie nadążała. W październiku 1959 trzeba było ponownie podnieść ceny mięsa. W nowej, poodwiżlowej rzeczywistości władze przy okazji zdecydowały się też na szereg miękkich ruchów, jak promowanie diety bezmięsnej, czy nawet ogłoszenie poniedziałków jako dni bezmięsnych w restauracjach (to nie jest żart!). Efektów nie było.

W takich oto warunkach wykiełkowała warszawska afera mięsna…

Mechanizm afery mięsnej.

Nie ma co udawać: uczestnikom afery chodziło o to, aby zarobić. A okazja była, bo popyt był niezaspokojony. W gospodarce rynkowej powstały by firmy, które ten popyt by zaspokoiły. Ale mieliśmy gospodarkę centralnie sterowaną…

Zaczęło się od walki o dostawy. kierownicy sklepów mięsnych wręczali łapówki, aby załatwić większe dostawy do swoich sklepów. To nawet można ocenić pozytywnie w tym sensie, że zdobywali więcej towaru dla swoich klientów. Generowało to jednak dwa problemy: jak sfinansować łapówki? (sklep był państwowy, a łapówkę wręczał kierownik „prywatnie”) i skąd wziąć mięso? (zwiększenie dostawy do jednego sklepu oznaczało zmniejszenie dostaw do innego).

Rozwiązaniem okazało się mielenie mięsa w sklepie. W materiałach MSW dotyczących tej afery można znaleźć informację, że „Sprzedawcy-malwersanci mielili podroby: płuca, śledziony i wymiona w cenie 4-8 zł za kg, a za mięso mielone żądali 36-40 złotych”. Wedle obowiązujących wówczas przepisów mielenie mięsa było „bezpłatną usługą na rzecz konsumenta”, mielenie na zapas było zakazane a nawet wydrukowano plakaty informujące kupujących o zasadach mielenia mięsa (sic!). Nic to nie dało: mielenie było najlepszy sposób na „zwiększenie” ilości mięsa w obrocie (przy okazji mielono też przeróżne odpady) i finansowanie całego procederu.

Inną zastosowaną metodą była sprzedaż towaru tańszego, jako droższy. "Kiełbasę krakowską (40 zł) sprzedaje się jako szynkową (56 zł), kiełbasę zwyczajną (36 zł) sprzedaje się jako rzeszowską (48 zł)". To obarczone było ryzykiem wpadki, ale pamiętajmy: rynek nie był zrównoważony, konsument, aby zdobyć deficytowy towar był skłonny zapłacić cenę bardziej zbliżoną do nieistniejącej ceny równowagi, a na jakość w przypadku deficytu towaru na rynku nikt nie zwraca uwagi.

Niektórzy historycy twierdzą, ze proceder trwał nawet 12 lat. Po jego wykryciu władze wpadły w istny szał i to wcale nie z powodu troski o konsumenta, jak głosiła oficjalna propaganda. Prawdziwym powodem gniewu rządzących było to, że w ramach handlu uspołecznionego zbudowano prywatną maszynę do zarabiania pieniędzy, a budowniczymi okazały się osoby, którym ta sama władza powierzyła kierowanie kontrolowanym przez państwo ubojem mięsa, jego dystrybucją i sprzedażą w placówkach handlowych.

Stąd medialny spektakl w trakcie procesu i drakońskie kary dla oskarżonych. Sam Władysław Gomułka jako winnych sytuacji na rynku mięsa wskazał „spekulantów i nieprawidłowości w handlu mięsem”. Tyle tylko, że to nie była przyczyna, lecz efekt sytuacji rynkowej i tego, że ktoś na tej sytuacji chciał zarobić.

Gdyby działał rynek...

Afera mięsna mogłaby się zdarzyć, ale nie w takiej skali. Przede wszystkim żaden kierownik sklepu nie wręczałby łapówek, aby otrzymać towar. Tym samym nie byłoby potrzeby budowania funduszu na łapówki dla dostawców.

Mogłoby się oczywiście zdarzyć, że ktoś sprzedawałby gorszy towar, jako lepszy i droższy, ale ta praktyka sprawiłaby, że straciłby klientów. Klienci zorientowaliby się, że jakość towaru nie odpowiada cenie, że w innych sklepach za tę samą cenę mogą otrzymać lepszy towar i zrezygnowaliby z zakupów w sklepie, w którym oferowany towar jest podejrzany.

Mogłoby się też zdarzyć (i pewnie zdarza się także współcześnie), że na obrzeżu działalności przedsiębiorstwa jego pracownicy robią własne interesy, wykorzystując cudzą infrastrukturę. I tu rynek już nie pomoże, bo wolny rynek - choć jest wielką wartością - nie rozwiązuje wszystkich problemów świata.

Bibliografia:

Jak pisałem afera mięsna miała wiele wątków, więc zainteresowanych odsyłam do artykułów, które szczegółowo opisują tę sprawę: